
Plantilla Excel de Ingresos y Gastos para Autónomos (Gratis)
Registra tus ingresos y gastos como autónomo y la plantilla calcula el resultado del periodo automáticamente.
Una sola factura ya enseña cómo trabaja el archivo. Con los datos de ejemplo de esta plantilla de ingresos y gastos para autónomos en Excel, la factura 2026-014 de un diseño web tiene una base de 1.500 €; con el 21 % de IVA añade 315 € y con el 15 % de retención de IRPF se restan 225 €, de modo que entran 1.590 € en tu cuenta. Un portátil de 900 € con 189 € de IVA completa el trimestre, y el Resumen lo cierra con un resultado de 600 € y 126 € de diferencia de IVA.
Son cifras ficticias y orientativas, un cuaderno de bordo para llegar a tu asesor con los números ordenados, no una declaración. El libro tiene tres hojas de trabajo (Ingresos, Gastos y Resumen), más Instrucciones y una hoja oculta de listas.
Tu registro de facturas emitidas y recibidas, con los totales ya calculados. Archivo de Excel gratuito, sin macros.
⬇️ Descargar la plantilla (gratis)¿Qué perfil de autónomo le saca partido a este registro?
Es el caso para el que está pensada: restas gastos a ingresos, cruzas IVA repercutido con soportado y ves las retenciones que te han aplicado.
Sirve como control interno de facturas y tesorería. Ahí el IVA y el IRPF no salen de ingresos menos gastos ni de IVA repercutido menos soportado, así que el Resumen es solo orientativo.
Si facturas a empresas o a particulares y quieres saber qué has cobrado, qué te deben y cuánto has gastado, es un punto de partida ordenado.
Rellenas tú cada factura y envías o llevas el Resumen y las facturas a tu asesor, que revisa y presenta los modelos que correspondan.
Lo que el archivo no hace importa tanto como lo que hace. No presenta modelos ante la Agencia Tributaria, no calcula pagos fraccionados de IRPF (el modelo 130), no decide si un gasto concreto es deducible y no sustituye al software de facturación cuando este es obligatorio. Para todo eso está tu asesor o tu gestoría, que conoce tu situación completa.
Un ejemplo hipotético ayuda a situar el uso. Imagina que eres diseñadora freelance, emites tres o cuatro facturas al mes y las rellenas el mismo día que las envías. A final de trimestre no tienes que reconstruir nada: abres el Resumen, ves lo facturado, lo gastado y lo que te deben, y mandas ese resumen con las facturas a tu gestoría. El trabajo se reparte en pequeños gestos, en lugar de concentrarse en una noche de abril.
¿Qué rellenas en las hojas Ingresos y Gastos y qué se calcula en cada fila?
Las dos hojas de registro funcionan igual: una fila por documento, con unas pocas celdas que escribes y el resto resuelto por fórmulas. Los datos que ves son de ejemplo y ficticios (cliente, proveedor e importes inventados). Empezamos por Ingresos, titulada Facturas emitidas.
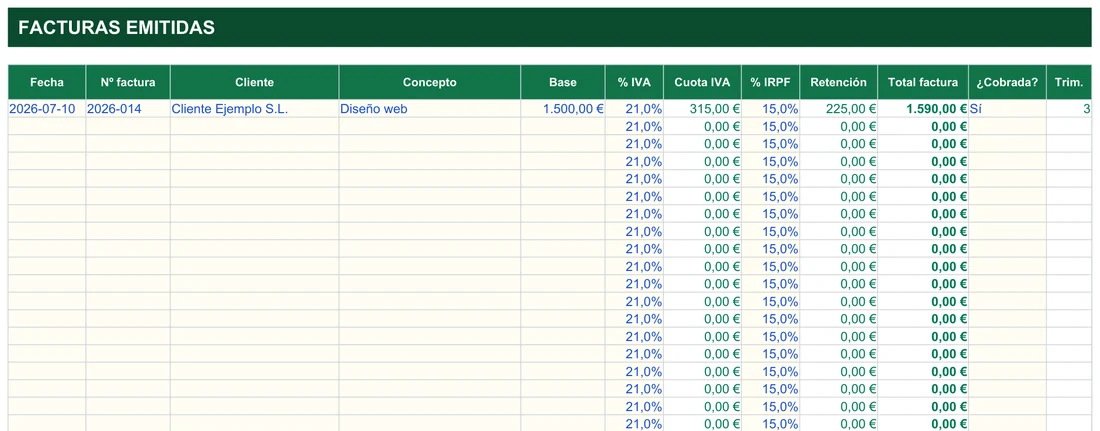
- Lo que escribes: fecha, número de factura, cliente, concepto, base y, si cobras, el desplegable de la columna ¿Cobrada?.
- Lo que ya viene puesto: los porcentajes de IVA (21,0 %) y de IRPF (15,0 %) aparecen rellenos en todas las filas, también en las vacías, para que los cambies solo cuando una factura sea distinta.
- Lo que sale solo: Cuota IVA, Retención, Total factura y Trim.
- Filas vacías: muestran 0,00 € en vez de errores, porque las fórmulas comprueban primero si hay base.
La fórmula de la cuota es corta y se repite en cada fila (aquí, la 5):
=SI(F5="";0;F5*N(G5))Si la base está vacía devuelve 0; si no, multiplica base por porcentaje de IVA. La función N convierte en cero cualquier cosa que no sea un número, de modo que un porcentaje en blanco no rompe la cuenta. Con 1.500 € de base y un 21 %, sale 315,00 €. El total sigue la misma lógica:
=SI(F5="";0;F5+H5-J5)Base más cuota de IVA menos retención: 1.500 + 315 − 225 = 1.590,00 €, justo lo que muestra la captura. La retención de 225 € es el 15 % de la base.
La columna Trim. clasifica cada documento por la fecha. Con =SI(B5="";"";REDONDEAR.MAS(MES(B5)/3;0)), una fecha de julio da 7/3 = 2,33, que se redondea hacia arriba a 3. Así, el 10 de julio de 2026 cae en el trimestre 3 sin que lo anotes.
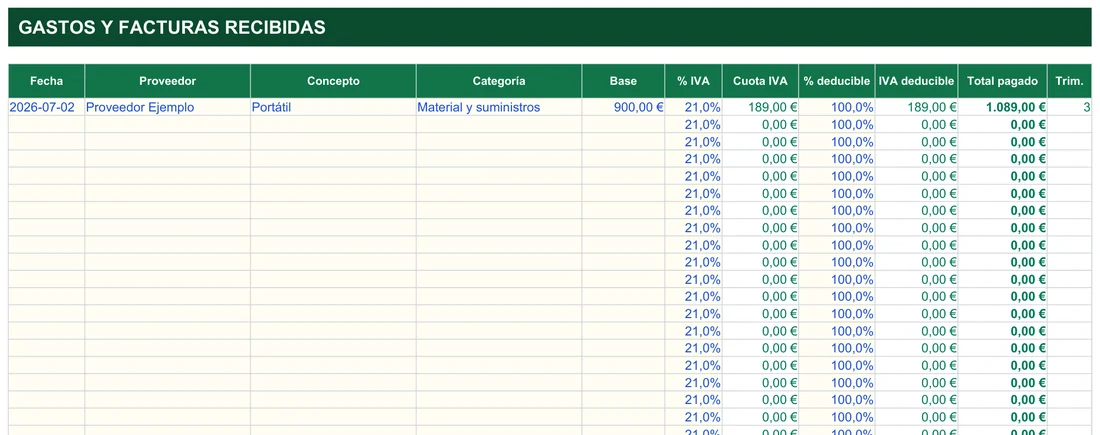
La hoja Gastos tiene otro rótulo, Gastos y facturas recibidas, y otra pareja de columnas en lugar de la retención: % deducible e IVA deducible. Su lista desplegable es la de Categoría, que aquí marca Material y suministros. La cuota y el trimestre usan exactamente las mismas fórmulas que en Ingresos, pero el total es más simple, base más cuota de IVA:
=SI(F5="";0;F5+H5)Para el portátil de ejemplo: 900 € de base, 189 € de IVA y 1.089,00 € de total pagado. Al ser deducible al 100 %, el IVA deducible coincide con la cuota, 189,00 €. Si una compra fuese solo parcialmente de uso profesional, cambiarías ese porcentaje en su fila.
Los porcentajes de IVA, retención y deducción se ajustan fila a fila
Cada fila de Ingresos y de Gastos viene con un 21 % de serie, que puedes cambiar en esa fila si la operación lleva otro tipo.
En Ingresos aparece un 15 % de serie. Si un cliente no te practica retención, pon 0 o déjalo vacío en esa fila.
En Gastos viene al 100 %. Es solo un valor de partida: en gastos mixtos o de vehículo, confírmalo con tu asesor antes de darlo por bueno.
Hay 15, desde cuota de autónomos y gestoría hasta software, dietas o publicidad. Viven en la hoja oculta Listas y alimentan el desplegable.
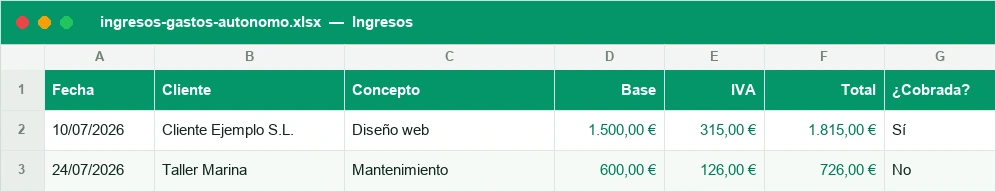
La capacidad es amplia: 200 filas para facturas emitidas y 250 para gastos. Lo único que se escribe es lo que está en celdas con fondo crema y texto azul: fecha, número, cliente, concepto, base, porcentajes y, en gastos, categoría. Todo lo demás se calcula solo, incluido el trimestre, que sale de la fecha. Si renombras una categoría en la hoja Listas, cámbiala también en la tabla de gasto por categoría del Resumen, que usa esos nombres escritos tal cual.
Una regla práctica antes de empezar a cambiar nada: separa lo que es tuyo de lo que no. La base imponible es lo que factura tu trabajo. El IVA repercutido lo cobras a tu cliente pero no es tuyo, es de Hacienda. La retención de IRPF es un adelanto de tu impuesto que el cliente ingresa en tu nombre. Lo que llega a tu cuenta es la base más el IVA menos la retención.
Saca cinco lecturas del Resumen cada trimestre
- IVA a liquidar
- Retenciones soportadas
- Resultado antes de impuestos
- Gasto por categoría
- Pendiente de cobro
El Resumen muestra los cuatro trimestres y el total del año, con ingresos y gastos (en base), IVA repercutido, IVA soportado deducible, la diferencia entre ambos, las retenciones soportadas y el resultado, que es ingresos menos gastos. Un ejemplo ficticio de un trimestre normal: 1.050 € de IVA repercutido, 310 € de IVA soportado, 740 € a ingresar en el modelo 303 y 480 € de retenciones soportadas. Si la diferencia de IVA sale negativa, sería lo que quedaría a compensar. Todo orientativo, y siempre pendiente de confirmar con tu asesor.
Para entender el motor basta con dos fórmulas: =SUMAR.SI.CONJUNTO(Ingresos!$H:$H;Ingresos!$M:$M;3) suma el IVA repercutido de las facturas del tercer trimestre, y =SUMAR.SI(Ingresos!$L:$L;"No";Ingresos!$K:$K) suma el total de las facturas marcadas como no cobradas. Un detalle de esta última: solo cuentan las que dicen «No» en la columna ¿Cobrada?; si dejas la casilla vacía, esa factura no aparecerá como pendiente.
Si quieres repasar cómo funcionan las fórmulas de IVA, te ayuda el artículo sobre cómo calcular el IVA en Excel. Y para una columna de importes bien presentada, la guía de formato de moneda en Excel.
Registra, revisa y entrega el trimestre en tres movimientos
Primero, las facturas emitidas
En Ingresos, una fila por factura: fecha, número, cliente, concepto y base. Ajusta el porcentaje de IVA y el de retención si no son los de serie, y marca en ¿Cobrada? Sí o No con el desplegable. La cuota de IVA, la retención y el total se calculan solos. Usa numeración correlativa y sin huecos (2026-001, 2026-002…): es lo primero que mira un asesor o una inspección.
Después, las facturas recibidas
En Gastos, una línea por factura de proveedor, con su categoría, su IVA y el porcentaje deducible. La plantilla calcula la cuota y el IVA deducible. No olvides los gastos pequeños (peajes, aparcamiento, material de oficina): sumados en un trimestre pueden suponer bastante IVA que dejarías sin recuperar. Y conserva siempre el justificante en papel o PDF; el archivo es un resumen y no lo sustituye.
Por último, el Resumen y la copia del trimestre
Al cerrar el trimestre, abre el Resumen, comprueba que los totales cuadran con lo que esperas e imprímelo o expórtalo para tu asesor junto con las facturas. Él confirmará las cifras y presentará los modelos que correspondan (303, 130, etc.). Guarda después una copia con el trimestre o el año en el nombre del archivo, y otra en la nube, porque perder un archivo de ingresos y gastos es mucho peor que perder una libreta.
Dudas que se repiten entre autónomos antes de usar la hoja
¿Vale para presentar el modelo 303 o el 130?
¿Y si trabajo en módulos?
¿Qué hago si un cliente no me aplica retención?
¿Por qué una factura mía no sale en «pendiente de cobro»?
¿Tengo que apuntar el IVA de todos mis gastos?
¿La plantilla me dice cuánto IVA tengo que pagar?
¿Sirve para una sociedad limitada?
¿Puedo añadir columnas, o cambiar las categorías de gasto?
Libreta de facturas frente a hoja con totales automáticos
Con una libreta o una carpeta
- Sumas a mano y arrastras errores de un trimestre a otro.
- Para saber qué te deben, tienes que repasar factura por factura.
- El trimestre de cada factura lo deduces tú.
- Filtrar por cliente o por fecha es imposible.
Con esta plantilla
- Totales, cuotas y retenciones se calculan solos en cada fila.
- Las no cobradas se suman en el Resumen, con su número de facturas.
- El trimestre sale de la fecha, y el Resumen reparte los cuatro más el año.
- Filtras y ordenas por cliente, fecha o estado de cobro en segundos.
También puedes resaltar con formato condicional las facturas pendientes de cobro o los gastos sin justificante, algo imposible sobre papel. Si facturas desde otro sitio, mira la plantilla de factura para autónomos; para gastos de desplazamiento, el control de kilometraje; y si cobras por horas, el control de horas trabajadas. Cada una es un archivo independiente.
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.