
Plantilla Excel de Punto de Equilibrio: Cuánto Tienes que Vender (Gratis)
Descarga una plantilla Excel de punto de equilibrio gratis: calcula cuánto vender para no perder, margen de seguridad, objetivo de beneficio y gráfico.
Un taller de velas paga 1.500 € al mes pase lo que pase. Cada vela le cuesta 9 € entre materiales, embalaje y comisión de cobro, y la vende a 24 €. Resultado ya calculado: necesita vender 100 velas al mes, es decir 2.400 € de ingresos, para no perder dinero. La vela número 101 es la primera que deja beneficio: 15 € limpios.
Ese umbral es el punto de equilibrio, y esta plantilla Excel de punto de equilibrio lo calcula con tus cifras, en unidades y en euros. Metes costes fijos, coste variable por unidad y precio; el libro hace el resto y te dice además cuánto margen tienes por si las ventas caen. Con las 140 velas previstas del ejemplo, el taller gana 600 € al mes.
Descarga el archivo y pruébalo mientras lees. Funciona en Excel y en LibreOffice, gratis y sin registrarte.
⬇️ Descargar la plantilla (gratis)Cinco hábitos para que tu cifra de equilibrio sea creíble
El cálculo es una división; lo que lo estropea casi siempre son los datos de entrada. Antes de fiarte del resultado, repasa estos puntos:
- Todo sin IVA. Si mezclas importes con y sin IVA, el margen sale inflado. Precio y costes, siempre en la misma base.
- La prueba del día cero. Para decidir si un gasto es fijo o variable, pregúntate: ¿desaparece si hoy no vendo nada? Si desaparece, es variable; si sigue ahí, es fijo.
- Tu propio sueldo cuenta. Si no lo incluyes entre los costes fijos, el equilibrio será demasiado optimista.
- Mismo periodo para todo. Costes anuales contra ventas mensuales dan un resultado sin sentido: convierte todo a meses.
- Revisa la mezcla de ventas cada trimestre con datos reales en lugar de darla por buena para siempre.
Para que solo entren números válidos en las celdas de precio y costes, la validación de datos es el mecanismo que ya usa el archivo, y puedes aplicarlo a cualquier celda nueva que añadas.
Seis hojas, una idea: qué hace cada una y qué rellenas tú
Las celdas con fondo crema y texto azul son las que rellenas; las verdes se calculan solas. Así se reparte el trabajo entre hojas:
| Hoja | Qué contiene | Qué rellenas tú |
|---|---|---|
| Panel | 8 indicadores, tres escenarios de ventas editables y un gráfico de ingresos frente a costes | Casi nada: variaciones de los escenarios |
| Datos | Costes fijos, costes variables, precio, ventas, objetivo y todos los resultados del equilibrio | Costes, precio, ventas previstas y beneficio objetivo |
| Tramos | 21 filas de ventas frente a beneficio con un gráfico de líneas | Solo el salto de unidades (C5) |
| Objetivo y precio | Tres tablas de sensibilidad: objetivo de beneficio, variación del precio y de los costes fijos | Los porcentajes y objetivos que quieras probar |
| Multiproducto | Equilibrio conjunto de hasta cinco productos con margen ponderado | Precio, coste variable y mezcla de cada producto |
| Instrucciones | Guía de uso y aviso | Nada |
Por dentro no hay macros ni nada oculto: más de 300 fórmulas con funciones clásicas (SI, SUMA, REDONDEAR, SUMAPRODUCTO, INDICE, COINCIDIR), compatibles con Excel 2016 o posterior y con LibreOffice Calc. Las hojas están protegidas sin contraseña, de modo que puedes desprotegerlas si necesitas ampliar algo.
El taller de velas, con todas sus cuentas a la vista
Imagina que montas un pequeño taller de velas artesanales. Pagas el local, la cuota, la luz y la gestoría tanto si vendes diez velas como si vendes doscientas. Lo que no sabes es a partir de qué número de ventas empiezas a ganar dinero de verdad.
Ejemplo ficticio que viene cargado en el archivo
La regla que usa el libro cabe en una línea: Punto de equilibrio = costes fijos ÷ (precio − coste variable unitario). Si el precio no supera el coste variable no existe equilibrio, porque cada venta te haría perder más.
Los costes fijos del ejemplo suman 1.500 € al mes: alquiler del taller (650 €), cuota de autónomo supuesta (300 €), suministros (120 €), seguros (45 €), web y herramientas (60 €), marketing (150 €), gestoría (90 €) y otros (85 €). El coste variable de cada vela es de 9 €: cera 4,60 €, vaso 2,10 €, mecha y etiqueta 0,70 €, embalaje 0,90 € y comisión de cobro 0,70 €. Se vende a 24 € sin IVA, se esperan 140 unidades al mes y el objetivo es ganar 1.200 €.
| Indicador | Resultado del ejemplo |
|---|---|
| Margen de contribución por unidad | 15,00 € (62,5 % del precio) |
| Punto de equilibrio | 100 unidades al mes |
| Punto de equilibrio en ingresos | 2.400 € |
| Ingresos previstos con 140 unidades | 3.360 € |
| Margen de seguridad | 28,6 % (40 unidades) |
| Beneficio mensual previsto | 600 € (7.200 € al año) |
| Unidades para ganar 1.200 € | 180 unidades (4.320 € de ingresos) |
Recorre el libro en este orden y no te dejarás nada
Costes fijos y variables en la hoja Datos
En Datos, filas 6 a 15, escribe tus costes fijos mensuales: alquiler, cuotas, seguros, suministros… El total aparece en C16 y la columna D muestra el peso de cada gasto sobre el conjunto. Más abajo, en las filas 20 a 27, apunta los costes variables de una sola unidad: materiales, envase, embalaje, comisión de cobro. Su total sale en C28. Puedes añadir o renombrar conceptos; los totales y porcentajes se recalculan solos.
Precio, ventas previstas y beneficio objetivo
Tres celdas mandan: C32 (precio de venta sin IVA), C33 (ventas previstas al mes) y C34 (beneficio que quieres ganar). Los umbrales para valorar el margen de seguridad están en C35 y C36. Los resultados aparecen en las filas 40 a 54: margen de contribución, punto de equilibrio exacto y en unidades enteras, ingresos de equilibrio, beneficio previsto y valoración del margen.
El margen de seguridad y su semáforo
El margen de seguridad compara tus ventas previstas con el equilibrio: en el ejemplo vendes 140 y el equilibrio está en 100, así que las ventas pueden caer un 28,6 % antes de entrar en pérdidas. La celda C54 lo traduce en una valoración con colores.
| Margen de seguridad | Valoración (umbrales editables) | Color |
|---|---|---|
| 20 % o más (C35) | Cómodo | Verde |
| Entre 10 % (C36) y 20 % | Ajustado | Ámbar |
| Menos de 10 % | En riesgo | Rojo |
Esos umbrales del 20 % y el 10 % son un criterio orientativo propio de la plantilla, no una norma: un negocio con ventas muy estables puede vivir con menos holgura que uno estacional. Cámbialos en C35 y C36. El Panel añade tres escenarios de ventas: pesimista (−30 %), base y optimista (+30 %).
Tramos, objetivo y sensibilidad al precio
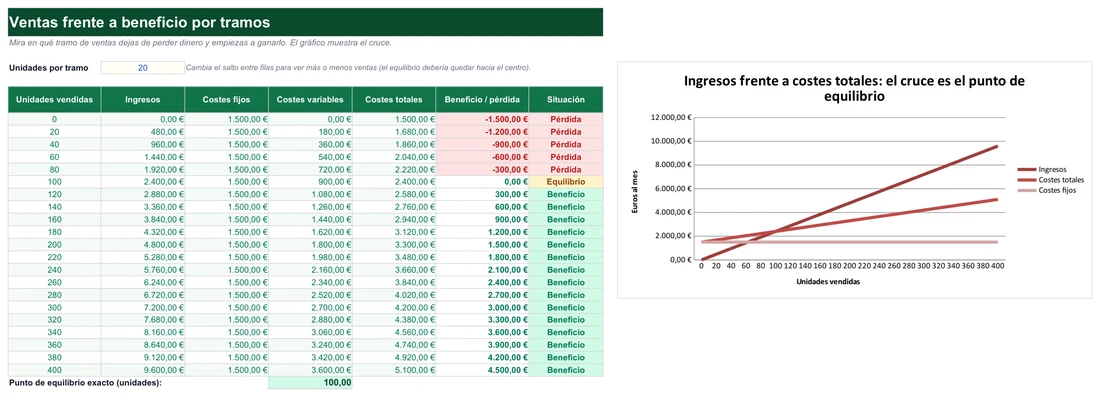
En Tramos, la columna B recorre las unidades de 20 en 20 (el salto se cambia en C5) y la columna H dice si en cada tramo hay «Pérdida», «Equilibrio» o «Beneficio»; el gráfico dibuja el cruce. En Objetivo y precio hay cinco objetivos editables (B7:B11: 0, 600, 1.200, 1.800 y 2.400 €) con las unidades necesarias, los ingresos y lo que te falta respecto a tus ventas previstas. Con 140 ventas, 600 € se cumple justo; para 1.200 € te faltan 40 unidades.
La segunda tabla (B16:B22) recalcula el equilibrio con precios de −30 % a +30 %, con las mismas unidades vendidas:
| Variación del precio | Precio | Margen unitario | Equilibrio (ud) | Beneficio con 140 ud |
|---|---|---|---|---|
| −20 % | 19,20 € | 10,20 € | 148 | −72 € |
| −10 % | 21,60 € | 12,60 € | 120 | 264 € |
| 0 % | 24,00 € | 15,00 € | 100 | 600 € |
| +10 % | 26,40 € | 17,40 € | 87 | 936 € |
| +20 % | 28,80 € | 19,80 € | 76 | 1.272 € |
La tercera tabla (B27:B31) hace lo mismo con los costes fijos: un 10 % más (1.650 €) sube el equilibrio a 110 unidades y recorta el beneficio a 450 €.
Si vendes varias cosas: Multiproducto y Panel
En Multiproducto introduces hasta cinco productos con su precio, su coste variable y su mezcla de ventas (E9:E13, que debe sumar 100 %), más las ventas totales en C6. La hoja calcula el margen ponderado y el equilibrio conjunto: costes fijos ÷ suma de márgenes ponderados. En el ejemplo la mezcla es 30 % vela mini, 40 % clásica, 15 % XL, 10 % pack regalo y 5 % difusor; el margen medio ponderado sale a 14,795 € por unidad, el equilibrio a 101,39 (se redondea a 102 unidades) y los ingresos de equilibrio a 2.463,67 €. Con 150 unidades previstas, el beneficio sería de 719,25 €.
Las fórmulas que mueven los resultados
Todo son operaciones sencillas que puedes revisar con la guía de auditoría de fórmulas. Estas son las principales, con sus referencias reales:
| Resultado | Fórmula en español | Dónde está |
|---|---|---|
| Margen de contribución unitario | =C32-C28 | Datos!C42 |
| Punto de equilibrio exacto (unidades) | =SI(C42>0;C40/C42;"No alcanzable") | Datos!C44 |
| Unidades enteras | =REDONDEAR.MAS(REDONDEAR(C44;6);0) | Datos!C45 |
| Punto de equilibrio en euros | =C44*C32 | Datos!C46 |
| Margen de seguridad | =(C33-C44)/C33 | Datos!C48 |
| Beneficio mensual previsto | =C33*C42-C40 | Datos!C50 |
| Unidades para el objetivo | =REDONDEAR.MAS((C40+C34)/C42;0) | Datos!C52 |
| Beneficio por tramo | =Ingresos-Costes totales | Tramos!G8:G28 |
El REDONDEAR a seis decimales evita un fallo típico: un resultado como 100,0000000001 unidades que, redondeado hacia arriba, te diría 101 en vez de 100. La función SI protege el cálculo cuando el margen es cero o negativo; si no la dominas, repasa cómo funciona la función SI. Y si quieres retocar el aspecto del gráfico, tienes cómo hacer un gráfico en Excel.
Tres hojas del libro que contestan lo que viene después del equilibrio
¿Dónde escribo y cómo veo el cruce entre pérdida y beneficio?
En la hoja Tramos casi no escribes nada: solo la celda crema «Unidades por tramo» (en el ejemplo, 20). Es el salto entre una fila y la siguiente; si lo cambias, la tabla se estira o se comprime para que el equilibrio te quede hacia el centro. El resto sale de la hoja Datos. Todas las cifras de esta sección son ficticias.
¿Qué se calcula solo en cada fila?
Cada fila toma las unidades vendidas y reconstruye la cuenta completa. Los ingresos multiplican unidades por el precio de Datos, los costes fijos se repiten tal cual y los variables crecen con las unidades:
=B8*Datos!$C$32Fíjate en la fila de 20 unidades: 480,00 € de ingresos contra 1.680,00 € de costes totales (1.500 fijos más 180 variables) dan −1.200,00 €. En la de 120 unidades, 2.880,00 € menos 2.580,00 € dejan 300,00 €. La última columna lo etiqueta con esta condición:
=SI(ABS(G8)<0,005;"Equilibrio";SI(G8>0;"Beneficio";"Pérdida"))El margen de 0,005 evita que un resto de céntimos impida ver «Equilibrio» donde el resultado es cero. Debajo de la tabla aparece el punto exacto (100,00 unidades) y a la derecha el gráfico dibuja ingresos, costes totales y costes fijos, con el cruce en ese mismo punto.
¿Qué pasa si quiero ganar algo más o si cambio el precio?
La hoja Objetivo y precio tiene dos bloques. En el A escribes beneficios objetivo mensuales (0, 600, 1.200…) y obtienes las unidades necesarias:
=REDONDEAR.MAS((Datos!$C$16+B7)/Datos!$C$42;0)Se suman costes fijos y objetivo, se divide entre lo que deja cada unidad y se redondea hacia arriba, porque no se vende media unidad. Con 600 € de objetivo: (1.500 + 600) ÷ 15 = 140 unidades, que al precio de 24 € suponen 3.360,00 € de ingresos. La última columna dice «Sí» o «Faltan 40 ud», comparando con tus ventas previstas.
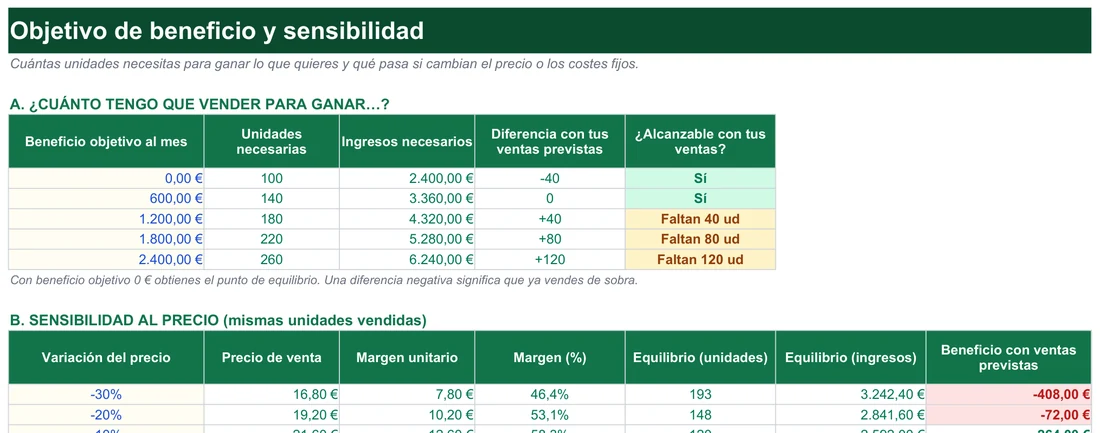
El bloque B aplica una variación porcentual al precio. Con −30 %, el precio de venta pasa a 24 × 0,70 = 16,80 €; el margen unitario baja a 7,80 € (46,4 % del precio) y el equilibrio sube a 193 unidades, porque 1.500 ÷ 7,80 da 192,3 y se redondea hacia arriba. Con −20 % salen 19,20 €, 10,20 € de margen y 148 unidades. La captura corta las filas inferiores, pero verás cómo, a favor del precio, el equilibrio baja.
Ocho dudas que aparecen justo antes de pulsar «calcular»
¿Qué es exactamente el punto de equilibrio?
¿Cómo se calcula en Excel sin la plantilla?
¿Qué diferencia hay entre costes fijos y variables?
¿Puedo usarla si vendo servicios y no productos?
¿Sirve para saber cuánto debo vender para ganar un sueldo concreto?
¿Por qué el gráfico tiene el cruce en un extremo?
¿Qué ocurre si la mezcla de Multiproducto no suma 100 %?
¿Funciona en LibreOffice y en versiones antiguas de Excel?
Negocios a los que les cambia la cabeza ver su equilibrio
Cualquier actividad con un precio, unos costes que se repiten cada mes y otros que van con cada venta encaja en el modelo.
Dónde encaja muy bien
- Autónomos que están fijando o revisando sus precios.
- Una tienda online o un pequeño taller que quiere saber cuánto debe vender cada mes.
- Un restaurante que duda si abrir los domingos: ¿cubren los ingresos extra el coste añadido?
- Quien estudia empresa y quiere ver el modelo funcionando con cifras completas.
Qué conviene tener presente
- Todas las cifras del archivo, incluida la cuota de autónomo, son supuestos ficticios que debes sustituir por los tuyos.
- Es un modelo simplificado: un precio, un coste variable y costes fijos constantes dentro del periodo.
- No sustituye a la contabilidad ni a un estudio de viabilidad completo.
- Los umbrales del margen de seguridad son un criterio propio de la plantilla, editable.
Si quieres seguir trabajando tus números, estas plantillas se combinan bien con esta: flujo de caja para ver cuándo entra y sale el dinero, precio hora de autónomo si vendes tu tiempo y control de ventas para comparar con lo que de verdad vendes.
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.