
Plantilla Excel de Flujo de Caja Mensual (Gratis)
Controla la tesorería de tu negocio mes a mes: cobros, pagos y saldo encadenado, con gráfico de evolución. Plantilla de flujo de caja en Excel gratis.
¿Te ha pasado cerrar un mes con beneficio en los libros y, aun así, tener que mirar la cuenta del banco con ansiedad antes de pagar una cuota? Eso no es mala suerte: es falta de previsión de flujo de caja. Esta plantilla de flujo de caja en Excel pone doce meses en una sola hoja y te enseña, antes de que llegue el problema, en qué mes el saldo se queda corto.
Solo rellenas tres cosas: el saldo con el que arrancas, lo que esperas cobrar cada mes y lo que esperas pagar. La hoja Flujo calcula el resto y dibuja el gráfico de evolución. Otra hoja, Instrucciones, resume el manejo en cinco pasos.
Descárgala antes de seguir leyendo. Archivo .xlsx con 2 hojas y 35 fórmulas ya hechas. Sin macros ni registro.
⬇️ Descargar la plantilla (gratis)Para rellenar la hoja Flujo necesitas seis datos concretos
Una previsión es tan buena como los datos que le das. Antes de abrir el archivo, reúne esto; con ello la primera pasada te lleva un cuarto de hora, y a partir de ahí solo toca actualizar cada mes. Pensado para autónomos, pymes y negocios estacionales, donde el dinero no entra a un ritmo regular.
- El saldo real de hoy. Lo que tienes disponible entre banco y efectivo. Va en la primera casilla de la fila «Saldo inicial», la de enero; los meses siguientes la heredan del saldo final del anterior.
- Los cobros por mes, con la fecha en que llegará el dinero. Ventas al contado, facturas pendientes, subvenciones. Lo que cuenta es el día del cobro, no el de la factura.
- Los pagos fijos. Proveedores, nóminas, alquiler, cuotas de préstamo, seguros, cuota de autónomos.
- Los pagos que no son mensuales. Impuestos trimestrales, seguros anuales, pagas extra. Son los que descuadran un año que parecía tranquilo.
- El IVA que vas a ingresar. Entra como un pago más, en el mes en que lo liquidas con Hacienda, no en el de la factura.
- Un colchón sobre los pagos. Añade entre el 10% y el 20% por reparaciones, retrasos de clientes o gastos que se te hayan pasado.
Con esos seis datos, la plantilla ya está lista. Descárgala y empieza por el saldo de enero.
⬇️ Descargar la plantilla (gratis)En la hoja, las casillas editables son el saldo inicial de enero y las filas de cobros y pagos; las de flujo del mes, saldo final y saldo inicial de febrero en adelante están protegidas para que no pises una fórmula. Y cuando cierres un mes de verdad, cambia la previsión por el dato real: el resto del año se recompone con ese punto de partida y verás si las cuentas todavía te salen.
Imagina una pequeña tienda de regalos que factura casi la mitad del año entre noviembre y diciembre. En septiembre compra el género de Navidad y lo paga de golpe; no cobrará esas ventas hasta dos meses después. Sin una previsión, septiembre y octubre parecen «meses flojos». Con ella, se ve que no lo son: es el lógico bache de financiar la campaña.
Ejemplo ficticio
Febrero se queda en números rojos aunque el trimestre salga positivo
La mecánica es corta. El flujo del mes es =C6-C7 (cobros menos pagos), el saldo final es =C5+C8 (saldo inicial más flujo) y el saldo inicial de cada mes siguiente se enlaza con el final del anterior, por ejemplo =C9 en febrero. Ese encadenado convierte doce columnas sueltas en una previsión continua. Veamos tres meses ilustrativos, con datos inventados:
| Mes | Saldo inicial | Cobros | Pagos | Flujo del mes | Saldo final |
|---|---|---|---|---|---|
| Enero | 3.000 € | 6.200 € | 5.400 € | 800 € | 3.800 € |
| Febrero | 3.800 € | 5.100 € | 6.700 € | -1.600 € | 2.200 € |
| Marzo | 2.200 € | 7.000 € | 4.900 € | 2.100 € | 4.300 € |
El trimestre suma una cifra positiva, pero febrero tiene un flujo de -1.600 €. Aquí el saldo aguanta porque enero dejó colchón. Con un saldo inicial más ajustado, ese mes te habría dejado en descubierto. Mirando solo el total del trimestre no lo verías; mirando el mes a mes, sí. La plantilla trae sus propios datos de ejemplo (un saldo inicial de 1.000 € y dos meses cargados) para que veas cómo reacciona antes de sustituirlos por los tuyos.
Cuando tengas datos tuyos, lee la fila de saldo final con tres preguntas, siempre en este orden:
- ¿Algún mes baja de cero? Si es así, ese es el primer problema que resolver y el que aparece en el gráfico como un valle bajo el eje.
- ¿Cuál es el mes más bajo y por qué? Mira si es por un cobro retrasado, por un pago grande o por la acumulación de varios.
- ¿Se recupera rápido? Un bache de un mes con rebote es muy distinto de una caída que se prolonga hasta final de año.
Cuatro guías de Excel que afinan la previsión de tesorería
El archivo funciona sin conocimientos previos, pero con un par de trucos lo sacas más partido. Estas guías cubren los huecos más habituales:
- Cómo hacer un gráfico en Excel: la plantilla ya dibuja el saldo final mes a mes, pero si quieres añadir cobros y pagos como columnas o cambiar colores, ahí tienes el paso a paso.
- Formato de moneda en Excel: con un formato bien aplicado evitas confundir miles con unidades al revisar la hoja con tu asesor.
- Formato condicional en Excel: sirve para teñir de rojo los saldos por debajo de tu mínimo o resaltar el mes más bajo.
- Cómo calcular el IVA en Excel: útil para estimar el IVA a ingresar que meterás como pago del mes en que lo liquides.
Una ventaja práctica de llevar la tesorería en Excel: puedes añadir filas con categorías de cobro o pago propias, o adaptar los meses a un ejercicio que no coincida con el año natural. Y si duplicas la hoja Flujo, tienes un segundo año sin empezar de cero. Todo el archivo se comparte con tu gestor sin licencias especiales.
El beneficio de la cuenta de resultados no paga las nóminas
El beneficio se reconoce por devengo, cuando emites la factura. La caja, en cambio, se mueve cuando el dinero entra o sale de verdad. Esa diferencia de calendario es la que hace que un año con beneficio incluya meses con la cuenta en rojo. Este contraste muestra las dos miradas:
Lo que registra la cuenta de resultados
- Una factura de 90 días cuenta como venta el día en que la emites.
- La maquinaria pagada al contado se reparte en varios años como gasto.
- El IVA de esa venta se devenga con la factura, la hayas cobrado o no.
Lo que ve tu cuenta bancaria
- Esa factura no te da liquidez hasta pasados 30, 60 o 90 días.
- Todo el importe de la maquinaria sale de golpe el mes de la compra.
- Debes ingresar ese IVA a Hacienda aunque el cliente aún no te haya pagado.
Y una previsión de caja solo ayuda si es realista. Compara estas dos formas de hacerla:
Previsión frágil
- Confunde facturación con cobro real.
- Olvida impuestos trimestrales, seguros anuales y pagas extra.
- Cuenta con que todos los clientes pagan a tiempo.
- No se actualiza con datos reales; se queda congelada en enero.
- Mezcla el dinero del negocio con las finanzas personales.
- Da por bueno cualquier saldo positivo, por pequeño que sea.
Previsión útil
- Anota el cobro en el mes en que se espera el dinero.
- Reserva casilla para cada pago no mensual.
- Deja margen para retrasos habituales.
- Sustituye cada mes la previsión por el dato real.
- Lleva el negocio en una cuenta y un archivo propios.
- Fija un saldo mínimo para operar y avisa cuando se acerca.
La hoja Flujo celda a celda: lo que tecleas y lo que aparece solo
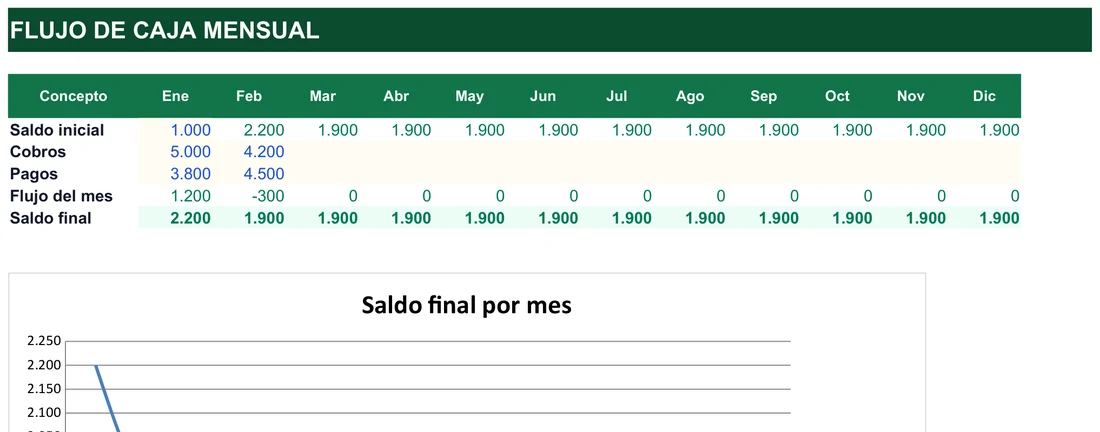
La hoja Flujo tiene cinco filas y doce columnas de meses, de enero a diciembre. Lo importante es distinguir a simple vista qué celdas son tuyas y cuáles no, porque en la captura se reconocen por el color.
Celdas para ti
Son las de fondo crema y número azul: el saldo inicial de enero (1.000 en el ejemplo), y las filas Cobros y Pagos de cada mes. En esta copia de ejemplo, ficticia, solo están rellenos enero y febrero: cobros de 5.000 y 4.200, pagos de 3.800 y 4.500.
Celdas que se calculan solas
Las demás salen en verde o en blanco, y no hay que escribir nada en ellas. El orden de cálculo es de arriba abajo y de izquierda a derecha:
- Flujo del mes es cobros menos pagos. Enero: 5.000 − 3.800 = 1.200. Febrero: 4.200 − 4.500 = −300, y el signo negativo se ve directamente.
- Saldo final es el saldo inicial más el flujo del mes. Enero: 1.000 + 1.200 = 2.200. Febrero: 2.200 − 300 = 1.900.
- Saldo inicial de febrero en adelante no se escribe: toma el saldo final del mes anterior. Por eso febrero arranca en 2.200, igual que cierra enero.
Debajo de la tabla hay un gráfico titulado «Saldo final por mes», que dibuja una línea con la última fila. En la parte visible de la captura se aprecia el arranque en 2.200 y la caída hacia febrero.
Lo mismo pasa con una sola celda. Si olvidas apuntar un pago de 800 en marzo, el flujo de marzo saldrá 800 más alto de lo real, y esa diferencia se arrastrará al saldo de todos los meses siguientes, porque cada saldo inicial parte del final anterior. En una cadena así, un error pequeño al principio se hace grande al final del año.
Una buena costumbre es revisar siempre la fila de flujo antes que la de saldo: si un mes sale en cero cuando sabes que hubo movimientos, ya sabes dónde falta un dato.
Las dudas habituales de quien lleva la tesorería en una hoja
¿En qué se diferencia del presupuesto de tesorería?
En la práctica, son sinónimos: ambos hablan de la previsión de entradas y salidas de dinero real en un periodo. Lo que cambia es el nombre que le dé tu asesor o tu banco.
¿Cada cuánto actualizo la plantilla?
Una vez al mes, como mínimo, sustituyendo la previsión por el dato real. Si la tesorería está muy ajustada, conviene mirarla también cada semana.
¿Qué hago con el IVA si facturo con él?
Lo apuntas como un pago más, en el mes en que lo ingresas. La plantilla no calcula el impuesto: tú decides la cifra, con ayuda de tu asesor si lo necesitas.
¿Qué hago si algún mes sale con saldo negativo?
Es justo lo que la hoja quiere mostrarte con tiempo. Quedan opciones como adelantar cobros, negociar plazos con proveedores o valorar financiación, y conviene comentarlas con quien te asesora antes de ese mes.
¿Puedo llevar más de un año?
Sí: duplica la hoja Flujo y adapta los meses, o amplía las columnas si necesitas varios ejercicios seguidos.
¿Cómo apunto un cliente que paga a plazos?
Reparte el cobro en los meses en que llegará cada plazo, no en el de la factura. Si un plazo se retrasa, mueve ese importe al mes real y comprueba cómo cambia el resto del año.
¿Cómo decido cuál es mi saldo mínimo?
Es un criterio tuyo. Una forma de empezar es sumar los pagos fijos de un mes típico y tratar esa cifra como la línea que no quieres cruzar. Después, ajústala con tu asesor según tu actividad.
¿Necesito saber fórmulas?
No. Solo rellenas cobros y pagos; flujo, saldo final y encadenado ya vienen resueltos y protegidos.
¿Sirve en Google Sheets?
Puedes subir el archivo a Google Drive y abrirlo allí, y debería conservar fórmulas y gráfico con pocos retoques.
Para completar la parte financiera de tu negocio, estas plantillas encajan con el flujo de caja:
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.