
Plantilla Excel de Libro Registro de IVA (Gratis)
Plantilla libro registro de IVA en Excel gratis: facturas emitidas y recibidas, IVA repercutido y soportado, resumen trimestral y gráficos. Plantilla gratis.
Imagina que eres diseñadora freelance y es 28 de marzo. Tienes facturas emitidas repartidas en una carpeta del correo, tickets de proveedores en el cajón y un hilo de WhatsApp con un cliente que «ya te pagó la de febrero». Antes de hablar con tu gestoría quieres saber una sola cosa: cuánto IVA has cobrado y cuánto has pagado en este trimestre. Un libro registro de IVA en Excel responde a eso en segundos, siempre que cada factura haya entrado en su hoja el día que llegó.
Esta plantilla separa lo que emites de lo que recibes, calcula la cuota de cada factura, la asigna a su trimestre y te enseña la diferencia en un panel. Es una herramienta para ordenar, no para presentar impuestos: el tipo que toca y lo que puedes deducir lo decide tu asesor, no el archivo.
Todo lo que trae el archivo para tener el IVA a la vista
Antes de teclear nada conviene saber qué hay dentro. El libro se compone de cinco hojas y todas las cuentas salen de dos listas de facturas que rellenas tú.
- Hojas
- Resumen, Emitidas, Recibidas, Ajustes e Instrucciones
- Capacidad
- 60 filas en Emitidas y 60 en Recibidas, con las fórmulas ya puestas
- Panel
- Cuadro T1-T4 con acumulado, 8 indicadores, desglose por tipo y 2 gráficos
- Ejemplo
- 15 facturas emitidas y 14 recibidas, todas ficticias
- Tipos de IVA
- 21 %, 10 %, 4 % y 0 % en «Ajustes» (C8:C11), editables
- Ejercicio
- Se escribe en «Ajustes» (C5); en el ejemplo es 2026
- Compatibilidad
- Funciones clásicas, sin macros ni funciones dinámicas
Una regla visual te ahorra dudas: las celdas de fondo crema y texto azul son las que escribes; las verdes llevan fórmula y están protegidas sin contraseña. Mientras una fila no tenga datos, sus fórmulas devuelven vacío y no ensucian el cuadro.
| Hoja | Qué muestra | Qué escribes tú |
|---|---|---|
| Resumen | Cuadro trimestral, resultado, acumulado, indicadores y gráficos | Nada, es automático |
| Emitidas | Base, tipo, cuota, total y trimestre de cada factura emitida | Fecha, número, cliente, base y tipo de IVA |
| Recibidas | Lo mismo para proveedores, más el IVA deducible | Fecha, número, proveedor, concepto, base, tipo y «¿IVA deducible?» |
| Ajustes | Ejercicio y los cuatro tipos del desplegable | Ejercicio (C5) y tipos (C8:C11) |
| Instrucciones | Guía rápida y aviso | Nada |
Ocho pasos para que cada factura quede en su sitio
- Fija el ejercicio y los tiposEn «Ajustes» escribe el año en C5 (2026 en el ejemplo) y revisa los cuatro tipos de C8:C11. Son supuestos: cámbialos si hace falta.
- Apunta lo que emitesEn «Emitidas» anota fecha, número, cliente, base imponible y tipo (desplegable). La cuota y el total aparecen solos.
- Apunta lo que recibesEn «Recibidas» añade fecha, número, proveedor, concepto, base y tipo. La cuota soportada se calcula sin que hagas nada.
- Marca la deducibilidadElige Sí o No en «¿IVA deducible?». Solo las filas con «Sí» suman al IVA soportado deducible; si dudas, pregunta a tu asesor.
- Registra rectificativas en negativoPara un abono o una factura rectificativa escribe la base con signo menos. La cuota saldrá negativa y restará en su trimestre.
- Abre el ResumenAhí ves IVA repercutido, soportado, deducible y resultado de cada trimestre, más el acumulado del año.
- Mira los coloresÁmbar si falta el tipo o la fecha es de otro ejercicio; rojo si un número de factura emitida está repetido.
- Cuadra el desgloseAl cerrar el trimestre comprueba que el desglose por tipo coincide con el cuadro trimestral y, si tienes asesor, enséñale el Resumen.
Un cierre de trimestre sin sorpresas, con cifras de ejemplo
El archivo trae las facturas de «Estudio Mar Azul», un negocio inventado. Úsalas como espejo: si tu cierre se parece a esta rutina, vas por buen camino.
- Todas las facturas del periodo tienen fecha del ejercicio de «Ajustes»; ninguna aparece como «Otro ejercicio» por error.
- No hay filas con base y sin tipo: el indicador «Facturas sin tipo de IVA» marca 0.
- Los números de las emitidas son únicos y no hay celdas rojas.
- Cada factura recibida tiene su Sí o No en «¿IVA deducible?».
- El total del desglose por tipo coincide con el cuadro del trimestre.
- Has guardado una copia con el nombre del periodo, por ejemplo «Libro IVA 2026 T3».
Con esos datos ficticios, las 15 facturas emitidas suman una base de 17.310 € y las 14 recibidas, 4.474 €. El cuadro queda así, con los tipos de ejemplo:
| Trimestre | Base emitidas | IVA repercutido | IVA soportado | Soportado deducible | Resultado |
|---|---|---|---|---|---|
| T1 | 6.450,00 € | 962,70 € | 305,65 € | 299,25 € | 663,45 € |
| T2 | 5.300,00 € | 1.056,90 € | 407,40 € | 321,30 € | 735,60 € |
| T3 | 3.810,00 € | 447,70 € | 188,40 € | 176,40 € | 271,30 € |
| T4 (en curso) | 1.750,00 € | 367,50 € | 17,85 € | 17,85 € | 349,65 € |
| Año | 17.310,00 € | 2.834,80 € | 919,30 € | 814,80 € | 2.020,00 € |
Fíjate en la diferencia entre 919,30 € soportados y 814,80 € deducibles: los 104,50 € de en medio son tres facturas marcadas «No» (dos comidas y una reparación de uso mixto). Es una marca inventada para el ejemplo; en tu caso la decisión es de tu asesor. En el Resumen los ocho indicadores muestran 17.310 € de base, 2.834,80 € repercutidos, 814,80 € deducibles, 2.020 € de resultado, 15 emitidas, 14 recibidas, 104,50 € no deducibles y 0 facturas sin tipo. Todo se recalcula al editar una factura.
Cuatro fallos que descuadran el IVA y cómo detectarlos
| Fallo | Qué verás en el archivo | Cómo se corrige |
|---|---|---|
| Factura con base pero sin tipo de IVA | El total es igual a la base, la celda se pone en ámbar y el indicador de facturas sin tipo deja de ser 0 | Elige el tipo en el desplegable; esa cuota falta en el trimestre hasta entonces |
| Fecha de otro año (2025 en lugar de 2026) | La factura se marca «Otro ejercicio» y no suma a ningún trimestre; el Resumen muestra un aviso | Corrige el año tecleado, o ignora el aviso si de verdad es de otro ejercicio |
| Número de factura emitida repetido | La celda se pone en rojo | Mira si es un error de teclado o una factura duplicada: sumar la misma base dos veces falsea el resultado |
| Cambiar un tipo de «Ajustes» con facturas ya apuntadas | Las antiguas con 10 % dejan de coincidir con el desglose y aparece un aviso inferior | Sustituye un tipo que no uses en lugar de modificar uno con facturas |
El cuarto fallo tiene su explicación: cada factura guarda el valor numérico del tipo, no una referencia a su nombre. Por eso el desglose, que se apoya en SUMAR.SI.CONJUNTO, solo reconoce los tipos que sigue encontrando en «Ajustes».
Con los datos de ejemplo salen 2.834,80 € de cuota emitida y 814,80 € de IVA deducible
Esas dos cifras aparecen arriba de las hojas Emitidas y Recibidas, en la línea «Totales del libro». Para ver cómo se llega a ellas, basta con seguir una factura de cada tipo. Los clientes y proveedores son ficticios.
| Factura | Base × tipo | Cuota y total |
|---|---|---|
| 2026-001 (emitida) | 1.200,00 × 21 % | 252,00 y 1.452,00 |
| A-1021 (recibida) | 320,00 × 21 % | 67,20 y 387,20 |
| R-204 (recibida) | 64,00 × 10 % | 6,40 y 70,40 |
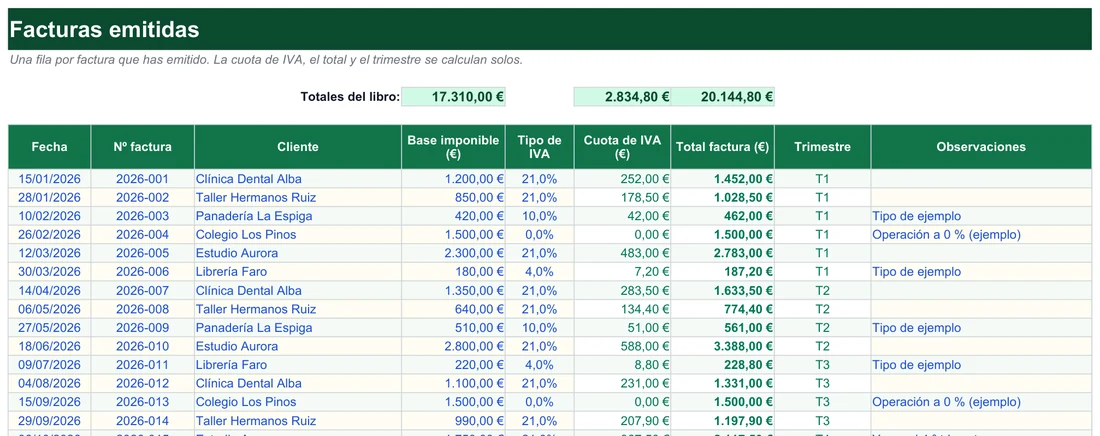
En Emitidas, cada fila lleva fecha, número, cliente, base imponible y tipo de IVA; el tipo se elige de una lista que sale de la hoja Ajustes. Todo lo demás es fórmula. La suma de la columna de bases (17.310,00 €) y las otras dos cifras de la cabecera, 2.834,80 € de cuota y 20.144,80 € de total, cuadran: 17.310 + 2.834,80 = 20.144,80.
La cuota multiplica y redondea a céntimos:
=SI(O(E8="";F8="");"";REDONDEAR(E8*F8;2))Si falta la base o el tipo, la celda queda vacía en lugar de enseñar un 0 falso. El total suma base más cuota: =SI(E8="";"";E8+N(G8)). Por eso las facturas a 0 % del ejemplo (2026-004 y 2026-013, de 1.500,00 €) tienen cuota de 0,00 € y total igual a la base.
El trimestre sale de la fecha y de un año de referencia guardado en Ajustes:
=SI(B8="";"";SI(AÑO(B8)<>Ajustes!$C$5;"Otro ejercicio";"T"&(ENTERO((MES(B8)-1)/3)+1)))El 12/03/2026 da (3−1)/3 = 0,67, se queda en 0 y se suma 1: T1. El 14/04/2026 da (4−1)/3 = 1 y sale T2. Una fecha de otro año no se mezcla: la fila muestra «Otro ejercicio».
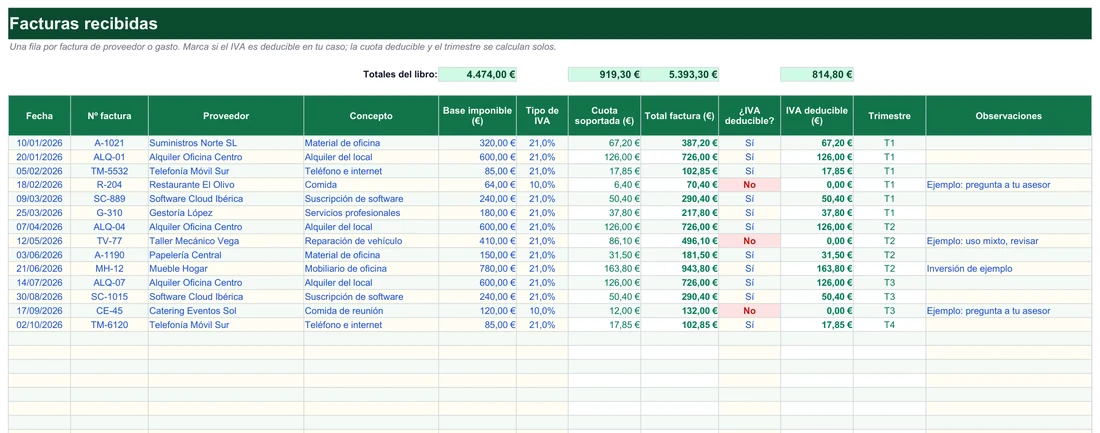
La hoja Recibidas añade una pregunta: ¿IVA deducible?, con desplegable Sí/No. La cuota deducible depende de esa respuesta:
=SI(H8="";"";SI(J8="Sí";H8;0))Con «Sí», la columna IVA deducible repite la cuota soportada (67,20 € en A-1021); con «No» pone 0,00 €, y la celda se tiñe de rojo claro. En el ejemplo hay tres filas marcadas «No»: R-204 (6,40 €), TV-77 (86,10 €) y CE-45 (12,00 €). Su suma, 104,50 €, es la diferencia entre la cuota soportada total, 919,30 €, y el IVA deducible, 814,80 €. Las observaciones de esas filas hablan de ejemplo y de consultar con un asesor: el libro no decide por ti qué es deducible, solo suma lo que marques. Esa misma lógica se repite arriba: la cabecera de Recibidas enseña 4.474,00 € de base, 919,30 € de cuota soportada, 5.393,30 € de total y 814,80 € deducibles, de modo que puedes contrastar cada cifra sumando las filas de la tabla con una calculadora.
Respuestas claras para tus dudas con el libro de IVA
¿Puedo usar este libro para presentar el IVA?
No. Ordena facturas y resume cifras por trimestre, nada más. La presentación y las reglas de deducibilidad dependen de cada caso y se consultan con un asesor o con la Agencia Tributaria.
¿Qué significa «A ingresar» o «A compensar»?
Es una etiqueta orientativa sobre el signo del resultado: positivo, «A ingresar»; negativo, «A compensar»; cero, «Cero». Con las dos columnas sin datos aparece «Sin datos». No es una liquidación oficial.
¿Cómo anoto un abono de un proveedor?
Con la base en negativo en «Recibidas». La cuota sale negativa y reduce el trimestre. El tratamiento concreto de cada rectificativa conviene validarlo con tu asesor.
¿Qué hago con una factura de un año anterior?
Si su fecha no pertenece al ejercicio de «Ajustes», se etiqueta «Otro ejercicio» y queda fuera del cuadro. Es el comportamiento esperado, y el Resumen te avisa de cuántas hay.
¿Y si tengo más de 60 facturas?
Desprotege la hoja (no hay contraseña), copia la última fila hacia abajo y amplía los rangos del Resumen. Otra opción es abrir un archivo nuevo por semestre.
¿Puedo cambiar los tipos de IVA?
Sí, en C8:C11 de «Ajustes». Mejor sustituye uno que no uses; así las facturas ya apuntadas no se quedan huérfanas.
¿Funciona en Excel 2016 y en LibreOffice?
Sí. Usa funciones clásicas (SUMAR.SI, SUMAR.SI.CONJUNTO, SI, REDONDEAR) y no necesita macros ni funciones dinámicas.
Vocabulario del IVA para no perderte entre columnas
- Base imponible
- IVA repercutido
- IVA soportado
- IVA deducible
- Cuota
- Rectificativa
- Ejercicio
- Acumulado
La base imponible es el importe sin IVA; la cuota es lo que resulta de aplicarle el tipo. El IVA repercutido es el de tus facturas emitidas y el soportado, el de las que recibes. El deducible es la parte del soportado que marcas con «Sí». El ejercicio es el año que escribes en «Ajustes», y el acumulado suma el resultado desde T1.
Si quieres ver cómo se construye cada cifra, las fórmulas clave son estas: la cuota emitida es =SI(O(E8="";F8="");"";REDONDEAR(E8*F8;2)), el total es =SI(E8="";"";E8+N(G8)) y el resultado de un trimestre es =D6-G6. El trimestre sale de =SI(B8="";"";SI(AÑO(B8)<>Ajustes!$C$5;"Otro ejercicio";"T"&(ENTERO((MES(B8)-1)/3)+1))) y el cuadro suma con =SUMAR.SI(Emitidas!$I$8:$I$67;$B6;Emitidas!$G$8:$G$67). La marca de deducible es =SI(H8="";"";SI(J8="Sí";H8;0)), la etiqueta orientativa es =SI(Y(C6=0;E6=0);"Sin datos";SI(H6>0;"A ingresar";SI(H6<0;"A compensar";"Cero"))) y el acumulado, =SUMA($H$6:H6). Para el desglose, =SUMAR.SI.CONJUNTO(Emitidas!$G$8:$G$67;Emitidas!$F$8:$F$67;$B21;Emitidas!$I$8:$I$67;"<>Otro ejercicio"). Si necesitas repasar la base de todo esto, tienes cómo usar SUMAR.SI y la guía de cómo calcular el IVA en Excel.
Con los tipos de ejemplo, el desglose por tipo del archivo queda así:
| Tipo (ejemplo) | Base emitidas | Cuota repercutida | Base recibidas | Cuota deducible |
|---|---|---|---|---|
| 21 % | 12.980,00 € | 2.725,80 € | 4.290,00 € | 814,80 € |
| 10 % | 930,00 € | 93,00 € | 184,00 € | 0,00 € |
| 4 % | 400,00 € | 16,00 € | 0,00 € | 0,00 € |
| 0 % | 3.000,00 € | 0,00 € | 0,00 € | 0,00 € |
Libro de IVA en Excel frente a apuntar facturas a mano
Cuaderno o carpeta suelta
- Sumas a mano al cerrar cada trimestre y arrastras los errores.
- Una factura sin tipo o con fecha equivocada pasa desapercibida.
- Para ver el acumulado hay que recalcular todo.
- Compartirlo con la gestoría implica fotos o fotocopias.
Libro registro en Excel
- La cuota, el total y el trimestre se calculan solos en cada fila.
- Los colores avisan de tipos vacíos, otros ejercicios y números repetidos.
- El Resumen y los dos gráficos se actualizan al editar una factura.
- Un único archivo que puedes guardar por periodo y enseñar a tu asesor.
Personalizarlo es sencillo. Si usas menos de cuatro tipos, sustituye los que sobren. Con las hojas protegidas evitas borrar fórmulas por accidente; el procedimiento está en proteger celdas en Excel. Las listas desplegables y las restricciones de fecha e importe funcionan con la validación de datos. Por dentro hay más de 500 fórmulas que combinan REDONDEAR, SI, AÑO, MES, ENTERO, SUMAR.SI, SUMAR.SI.CONJUNTO, CONTAR.SI y SUMAPRODUCTO.
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.