
Plantilla Excel del Libro Registro de Facturas (Gratis)
Lleva el libro registro de facturas expedidas y recibidas en Excel, con detección de huecos y números repetidos y el resumen de IVA por trimestre.
Una factura emitida de 1.500 € de base, al 21 %, genera 315 € de IVA y un total de 1.815 €. Otra recibida de 900 € deja 189 € de IVA soportado. En el tercer trimestre, la diferencia entre lo que has repercutido y lo que puedes deducir es de 126 €. Ese cálculo ya está resuelto en este libro registro de facturas en Excel, con dos filas de ejemplo (un cliente y un proveedor ficticios) que sustituyes por tus datos reales.
El archivo trae una hoja de instrucciones y tres de trabajo: Expedidas (hasta 200 facturas emitidas), Recibidas (hasta 250 de proveedores) y Resumen, que reparte las cifras por trimestre. Es una herramienta de orden para ti y para tu gestoría, no un libro oficial homologado.
Qué datos de cada factura necesita el libro para trabajar solo
Antes de empezar, conviene saber qué hay que teclear y qué se rellena por su cuenta. Las celdas con fondo crema y texto azul son las tuyas; el resto lleva fórmula y no hace falta tocarlo.
| Lo que anotas | Hoja | Lo que hace la plantilla con ello |
|---|---|---|
| Nº correlativo y nº de factura | Expedidas | Detecta números repetidos y huecos en la serie y lo avisa en la columna «Aviso» |
| Fecha de expedición | Expedidas | Asigna el trimestre (1 a 4) sin que lo escribas |
| NIF y nombre del destinatario, fecha de operación | Expedidas | Queda como dato de registro, sin cálculos |
| Base imponible y % de IVA | Expedidas | Calcula la cuota de IVA y el total de la factura |
| Nº de recepción, nº de factura del proveedor, fechas, NIF y proveedor | Recibidas | Ordena el registro y asigna el trimestre según la fecha de factura |
| Base, % de IVA y % deducible (100 % por defecto) | Recibidas | Calcula la cuota, el IVA deducible y el total |
La distinción de fondo es sencilla. Una factura expedida la emites tú y el IVA que lleva es repercutido: lo cobras al cliente y se declara. Una recibida te la envía un proveedor y su IVA es soportado: en muchos casos puedes deducirlo. Mezclar ambas en la misma lista es el error que más estropea un libro casero, y por eso aquí viven en hojas separadas.
¿Qué ocurre en las hojas Expedidas y Recibidas cuando anotas una factura?
El libro tiene una hoja para lo que facturas y otra para lo que te facturan. Funcionan igual: una fila por factura, celdas azules para tus datos y columnas verdes que se rellenan en cuanto hay una base. Empecemos por la de ventas, con la fila de ejemplo (todo ficticio) que trae el archivo.
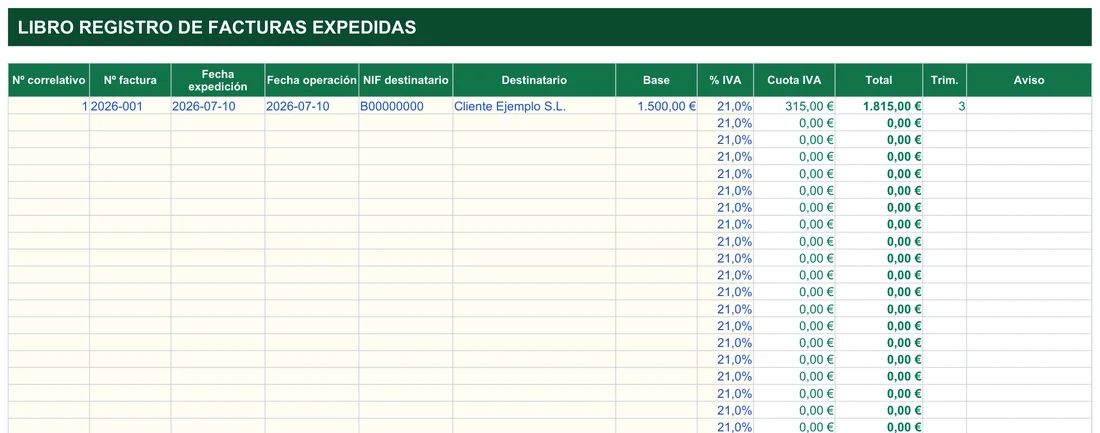
- Lo que escribes: el número correlativo, el número de factura (2026-001), las fechas de expedición y de operación (ambas 2026-07-10), el NIF y el nombre del destinatario (Cliente Ejemplo S.L.) y la base, que aquí es 1.500,00 €.
- Lo que ya viene puesto: el % IVA, que aparece en 21,0% incluso en las filas vacías. Es una celda editable, de modo que puedes cambiarlo en las facturas que lleven otro tipo.
- Lo que sale solo: Cuota IVA (315,00 €), Total (1.815,00 €) y Trim., que marca 3.
- El Aviso: una columna final que se queda vacía mientras todo vaya bien y escribe una advertencia cuando la numeración falla.
Las dos primeras columnas calculadas son sencillas. Se leen como «si no hay base, cero; si la hay, haz esto»:
=SI(H5="";0;H5*N(I5))
=SI(H5="";0;H5+J5)
La primera multiplica la base por el porcentaje: 1.500 × 21 % = 315. La segunda suma base y cuota: 1.500 + 315 = 1.815. El trimestre no se teclea, se deduce de la fecha de expedición:
=SI(D5="";"";REDONDEAR.MAS(MES(D5)/3;0))Julio es el mes 7; 7 dividido entre 3 da 2,33 y REDONDEAR.MAS lo sube al entero siguiente, 3. Con enero, febrero o marzo sale 1; con abril a junio, 2, y así sucesivamente.
El aviso de la última columna revisa el número correlativo. Escribe «Número repetido» si ese número ya aparece en otra fila de la lista, y «Hueco de numeración» si la fila siguiente salta más de una unidad. Puede resultar útil para detectar un salto antes de que lo vea alguien más.
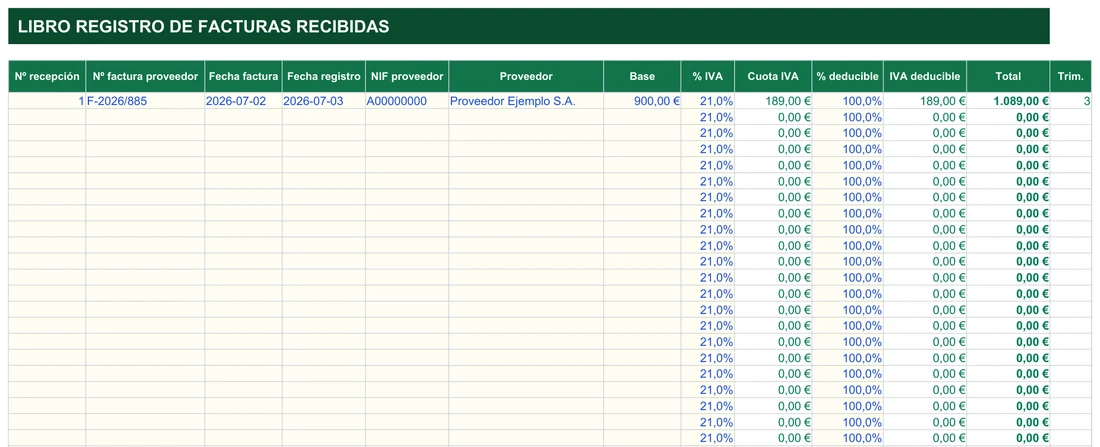
La hoja Recibidas sigue la misma lógica con columnas propias: Nº recepción, Nº factura proveedor, Fecha factura, Fecha registro, NIF proveedor y Proveedor. La fila de ejemplo es una factura F-2026/885 de Proveedor Ejemplo S.A. con base de 900,00 €. Se calcula una Cuota IVA de 189,00 € (900 × 21 %) y un Total de 1.089,00 €. Aparece además un % deducible, que arranca en 100,0%, y una columna IVA deducible, que aquí vale 189,00 €. Si una factura solo es deducible en parte, ese porcentaje es la celda que tocas.
Guías de Excel que mejoran tu libro de facturas
El libro funciona tal como llega, pero con un poco de oficio sacas más partido. Estas son las guías que más te servirán para entender y retocar cada columna.
Entiende de dónde sale la cuota de cada factura y cómo se aplica un porcentaje a una base.
Que todos los importes se vean igual, con euros y decimales coherentes en toda la columna.
Para elegir el tipo de IVA o el estado de cobro en vez de escribirlo a mano.
El documento que después anotas aquí: la factura emitida, con sus datos completos.
Si además quieres cruzar tu facturación con lo que realmente entra y sale de tu cuenta, tienes la plantilla de ingresos y gastos para autónomos, y si te desplazas por trabajo, el control de kilometraje.
Ajusta las columnas de tu libro sin romper las fórmulas
Personalizar es sencillo si respetas una regla: puedes cambiar lo que escribes, pero no lo que calcula. Tres retoques merecen la pena.
Un desplegable para el tipo de IVA
La columna «% IVA» llega con el 21 % de los ejemplos. Si facturas con varios tipos, ponle una lista desplegable con los porcentajes que uses y elimina el riesgo de teclear un 12 en lugar de un 21. La cuota se calcula con =SI(H5="";0;H5*N(I5)), de modo que cualquier valor que pongas en la columna de porcentaje se aplica sobre la base de esa fila.
El porcentaje deducible, solo cuando toque bajarlo
En Recibidas, el «% deducible» viene al 100 %. Si una factura no se deduce entera, baja el porcentaje en esa fila y el IVA deducible se recalcula con =SI(H5="";0;J5*N(K5)). Qué parte es deducible en cada gasto lo decide tu asesor, no la plantilla.
Fechas reales y importes numéricos
El trimestre sale de la fecha, así que una fecha escrita como texto (por ejemplo, 15.03.26, con puntos o con espacios) se queda sin trimestre y desaparece del resumen. Comprueba que se alinean a la derecha como números y no a la izquierda como texto, y aplica el mismo formato de moneda a todos los importes.
Qué hacer con las filas de ejemplo
La factura 2026-001 y la recibida F-2026/885 están ahí para que veas el libro funcionando. Sobrescribe sus datos con los tuyos en cuanto empieces; así evitas que el cliente y el proveedor ficticios contaminen los totales del primer trimestre.
Diez minutos a la semana para que el cierre trimestral no duela
El libro de facturas se estropea por acumulación, no por complicado. Esta rutina corta lo evita:
- Anota las facturas emitidas de la semana en Expedidas, en orden y con el número correlativo que corresponda.
- Mira la columna «Aviso»: si aparece «Número repetido» o «Hueco de numeración», arréglalo antes de seguir.
- Pasa a Recibidas los justificantes que hayan llegado por correo o en papel, sin esperar a fin de mes.
- Si has anulado una factura, no borres la fila: déjala anotada como anulada para que el número siga justificado.
- Echa un vistazo al recuento de avisos de Resumen; tiene que marcar cero repetidos y cero huecos.
- Al cerrar el periodo, guarda una copia del archivo con la fecha en el nombre como histórico.
La gracia de este ritmo es que cada revisión es pequeña. Si un número se salta o una fecha está mal escrita, lo ves esa misma semana, con la factura todavía a mano, y no tres meses después tratando de reconstruir qué ocurrió con un PDF perdido en el correo.
Recorrido por las hojas: de la factura a la cifra del trimestre
Expedidas: tus facturas y su numeración vigilada
Cada fila es una factura emitida, con 200 filas disponibles. La cuota y el total se calculan solos, y el trimestre sale del mes de la fecha de expedición. La columna «Aviso» cruza los números con =SI(CONTAR.SI($B$5:$B$204;B5)>1;"Número repetido";...) para señalar repeticiones y comprueba si la fila siguiente salta más de un número para marcar el hueco.
Recibidas: lo que te facturan y cuánto IVA puedes recuperar
Funciona en espejo, con 250 filas. Aquí cuenta el IVA soportado, y la columna «IVA deducible» multiplica la cuota por el porcentaje que hayas dejado en la fila. Cuanto más completo esté este registro, menos justificantes se perderán cuando se cierre el trimestre.
Antes de pasar al resumen, un detalle práctico: las dos hojas de registro están pensadas para crecer hacia abajo sin saltarte filas. Si dejas una fila en blanco en medio, la columna «Aviso» puede interpretarla como el final de la serie y no comparar bien lo que viene después.
Resumen: cuatro trimestres y un recuento de avisos
Esta hoja suma por trimestre con =SUMAR.SI.CONJUNTO(Expedidas!$H:$H;Expedidas!$L:$L;1) (y la misma lógica para el IVA repercutido, la base recibida y el IVA deducible). La columna «Diferencia IVA» resta lo deducible a lo repercutido, y la fila del año lo acumula. Debajo tienes las facturas expedidas registradas y los avisos detectados. Así podría verse con un año de actividad (cifras ficticias, solo ilustrativas):
| Trimestre | Base imponible expedidas | IVA repercutido | IVA soportado | Diferencia (a ingresar) |
|---|---|---|---|---|
| 1T | 8.200 € | 1.722 € | 540 € | 1.182 € |
| 2T | 9.450 € | 1.984,50 € | 610 € | 1.374,50 € |
| 3T | 7.100 € | 1.491 € | 480 € | 1.011 € |
| 4T | 10.300 € | 2.163 € | 705 € | 1.458 € |
Tus cifras reales las calcula el libro a partir de lo que vayas anotando. La diferencia que ves es una referencia: la cifra que se declara la confirma siempre quien presenta el modelo.
Las dudas de quien lleva su libro de facturas en Excel
¿Tengo que llevar el libro registro de IVA precisamente en Excel?
¿Qué hago con una factura anulada?
¿Por qué una factura mía no aparece en el trimestre del Resumen?
¿Cómo trato un gasto del que solo me deduzco una parte?
¿Qué pasa si emito más de 200 facturas en el año?
¿Sirve para recargo de equivalencia, módulos o exportaciones?
¿El archivo guarda también los justificantes?
¿Puedo usarlo aunque ya tenga un programa de facturación?
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.