
Plantilla Excel de Plan de Negocio y Viabilidad (Gratis)
Plantilla excel plan de negocio y viabilidad: hipótesis, inversión, ventas a 12 meses y 3 años, tesorería, préstamo y ROI. Plantilla gratis.
Una cafetería de barrio, inventada, abre en marzo de 2027 con una inversión de 69.100 €. En el escenario realista vende 168.029,84 € el primer año, termina con 3.157,29 € de beneficio neto y recupera lo invertido en 35,3 meses. El libro lo resume con una palabra: «VIABLE». Cambia el selector a «Pesimista» y la palabra pasa a «RIESGO». Eso es lo que hace esta plantilla Excel de plan de negocio con tus cifras: enseñarte, antes de gastar un euro, si la idea aguanta.
Introduces ventas, inversión, costes fijos y financiación; el archivo calcula la cuenta de resultados, la tesorería mes a mes y la viabilidad en tres escenarios. Funciona en Excel y en LibreOffice, sin macros.
¿Qué significan los términos del plan antes de rellenarlo?
Un plan de viabilidad no adivina el futuro: te dice qué tiene que pasar para que el negocio funcione. Responde a cuatro preguntas concretas: cuánto dinero necesitas para abrir, cuántas ventas hacen falta para no perder dinero, cuándo recuperas lo invertido y si la caja aguanta los primeros meses. Para leerlo bien conviene dominar este vocabulario.
- Hipótesis
- Cada supuesto que tú introduces: clientes del primer mes, precio medio, crecimiento, costes. Son las celdas de fondo crema y texto azul; todo lo demás se calcula.
- Escenario
- Un conjunto de hipótesis: pesimista, realista u optimista. Se elige en la celda C5 del Resumen y todo el modelo se recalcula.
- Inversión inicial
- Lo que pagas antes de vender: reforma, maquinaria, mobiliario, trámites, fianza, existencias. Con vida útil de 0 años no se amortiza (fianza, existencias).
- Costes fijos
- Lo que pagas aunque no vendas: alquiler, personal, seguros, software, gestoría. La fila 55 de Hipótesis los suma.
- Costes variables
- El porcentaje de cada venta que se va en materias primas, envases y comisiones.
- Margen bruto
- Lo que queda de cada venta tras los costes variables. En el ejemplo, el 67 %.
- Punto de equilibrio
- Ventas mensuales a partir de las cuales dejas de perder dinero; la hoja las traduce a clientes al día.
- Payback
- Meses que tardas en recuperar la inversión con la caja que genera el negocio. Si no se recupera en tres años, indica «Más de 36 meses».
- ROI a 3 años
- Rentabilidad acumulada de la inversión al cabo de tres años, según el modelo.
- Cobertura de la deuda
- Resultado antes de amortizaciones e intereses entre las cuotas anuales (intereses más capital). Por debajo de 1, el negocio no alcanza a pagar el préstamo.
¿Cómo cambia el resultado entre pesimista, realista y optimista?
Los tres escenarios viven en la hoja «Hipótesis», filas 9 a 17, y la columna «Valor activo» alimenta toda la previsión. Aquí están los parámetros del ejemplo y lo que producen:
| Parámetro o resultado | Pesimista | Realista | Optimista |
|---|---|---|---|
| Clientes del primer mes | 1.700 | 2.100 | 2.600 |
| Precio medio por venta | 5,20 € | 5,80 € | 6,20 € |
| Crecimiento mensual de clientes | 1 % | 2,5 % | 4 % |
| Capacidad máxima (clientes al mes) | 4.200 | 4.200 | 4.200 |
| Subida anual de precios | 1 % | 2 % | 3 % |
| Subida anual de costes fijos | 3 % | 2,5 % | 2 % |
| Costes variables sobre ventas | 36 % | 33 % | 31 % |
| Beneficio neto, año 1 | Pérdidas de unos 36.329 € | 3.157,29 € | 47.238 € |
| Caja | Negativa, hasta 25.888 € | Mínima de 7.940,19 € (junio) | Payback de 13,7 meses |
| Lectura rápida | RIESGO | VIABLE | VIABLE |
La comparación sirve para algo más que para tranquilizarte: te dice qué margen de error tienes. Un plan en papel queda obsoleto en cuanto cambias una hipótesis; aquí, al tocar el precio, la cuota o los costes fijos, el resultado, la caja y los indicadores se recalculan y puedes enseñar a tu banco o a tus socios tres escenarios coherentes en lugar de una única cifra.
¿Cómo se monta el plan, de la inversión a la lectura final?
- En «Hipótesis», fila 8 y siguientes, escribe para los tres escenarios los clientes del primer mes, el precio medio, el crecimiento mensual, la capacidad máxima y el porcentaje de costes variables.
- Rellena los parámetros generales (filas 20 a 23): mes de apertura, días de apertura al mes (26 en el ejemplo), tipo del impuesto sobre beneficios, que es un supuesto, y caja mínima de seguridad.
- Anota la inversión inicial (filas 27 a 38) con concepto, importe y vida útil en años. Hay 12 filas y el ejemplo usa 8.
- Lista los costes fijos mensuales (filas 43 a 54). La columna D muestra el peso de cada partida.
- Indica la financiación (filas 58 a 61): capital de los socios, préstamo, interés anual y plazo. La celda C66 muestra la caja con la que empiezas; si sale en rojo, falta dinero.
- Vuelve a «Resumen» y elige el escenario en C5. Indicadores, tablas y gráficos se actualizan al momento.
- Revisa la fila 33 de «Previsión mensual»: cada mes sale como OK, «Caja baja» o «Sin caja». Es el semáforo más importante del libro.
- En «Previsión 3 años» apunta payback, ROI y cobertura de la deuda de cada escenario para compararlos.
El caso de ejemplo se financia con 34.000 € de capital propio y un préstamo de 45.000 € al 7,5 % a 5 años, con una cuota de 901,71 € al mes y 9.900 € de caja inicial. La inversión de 69.100 € se reparte en reforma (28.000 €), maquinaria (17.500 €), mobiliario (9.500 €), equipos (2.200 €), trámites (3.800 €), fianza (2.600 €), existencias (3.500 €) y lanzamiento (2.000 €). Los costes fijos suman 8.060 € al mes.
- Cada importe va sin IVA y con el mismo criterio en toda la hoja.
- La inversión suma lo que pagas antes de vender, con su vida útil en años.
- Los costes fijos incluyen gestoría, seguros, software y comisiones, no solo el alquiler.
- La caja inicial, tras la inversión, no es casi cero.
- Has mirado el semáforo mensual de «Previsión mensual» en los tres escenarios.
¿Qué guías de Excel te ayudan a entender el modelo?
Todo el libro usa funciones clásicas, compatibles con Excel 2016 y LibreOffice. Si quieres entender o retocar el modelo, estas son las lecturas útiles:
- La función SI: anida los tramos del payback y la lectura rápida del Resumen.
- Formato condicional: pinta en rojo los resultados negativos y colorea la alerta de caja de cada mes.
- Escenarios en Excel: para ir más allá y comparar los tres escenarios copiando los indicadores en otra hoja.
- Validación de datos: la celda del selector solo admite las tres opciones gracias a ella.
Si trabajas en otro sector, cambia los textos de inversión y costes fijos por los de tu actividad; el modelo no depende de los nombres. Para servicios, interpreta «cliente» como cada venta o factura; en una tienda, usa tickets; en una academia, alumnos por mes y cuota mensual.
¿Cómo se calculan las cifras clave del plan?
| Resultado | Fórmula (en español) | Dónde |
|---|---|---|
| Clientes del mes | =MIN(capacidad; clientes_mes1*(1+crecimiento)^(mes-1)) | Previsión mensual, fila 9 |
| Ventas | =clientes*precio_medio | Previsión mensual, fila 11 |
| Margen bruto | =ventas-ventas*%variable | Previsión mensual, fila 14 |
| Intereses del mes | =PAGOINT(interés/12; mes; plazo*12; -préstamo) | Previsión mensual, fila 20 |
| Cuota mensual | =PAGO(interés/12; plazo*12; -préstamo) | Hipótesis, C62 |
| Saldo final de caja | =saldo_inicial+cobros-pagos-intereses-capital-impuestos | Previsión mensual, fila 32 |
| Deuda pendiente | =VF(interés/12; MIN(meses; plazo*12); cuota; -préstamo) | Previsión 3 años, fila 30 |
| Punto de equilibrio | =(fijos+amortización/12+intereses/12)/(1-%variable) | Resumen, B12 |
| Payback | =SI(acumulado>=inversión; inversión/caja_generada*12; ...) | Previsión 3 años, C36 |
Con el escenario realista, estas son las cifras de los tres años:
| Indicador | Año 1 | Año 2 | Año 3 |
|---|---|---|---|
| Ventas | 168.029,84 € | 201.478,38 € | 209.618,11 € |
| Beneficio neto | 3.157,29 € | 20.071,73 € | 22.967,66 € |
| Saldo final de caja | 13.597,95 € | 33.612,04 € | 55.877,31 € |
| Deuda pendiente | 37.293,16 € | 28.988,02 € | 20.038,13 € |
El punto de equilibrio está en unos 13.443 € de ventas al mes (89 clientes al día); el negocio deja de perder dinero en agosto de 2027, la caja nunca baja de 7.940,19 € y el ROI a 3 años es del 66,9 %. Así de simple: ganar dinero en la cuenta de resultados no garantiza liquidez, porque la caja descuenta además la devolución del capital del préstamo y los impuestos.
¿Qué errores evitar y cuándo preocuparse por un indicador?
| Indicador | Cuándo preocuparse |
|---|---|
| Margen bruto | Si baja del margen que necesitas para cubrir los fijos |
| Punto de equilibrio | Si es mayor que tus ventas realistas del mes 6 |
| Saldo de caja mínimo | Si es negativo o inferior a la caja de seguridad (3.000 € en el ejemplo) |
| Payback | Si supera el plazo que tú aceptas o sale «Más de 36 meses» |
| Cobertura de la deuda | Si es inferior a 1 |
Imagina que dudas entre subir el café a 6,00 € o mantener 5,80 €. Cambias solo el precio medio en la columna realista y miras tres cosas: el punto de equilibrio, la caja mínima y el payback. Si ninguna mejora lo bastante como para compensar perder clientes, mejor no tocarlo.
Ejemplo ficticio
Qué decides tú y qué construye el libro mes a mes
Celdas para ti: todo nace en Hipótesis
Las hojas de previsión no admiten que teclees cifras sueltas. El propio subtítulo de la hoja mensual lo avisa: todo se calcula desde Hipótesis. Ahí fijas el punto de partida de clientes, su ritmo de crecimiento, un techo de capacidad, el precio medio, los porcentajes de costes y la fecha de apertura, y eliges el escenario activo (en la captura, «Realista»). Cualquier cambio en esas celdas se reparte por las doce columnas sin que toques una fórmula.
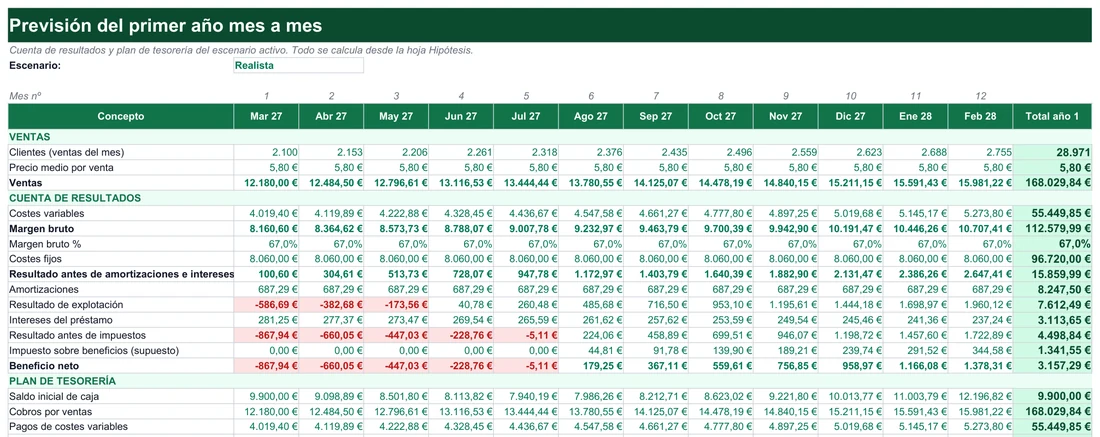
La cabecera de meses también sale de ahí: «Mar 27», «Abr 27»… se construyen a partir de la fecha de inicio, de modo que si abres un año más tarde el calendario se desplaza solo.
Celdas que se calculan solas: de los clientes al beneficio neto
Cada línea depende de la anterior. Los clientes del mes crecen sobre el mes previo sin pasar del techo:
=MIN('Hipótesis'!$F$12;'Hipótesis'!$F$9*(1+'Hipótesis'!$F$11)^(C$6-1))Aquí C$6 es el número de mes y el exponente hace que el mes 1 coincida con el punto de partida. Los costes variables se obtienen multiplicando las ventas por un porcentaje de Hipótesis:
=C11*'Hipótesis'!$F$17Sigue el primer mes con datos de ejemplo ficticios. 2.100 clientes a 5,80 € dan 12.180,00 € de ventas; quitando 4.019,40 € de costes variables queda un margen bruto de 8.160,60 €, un 67,0 %. Restas 8.060,00 € de costes fijos y el resultado antes de amortizaciones e intereses es de 100,60 €. Con 687,29 € de amortización el resultado de explotación cae a −586,69 €, y tras 281,25 € de intereses el beneficio neto es de −867,94 €. Las celdas en negativo se tiñen de rojo: las ves en los cinco primeros meses, y en agosto de 2027 el neto pasa a +179,25 €.
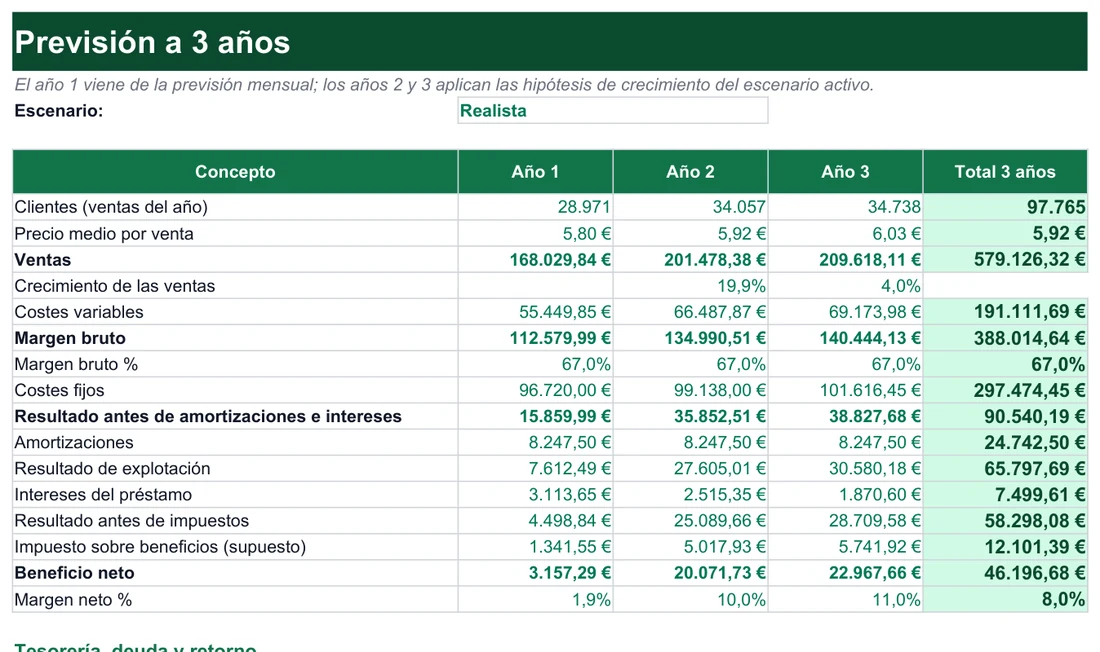
La hoja de tres años no pide nada nuevo. El año 1 es el total de la previsión mensual, y los años 2 y 3 aplican los crecimientos de Hipótesis, con el mismo techo escalado a doce meses:
=MIN('Hipótesis'!$F$12*12;D7*(1+'Hipótesis'!$F$14))El resultado es legible de un vistazo: ventas de 168.029,84 €, 201.478,38 € y 209.618,11 €, con un crecimiento del 19,9 % en el año 2 y del 4,0 % en el 3, y un margen neto que pasa del 1,9 % al 10,0 % y al 11,0 %.
¿Qué dudas suelen surgir antes de usar el plan?
¿Para qué tipo de negocio sirve?
¿Qué hace el selector de escenario?
¿Cómo se calcula el punto de equilibrio?
¿Qué significa el payback?
¿Puedo usarla para pedir un préstamo al banco?
¿Por qué sale la caja en rojo aunque haya beneficios?
¿Qué pasa con las ventas del primer mes?
¿Funciona en LibreOffice y en Google Sheets?
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.