
Plantilla Excel del Método Kakebo (Gratis)
El método japonés Kakebo, en una hoja de Excel: ingresos, objetivo de ahorro y las 4 categorías de gasto con cálculo automático.
Enero: entran 2.100 € y decides que quieres ahorrar 300 € antes de gastar nada. La hoja te dice que tienes 1.800 € disponibles. El día 4 haces la compra del súper por 64,20 €, la anotas, eliges la categoría «Supervivencia» y comprobarás que aún te quedan 1.735,80 €. Eso es, en cuatro líneas, esta plantilla del método Kakebo en Excel.
El Kakebo es un sistema japonés de ahorro con más de un siglo de historia: no se apoya en fórmulas financieras ni en apps, sino en dos hábitos, apuntar cada gasto tú mismo y parar a pensar al cerrar el mes. El archivo traduce ese cuaderno a dos hojas, Registro y Mes a mes.
Apunta tus gastos como lo hace el Kakebo. Descarga la hoja de registro y la de balance mensual.
⬇️ Descargar la plantilla (gratis)
¿En qué se distingue el Kakebo de un simple registro de gastos?
El nombre, 家計簿, significa «libro de cuentas del hogar». Lo creó en 1904 la periodista japonesa Hani Motoko, considerada la primera mujer periodista de su país. Su idea era que quien lleva el presupuesto familiar necesita una herramienta para decidir con conciencia, no solo para sumar a final de mes. De ahí sale la diferencia clave:
Un registro de gastos cualquiera
- Cuenta cuánto has gastado cuando el mes ya pasó.
- El ahorro es lo que sobra, si es que sobra algo.
- Las apps automáticas rellenan los datos por ti y los olvidas a las dos semanas.
- Categorías prácticas: vivienda, transporte, ocio.
El método Kakebo
- Te pide pensar antes y después de gastar.
- El ahorro se aparta primero, como un gasto fijo más.
- Escribir cada gasto con tus manos es una fricción útil: te hace dudar antes del siguiente.
- Cuatro categorías pensadas para ver tus gastos desde otro ángulo.
Esa fricción parece una desventaja y es, en realidad, el motor del método. Cuando tienes que teclear «cena con amigos, 38 €» y elegir la categoría, hay un segundo en el que te preguntas si ese gasto encajaba con lo que decías querer. En una app que sincroniza con el banco ese segundo no existe: el dato aparece solo y pasa de largo.
El cuaderno de papel sigue siendo una opción perfectamente válida. Pasarlo a Excel añade cálculos automáticos (balance, total por categoría, comparación entre ahorro objetivo y ahorro real), menos tachones y un historial de todo el año en un mismo archivo que puedes guardar en la nube. Lo que no debe automatizarse es la anotación del gasto.
¿Qué encuentras en cada rincón de la plantilla Kakebo?
Espacio para 400 gastos. Anotas fecha, concepto, importe y eliges la categoría en una lista desplegable; el mes se calcula solo.
Una fila por mes, de Ene a Dic: ingresos previstos, lo que quieres ahorrar y lo que te queda disponible. Después, el gasto de cada categoría, el total y la diferencia.
Si la diferencia entre lo disponible y lo gastado sale negativa, se pinta de rojo: te has pasado. Un gráfico de barras resume los meses.
Al pie de Mes a mes tienes una tabla para cada mes: «¿En qué me he pasado?» y «¿Qué cambio el mes que viene?».
El corazón del método está en cómo clasificas cada gasto. Son cuatro categorías, deliberadamente distintas de las típicas de vivienda o transporte:
| Categoría | Qué incluye |
|---|---|
| Supervivencia | Alimentación, vivienda, transporte, salud, seguros y cualquier gasto necesario para vivir. |
| Ocio y vicio | Restaurantes, bares, tabaco, alcohol, caprichos, compras impulsivas y todo lo prescindible. |
| Cultura | Libros, cine, streaming, formación, prensa, música y actividades culturales. |
| Extras e imprevistos | Gastos puntuales: regalos, bodas, reparaciones, multas, gastos médicos no habituales. |
Fíjate en que el ocio y los extras no son lo mismo: el primero es recurrente y previsible, aunque prescindible; los segundos se salen de la rutina. Separarlos te enseña si tu problema es el gasto diario en caprichos o los imprevistos que descuadran el mes. Si quieres que cada categoría tenga su color en el Registro, aplica reglas de formato condicional en Excel. No necesitas saber fórmulas: las sumas por categoría y el balance ya vienen hechos.
Los gastos dudosos son los que más consultas generan. Una guía rápida de cómo podrías clasificarlos, siempre que elijas un criterio y lo mantengas:
| Gasto dudoso | Dónde podría ir | Por qué |
|---|---|---|
| Café con un compañero | Ocio y vicio | Es prescindible y repetido |
| Regalo de cumpleaños | Extras e imprevistos | Puntual y fuera de la rutina |
| Suscripción de streaming | Cultura | Entretenimiento cultural recurrente |
| Reparación del electrodoméstico | Extras e imprevistos | No lo habías previsto |
| Comida del supermercado | Supervivencia | Necesidad básica |
¿Para quién funciona mejor el Kakebo en Excel?
Si llegas a fin de mes sin saber adónde fue el dinero
Es el caso más claro. Los gastos pequeños y en efectivo son los que desequilibran un presupuesto, justo porque nunca se anotan. Apuntar el mismo día, o esa misma noche, es la regla que más te ayuda a corregirlo. Cuanto más tiempo pasa, más fácil es que un café o un parking se te olviden.
Si quieres ahorrar una cantidad fija sin depender de la fuerza de voluntad
El Kakebo te obliga a decidir el ahorro antes de gastar. Con la columna «Quiero ahorrar» ese dinero ya sale del cálculo y lo disponible es la cifra con la que juegas. Si quieres saber qué porcentaje de tus ingresos representa cada categoría o tu ahorro real, esta guía para calcular porcentajes en Excel te enseña cómo, y verás si ahorras el 10 % o el 20 % de lo que ingresas.
Si tienes ingresos variables, como autónomo o freelance
Funciona bien porque se revisa mes a mes: en la hoja Mes a mes anotas una estimación prudente de los ingresos de ese mes concreto y ajustas el objetivo de ahorro en consecuencia. Si luego entra más, la diferencia te lo mostrará.
Imagina a una diseñadora autónoma que cobra distinto cada mes. En marzo calcula 1.800 € de ingresos prudentes y se propone ahorrar 150 €. Si finalmente entra un proyecto extra, la columna de diferencia se lo muestra con claridad y decide qué parte aparta. En abril, con menos trabajo, ajusta el objetivo sin sentir que ha fallado.
Ejemplo ficticio
Si lo llevas en pareja o en familia
Lo habitual es que una sola persona lleve el registro diario, para que las categorías sean coherentes, y que luego se comparta la hoja Mes a mes para revisar el balance entre todos. Sirve de base para hablar de cifras y no de impresiones. Y no sustituye a la aplicación de tu banco: complementa lo que esa aplicación no hace, que es obligarte a parar y pensar antes de gastar.
Qué escribes tú y qué resuelve Excel en tu Kakebo
El libro reparte el trabajo con una regla visual: las celdas de fondo crema y texto azul son para ti; las de texto verde, sobre fondo blanco, las rellena el propio archivo. Con esa regla en la cabeza, las dos hojas de trabajo se leen casi solas.
Celdas para ti
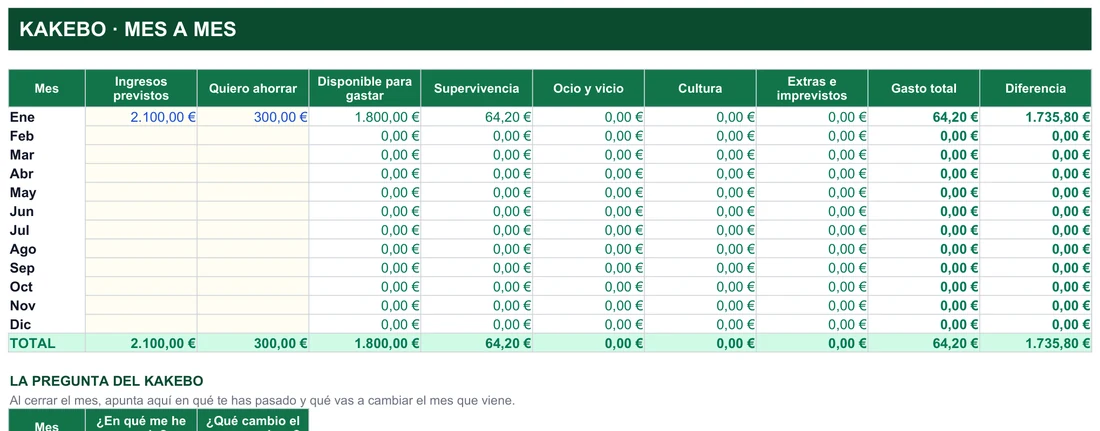
En la hoja Mes a mes solo hay dos columnas con fondo crema: Ingresos previstos y Quiero ahorrar. En los datos de ejemplo (ficticios) enero lleva 2.100,00 € y 300,00 €. El resto de los meses aparece vacío, a la espera de que lo completes.
El otro lugar donde escribes es la hoja Registro: una fila por gasto, con fecha, concepto, categoría kakebo e importe. La fila de ejemplo es la compra del súper del 4 de enero, 64,20 €, en la categoría Supervivencia. El libro incluye además una lista desplegable de cuatro opciones, que son las mismas cuatro categorías que ves como columnas en Mes a mes.
Celdas que se calculan solas
Todo lo demás de Mes a mes sale de ahí. Con esos ejemplos, la columna Disponible para gastar muestra 1.800,00 € (2.100 menos 300), y Diferencia queda en 1.735,80 € (1.800 menos los 64,20 € gastados). La fila TOTAL repite las mismas cifras porque solo enero tiene datos.
La celda de Supervivencia de enero suma desde el registro así:
=SUMAR.SI.CONJUNTO(Registro!$E:$E;Registro!$F:$F;1;Registro!$D:$D;F$4)Suma los importes (columna E) cuyo mes sea 1 (columna F) y cuya categoría coincida con el encabezado de la columna (F$4). Después, el gasto total del mes es una suma de las cuatro categorías:
=SUMA(F5:I5)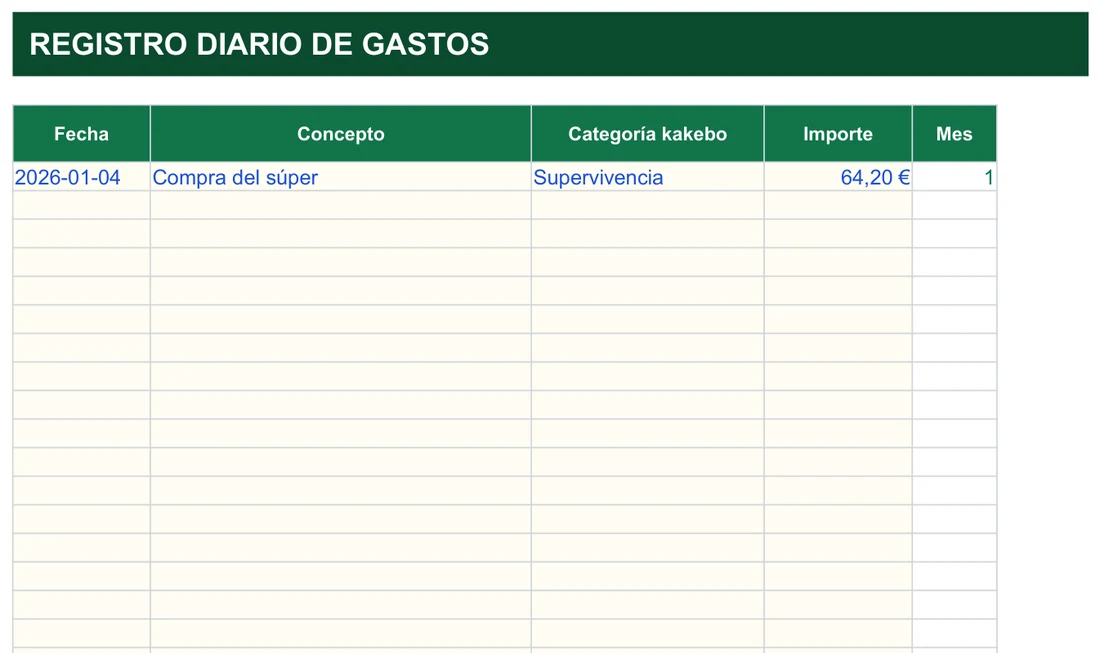
La columna Mes de Registro también es de las verdes: la rellena una fórmula que devuelve vacío si no hay fecha y, si la hay, el número de mes. Por eso la fila de ejemplo muestra un 1. Es el valor que luego usa la suma de arriba para repartir cada gasto en su mes. En esta captura no se ve el gráfico que la hoja Mes a mes incluye más abajo, ni el bloque de preguntas del cierre de mes, que queda cortado.
¿Cómo es un mes completo de Kakebo, de la primera a la última página?
El método propone cuatro preguntas: dos antes de que empiece el mes y dos al cerrarlo. No son un trámite; son lo que hace que el hábito perdure. Así se reparten a lo largo del mes:
- Día 1 del mesContesta las dos primeras preguntas: ¿cuánto dinero tengo disponible? (nómina, extras, lo que ya tenías) y ¿cuánto me gustaría ahorrar? Escribe ambas cifras en la fila del mes en Mes a mes. La plantilla te dice de cuánto dispones realmente.
- Cada díaAnota cada gasto en el momento, en la hoja Registro: fecha, concepto, importe y categoría. Entre uno y dos minutos.
- Una vez por semanaMira el balance en Mes a mes: unos cinco minutos para comprobar si vas dentro del presupuesto y si alguna categoría se dispara.
- Último día del mesResponde las otras dos: ¿cuánto he gastado? y ¿cómo puedo mejorar? Compara el ahorro objetivo con el ahorro real y rellena la tabla de preguntas de cierre. Unos quince minutos.
- Primeros tres mesesDale al menos ese tiempo antes de decidir si te funciona. El primer mes calibra categorías y cifras; a partir del segundo y del tercero ves patrones y tomas decisiones con datos.
Responder la pregunta del ahorro antes y no después es lo que diferencia el Kakebo de un simple registro: el ahorro deja de ser lo que sobra para ser el primer gasto del mes.
Un último matiz sobre el tiempo: los quince minutos del cierre se invierten sobre todo en la tabla de preguntas. Escribir con tus palabras en qué te has pasado, aunque sea una línea, te deja un rastro. Dentro de seis meses, leer lo que anotaste en marzo te dirá más sobre tus hábitos que cualquier gráfico, porque ahí aparecen las razones y no solo las cifras.
¿Qué errores hacen que se abandone el Kakebo en el segundo mes?
Lo que suele pasar
- Dejar los apuntes para el fin de semana y olvidar los gastos pequeños en efectivo.
- Meter el café con un compañero unas veces en Ocio y otras en Supervivencia.
- Revisar la hoja solo a fin de mes, cuando ya no se puede corregir.
- Fijar un ahorro inalcanzable el primer mes y rendirse al segundo.
- Obsesionarse con la perfección y darlo por perdido tras un mes malo.
Cómo evitarlo
- Anota el gasto el mismo día; una nota en el móvil sirve hasta pasarlo a la hoja.
- Decide una regla para los casos dudosos y úsala siempre. Si no, perderás fiabilidad.
- Revisa Mes a mes cada semana: así corriges el rumbo a tiempo.
- Empieza con un 5-10 % y súbelo poco a poco.
- Un mes por encima de lo previsto no invalida el método; para eso existe la pregunta de cómo mejorar.
Para leer el balance, acostúmbrate a mirar siempre la misma columna: Diferencia. Es lo disponible (ingresos previstos menos ahorro) menos el gasto total del mes. Mientras sea positiva, sigues dentro del presupuesto que te marcaste; si se pone en rojo, hay que recortar en alguna categoría o asumir que esta vez tocará reducir el ahorro. En la fila TOTAL tienes la suma del año, útil para ver el cuadro completo cuando llegue diciembre.
Si un mes no alcanzas el objetivo de ahorro, no es un fracaso, es información. Anótalo en la tabla de preguntas de cierre y ajusta el objetivo o el reparto entre categorías para el mes siguiente. El método está pensado precisamente para que ese ajuste se haga con calma.
Si quieres seguir con otras formas de ordenar tu dinero, estas plantillas son un buen complemento:
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.