
Plantilla Excel de Patrimonio Neto Personal (Gratis)
Descarga la plantilla Excel de patrimonio neto personal: activos, pasivos, ratio de endeudamiento y evolución mensual con gráfico. Plantilla gratis.
Saber cuánto tienes de verdad no es lo mismo que saber cuánto ganas. El patrimonio neto es el número que resume tu situación económica: lo que posees (activos) menos lo que debes (pasivos). Esta plantilla Excel de patrimonio neto te lo calcula en segundos y, lo más útil, te permite ver cómo evoluciona mes a mes.
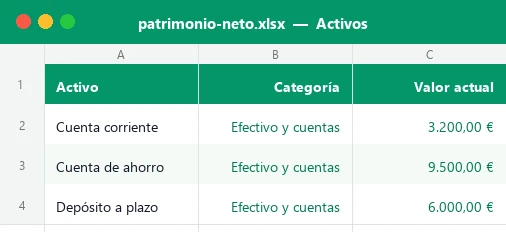
El archivo incluye cuatro hojas de trabajo: Activos (hasta 40 filas), Pasivos (hasta 40 deudas), Evolución (36 meses de historial) y un Panel con seis indicadores, el reparto por categorías, un gráfico circular y un gráfico de línea. Además lleva una hoja de Instrucciones y se entrega con datos de ejemplo ficticios para que veas cómo funciona.
Qué es el patrimonio neto y para quién sirve
El patrimonio neto personal se calcula con una resta muy simple: activos menos pasivos. Los activos son todo aquello que tiene valor y es tuyo (cuentas, inversiones, vivienda, coche); los pasivos son lo que debes (hipoteca, préstamos, tarjetas). Si el resultado es positivo, tienes más de lo que debes; si es negativo, debes más de lo que tienes.
Esta plantilla sirve a cualquiera que quiera dejar de mirar solo la nómina y el saldo de la cuenta. Es especialmente útil si estás pagando una hipoteca, empiezas a invertir, quieres medir tu progreso financiero a lo largo de los años o necesitas una foto clara antes de tomar una decisión grande, como cambiar de casa o reformar.
Cómo rellenarla paso a paso
Dedica unos 30 minutos la primera vez; después, cinco minutos al mes. Sigue este orden:
- Abre la hoja Activos y borra los ejemplos de las celdas crema (filas 8 a 47). Escribe cada cuenta o bien en la columna Activo.
- Elige la categoría en el desplegable (efectivo y cuentas, inversiones, pensiones, inmuebles, vehículos u otros bienes) y escribe el valor actual.
- Si quieres medir la revalorización, rellena Valor hace 1 año. La plantilla calcula la variación en euros y en porcentaje.
- Marca la liquidez de cada activo: Alta, Media o Baja. Solo la alta cuenta para el colchón de liquidez del Panel.
- Pasa a la hoja Pasivos y anota cada deuda con su saldo pendiente, su interés anual y su cuota mensual. Los meses restantes se estiman solos.
- Vuelve al Panel y escribe tus gastos mensuales en D12. Ajusta también los umbrales de endeudamiento en D13 y D14 si quieres otros límites.
- Al cerrar el mes, añade una fila en Evolución con la fecha y los totales de activos (D5 de Activos) y de pasivos (D5 de Pasivos).
- Consulta el Panel: patrimonio neto, ratio de endeudamiento, variación acumulada, colchón en meses y los dos gráficos.
Cómo se calculan los resultados
Todas las fórmulas son sencillas y compatibles con Excel 2016. Esta tabla resume las más importantes para que puedas auditarlas o adaptarlas:
| Resultado | Dónde está | Cómo se calcula |
|---|---|---|
| Total activos | Activos!D5 | Suma de la columna Valor actual (SUM) |
| Total pasivos | Pasivos!D5 | Suma de la columna Saldo pendiente (SUM) |
| Patrimonio neto | Panel!F6 | Total activos menos total pasivos |
| Ratio de endeudamiento | Panel!B9 | Total pasivos dividido entre total activos |
| Colchón de liquidez | Panel!F9 | SUMIF de activos con liquidez Alta entre los gastos mensuales |
| Meses restantes de una deuda | Pasivos, columna H | NPER con interés anual/12, cuota y saldo |
| Importe por categoría | Panel, tablas | SUMIF de la categoría sobre la hoja de origen |
El ratio de endeudamiento indica qué parte de lo que tienes está financiada con deuda. Un 47 % significa que, por cada 100 € de activos, hay 47 € de deuda. La celda G12 lo etiqueta como Bajo, Moderado o Alto usando tus propios umbrales; los de ejemplo (30 % y 50 %) son orientativos, no una norma oficial.
El colchón de liquidez responde a otra pregunta: ¿cuántos meses podrías mantener tu nivel de gasto solo con lo que tienes disponible al instante? Es un buen complemento al patrimonio, porque una persona con mucho patrimonio en la vivienda puede tener muy poco efectivo.
Ejemplo con números reales de la plantilla
Los datos de ejemplo son ficticios pero realistas. Con 11 activos y 6 deudas, el resultado es este:
| Concepto | Importe |
|---|---|
| Total activos | 309.200,00 € |
| De los cuales, inmuebles | 249.000,00 € (80,5 %) |
| Total pasivos | 145.380,00 € |
| De los cuales, hipoteca | 135.000,00 € (92,9 %) |
| Patrimonio neto | 163.820,00 € |
| Ratio de endeudamiento | 47,0 % |
| Colchón de liquidez (gastos de 1.800 €) | 7,1 meses |
Fíjate en lo que cuenta la historia: casi todo el patrimonio está en la vivienda y casi toda la deuda es la hipoteca, así que el endeudamiento baja lentamente cada mes. En la hoja Evolución, el patrimonio neto pasó de 144.300 € en noviembre de 2025 a 163.820 € en octubre de 2026: 19.520 € más, gracias a pagar deuda, ahorrar y a la revalorización de las inversiones.
Qué valorar y qué no: criterios para los activos
La parte más delicada es decidir cuánto vale cada cosa. Una regla práctica: anota lo que podrías obtener razonablemente si lo vendieras hoy, no lo que pagaste ni lo que te gustaría cobrar.
Activos que conviene incluir
Cuentas corrientes y de ahorro, depósitos, fondos y acciones (con su valor liquidativo o de mercado actual), planes de pensiones, la vivienda y otros inmuebles, vehículos y objetos de valor relevante. Para el coche, consulta anuncios de modelos similares; para la casa, usa una tasación reciente o precios de venta de tu zona.
Qué dejar fuera
Los muebles y la ropa suelen perder valor y complican el registro sin aportar información útil. Incluye solo bienes que tengan un valor de reventa significativo, como un ordenador caro o una joya. Tampoco metas aquí tu sueldo futuro ni herencias esperadas: el patrimonio neto mide lo que tienes hoy.
Errores frecuentes al calcular el patrimonio neto
- Olvidar deudas pequeñas: tarjetas con saldo aplazado, compras a plazos o dinero prestado por familiares. Suman más de lo que parece.
- Sobrevalorar los bienes: usar el precio de compra del coche o el valor soñado de la casa infla el patrimonio.
- No actualizar: un patrimonio de hace seis meses no sirve para decidir hoy. Programa un recordatorio mensual.
- Dejar huecos en Evolución: la hoja espera filas consecutivas. Si te saltas un mes, rellénalo con el dato aproximado en vez de dejarlo vacío.
- Confundir patrimonio con liquidez: puedes tener un patrimonio alto y poco efectivo. Por eso el Panel muestra los dos indicadores.
Personaliza la plantilla a tu medida
Aunque la plantilla viene lista para usar, puedes adaptarla. Las hojas están protegidas sin contraseña para evitar borrar fórmulas por accidente; si necesitas más columnas o categorías, ve a Revisar y pulsa Desproteger hoja.
- Añade categorías: edita las listas de la hoja oculta Listas (clic derecho en una pestaña, Mostrar) y amplía las tablas por categoría del Panel. Consulta cómo hacer desplegables con validación de datos.
- Cambia los umbrales de endeudamiento en D13 y D14 para que reflejen tu propio criterio de prudencia.
- Estudia el crecimiento de tus inversiones con una guía de interés compuesto en Excel y compara tu evolución real con una proyección.
- Refuerza los avisos visuales con formato condicional: por ejemplo, colorea en rojo los meses con variación negativa, como ya hace la hoja Evolución.
- Analiza por categorías con SUMAR.SI, la función en la que se basan las tablas del Panel.
Ventajas frente a apuntarlo en papel o en una app
Un cuaderno sirve para anotar, pero no para recalcular. Con la plantilla, al cambiar un saldo se actualizan los totales, los porcentajes, el reparto por categorías y los gráficos. Frente a una app bancaria, tienes la ventaja de que tus datos se quedan en tu ordenador, puedes incluir bienes que ningún banco ve (el coche, la casa) y decides tú qué se mide.
| Aspecto | Papel | Esta plantilla |
|---|---|---|
| Cálculo de totales | A mano o con calculadora | Automático |
| Histórico mensual | Difícil de comparar | 36 meses con variación y gráfico |
| Reparto por categorías | Hay que sumar aparte | SUMIF y gráfico circular |
| Privacidad | Alta, pero se pierde fácil | Archivo local, sin conexión |
| Personalización | Limitada | Total: tú editas columnas y listas |
Por dentro de la plantilla
El libro tiene cinco hojas visibles y una oculta. En Activos y Pasivos introduces hasta 40 filas cada una; calculan la variación anual, el porcentaje sobre el total, los intereses aproximados y los meses restantes de cada deuda con NPER. Evolución guarda 36 registros mensuales y obtiene el patrimonio neto, la variación y el endeudamiento de cada mes. El Panel usa SUMIF, COUNT e INDEX para mostrar seis indicadores, tablas por categoría y los últimos 12 registros, con un gráfico circular y uno de línea. La hoja Listas, oculta, alimenta los desplegables.
Preguntas y respuestas
¿Qué es el patrimonio neto y cómo se calcula?
¿Tengo que incluir mi casa y mi coche?
¿Con qué frecuencia debo actualizarla?
¿Qué es un ratio de endeudamiento bueno?
¿Puedo tener un patrimonio neto negativo?
¿Cuántos activos y deudas admite?
¿Funciona en LibreOffice o Google Sheets?
¿Mis datos se envían a algún sitio?
Más plantillas como esta
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.