
VAN y TIR en Excel: evalúa una inversión con un ejemplo real
Aprende a calcular el VAN y la TIR en Excel para decidir si una inversión compensa: funciones, flujos de caja, tasa de descuento y errores típicos. Ejemplo resuelto.
Tienes que decidir si una inversión merece la pena: un local, una máquina, una reforma que se paga con los ahorros que genera. Para eso se calculan el VAN y la TIR en Excel, y lo primero que desconcierta es que Excel no tiene ninguna función llamada VAN: la que calcula el valor actual neto se llama VNA, y además tiene una peculiaridad que falsea el resultado si no la conoces.
El problema que resuelve el VAN es sencillo de enunciar: cobrar 1.000 € dentro de cuatro años no vale lo mismo que tenerlos hoy, así que antes de sumar los cobros futuros hay que «traerlos» al presente con una tasa de descuento. La TIR responde a la pregunta inversa: ¿a qué tasa sale exactamente cero? En esta guía los dos cálculos se montan con un caso completo, se comparan dos proyectos y se señalan los fallos que más resultados erróneos producen. Todo con cifras ficticias y con fines educativos; no es asesoramiento financiero.
El libro con todos los ejemplos de esta guía. Libro con los ejemplos de la guía: la cafetería de Marta (VAN 1.582,73 € y TIR 11,54 %), la comparación de dos proyectos A y B con su tabla de tasas, el cálculo con fechas irregulares (VNA.NO.PER y TIR.NO.PER) y la TIR con dos soluciones junto a la TIRM. Gratis y sin macros.
⬇️ Descargar el libro de ejemplos (gratis)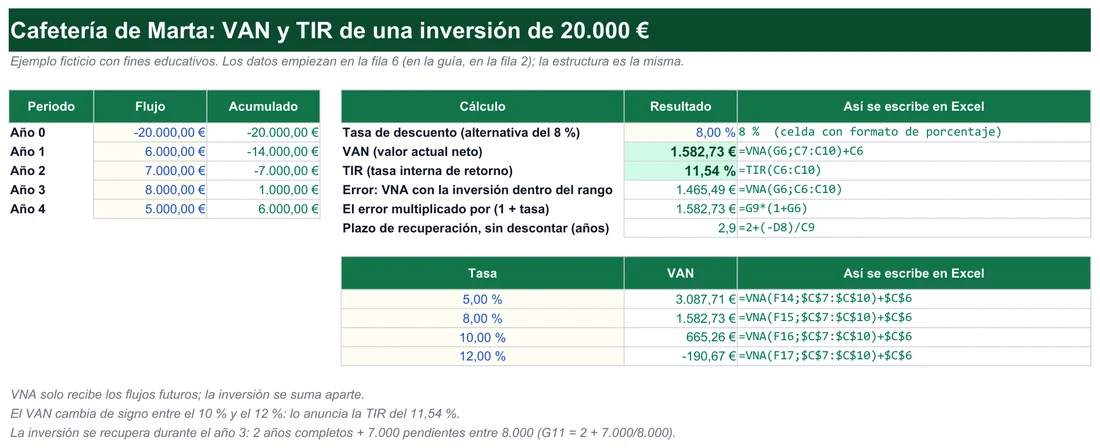
Una cafetería, 20.000 € y cuatro años: ¿compensa?
Imagina que Marta quiere abrir una pequeña cafetería. Necesita desembolsar 20.000 € hoy y calcula que cobrará 6.000 € el primer año, 7.000 € el segundo, 8.000 € el tercero y 5.000 € el cuarto, porque entonces tendrá que renovar el local. Su alternativa es dejar el dinero en algo que le dé un 8 % anual. ¿Compensa abrir?
Ejemplo ficticio
- Ordena los flujos en una columnaEn B2 escribe -20000 (la inversión, en negativo) y en B3:B6 los cobros: 6000, 7000, 8000 y 5000. En A2:A6 puedes rotular «Año 0», «Año 1»… hasta «Año 4».
- Guarda la tasa en una celda propiaEscribe 8 % en E2. Si el 8 % cambia, solo tendrás que tocar esa celda y el resto se actualiza.
- Calcula el VANEn E4 escribe
=VNA(E2;B3:B6)+B2. El resultado es 1.582,73 €. Fíjate en que VNA recibe solo los flujos futuros (B3:B6) y la inversión inicial se suma aparte. - Calcula la TIREn E5 escribe
=TIR(B2:B6). Esta vez el rango incluye la inversión: sale 11,54 %. Da formato de porcentaje a la celda para verla así. - Contrasta ambos resultadosEl VAN es positivo y la TIR (11,54 %) supera la tasa exigida (8 %). Las dos lecturas apuntan en la misma dirección: según estos supuestos, el proyecto rinde más que la alternativa.
- Calcula cuándo recuperas el dineroAñade una columna con el flujo acumulado: -20.000, -14.000, -7.000 y +1.000. La inversión se recupera durante el tercer año, en torno a los 2,9 años: dos años completos más 7.000 € pendientes entre los 8.000 € que entran en el año 3. Es un plazo sin descontar.
- Prueba otras tasasCon una tasa del 5 % el VAN sube a 3.087,71 €; con el 10 % baja a 665,26 €; con el 12 % ya es -190,67 €. Ese cambio de signo entre el 10 % y el 12 % es precisamente lo que anuncia la TIR del 11,54 %.
Un buen flujo de caja por periodos es la materia prima del VAN y de la TIR. La plantilla de flujo de caja te lo deja estructurado.
Ahora la trampa anunciada. Si en lugar de =VNA(E2;B3:B6)+B2 escribes =VNA(E2;B2:B6), Excel descuenta también los 20.000 € iniciales como si se pagaran dentro de un año, y obtienes 1.465,49 € en vez de 1.582,73 €. La diferencia no es casual: 1.465,49 × 1,08 = 1.582,73. VNA supone que el primer valor llega al final del primer periodo, nunca en el momento cero, y por eso la inversión inicial se suma fuera de la función.
Otra precisión: la hoja trata las cifras como exactas, pero lo único cierto es el desembolso. Los cobros son estimaciones, y por eso el último paso (probar tasas distintas) pesa más que el propio VAN. Una conclusión que solo sobrevive con el 8 % exacto es frágil.
Conviene dar un último paso antes de dar por buena la cifra: separa lo que es dato de lo que es hipótesis. La inversión de 20.000 € es un dato; los cobros de cada año son hipótesis. Si los cobros fueran un 10 % menores cada año, el VAN al 8 % dejaría de ser positivo, y eso conviene saberlo antes de firmar nada. Por eso la hoja debe tener los cobros en celdas editables y el cálculo en fórmulas que se actualicen solas, de modo que cambiar una cifra y ver el efecto sea cuestión de segundos.
Pon a prueba tus supuestos con estas guías
El VAN depende de dos cosas que no controlas del todo: la tasa de descuento y los flujos previstos. Estas guías te ayudan a ver cuánto aguanta tu conclusión cuando cambian.
Calcula el VAN con diez tasas distintas de una sola vez, en lugar de reescribir la fórmula.
Guarda un caso optimista, uno realista y uno pesimista de cobros y compáralos.
Averigua qué cobro anual necesitarías para que el VAN llegue a cero o a la cifra que quieras.
Entiende de dónde sale el descuento: es el mismo mecanismo del interés compuesto, pero hacia atrás.
Chuleta de funciones: VNA, TIR, TIRM y las versiones con fechas
Excel ofrece cinco funciones relacionadas. Se distinguen en lo que suponen sobre cuándo ocurre cada flujo, y ahí es donde se cometen casi todos los errores. Esta tabla las reúne con su sintaxis y con la trampa de cada una.
| Función | Qué calcula | Sintaxis | Trampa habitual |
|---|---|---|---|
VNA | Valor actual neto con periodos iguales | =VNA(tasa;flujos)+inversión | Descuenta el primer valor un periodo completo; la inversión inicial va fuera |
TIR | Tasa que anula el VAN, con periodos iguales | =TIR(flujos;[estimar]) | Necesita al menos un flujo negativo y uno positivo; con varios cambios de signo puede haber varias soluciones |
TIRM | TIR modificada, con tasas de financiación y reinversión distintas | =TIRM(flujos;tasa_financiación;tasa_reinversión) | Hay que decidir dos tasas; con reinversión realista suele quedar por debajo de la TIR normal |
VNA.NO.PER | Valor actual neto con fechas concretas | =VNA.NO.PER(tasa;flujos;fechas) | Aquí sí se incluye la inversión inicial en el rango; la primera fecha es el momento cero |
TIR.NO.PER | TIR con fechas concretas | =TIR.NO.PER(flujos;fechas;[estimar]) | La primera fecha marca el momento cero y ninguna puede ser anterior; usa años de 365 días |
Y esta otra tabla traduce el resultado en una lectura práctica. Ten en cuenta que es un criterio orientativo, no una orden: se aplica siempre sobre flujos estimados.
| Resultado | Lectura habitual | Matiz |
|---|---|---|
| VAN mayor que 0 | El proyecto rinde más que la tasa de descuento | Cuanto mayor, más valor crea, pero depende del tamaño del proyecto |
| VAN igual a 0 | Rinde justo lo que exige la tasa | En esa tasa, la TIR coincide con la exigida |
| VAN menor que 0 | Rinde menos que la alternativa | Puede dar ganancias contables y aun así ser peor que la alternativa |
| TIR mayor que la tasa exigida | Se suele aceptar | Con flujos «normales» coincide con el VAN positivo |
| TIR menor que la tasa exigida | Se suele rechazar | Revisa si los flujos tienen más de un cambio de signo |
Errores de montaje que falsean el resultado
- Signos mal puestos. La inversión y cualquier pago llevan signo negativo; los cobros, positivo. Si escribes la inversión en positivo, el VAN sale con el signo invertido y todo se lee al revés.
- Tasa escrita como número entero. Si en la celda pones 8 sin formato de porcentaje, Excel entiende un 800 %. Escribe 8 % (o 0,08) y comprueba que la celda lo muestra como porcentaje.
- Periodos mezclados. Flujos mensuales con tasa anual dan un VAN sin sentido. Ambos deben referirse al mismo periodo.
- Años vacíos dentro del rango. Una celda en blanco en mitad de los flujos se ignora en
VNAy desplaza todo un periodo. Escribe 0 en los años sin movimiento. - Olvidar el valor residual. Si al final del último año vendes el equipo o recuperas una fianza, ese cobro forma parte del flujo del año final.
Dos proyectos, dos veredictos: cuándo el VAN y la TIR no coinciden
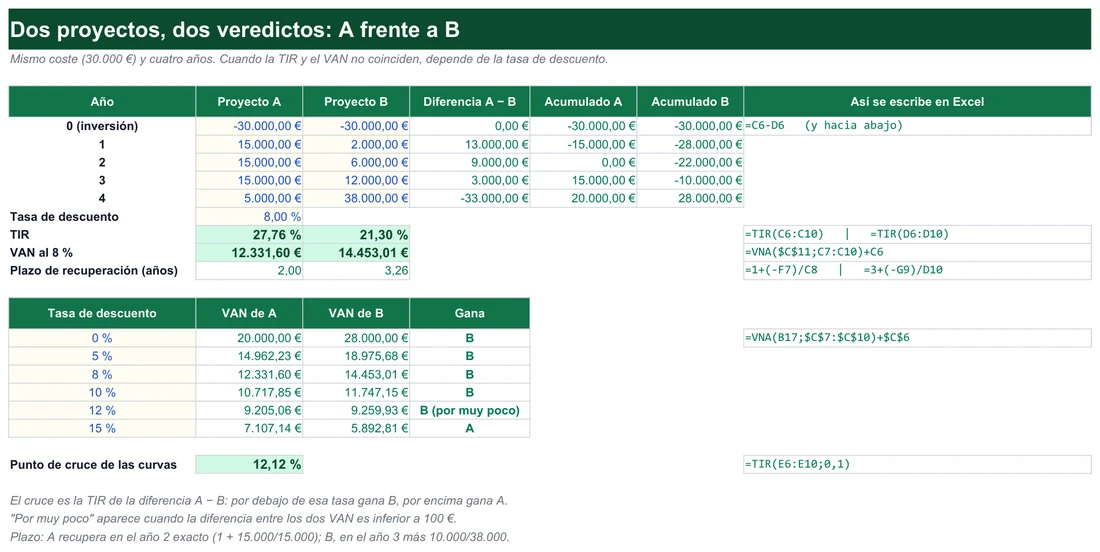
Compara dos proyectos que cuestan lo mismo, 30.000 €, y duran cuatro años. El proyecto A devuelve dinero pronto y se agota; el proyecto B tarda en arrancar y paga fuerte al final. Estos son sus flujos (resultados recalculados con una hoja de cálculo):
| Año | Proyecto A | Proyecto B |
|---|---|---|
| 0 (inversión) | -30.000 € | -30.000 € |
| 1 | 15.000 € | 2.000 € |
| 2 | 15.000 € | 6.000 € |
| 3 | 15.000 € | 12.000 € |
| 4 | 5.000 € | 38.000 € |
| TIR | 27,76 % | 21,30 % |
| VAN al 8 % | 12.331,60 € | 14.453,01 € |
La TIR elige A (27,76 % frente a 21,30 %), pero el VAN al 8 % elige B (14.453,01 € frente a 12.331,60 €). No hay error: la TIR mide la rentabilidad por euro invertido y el VAN mide cuánta riqueza se crea en euros, y al repartirse los cobros de forma distinta el orden cambia. Todo depende de la tasa que apliques, como muestra esta segunda tabla.
| Tasa de descuento | VAN de A | VAN de B | Gana |
|---|---|---|---|
| 0 % | 20.000,00 € | 28.000,00 € | B |
| 5 % | 14.962,23 € | 18.975,68 € | B |
| 8 % | 12.331,60 € | 14.453,01 € | B |
| 10 % | 10.717,85 € | 11.747,15 € | B |
| 12 % | 9.205,06 € | 9.259,93 € | B (por muy poco) |
| 15 % | 7.107,14 € | 5.892,81 € | A |
Las dos curvas se cruzan en torno al 12,12 %: por debajo gana B, por encima gana A. Si tu coste del dinero es alto (o tu confianza en los cobros lejanos es baja), el proyecto rápido gana terreno. El plazo de recuperación acompaña esa idea: A recupera la inversión exactamente en el año 2, y B en torno a 3,26 años.
Con fechas irregulares, usa VNA.NO.PER y TIR.NO.PER
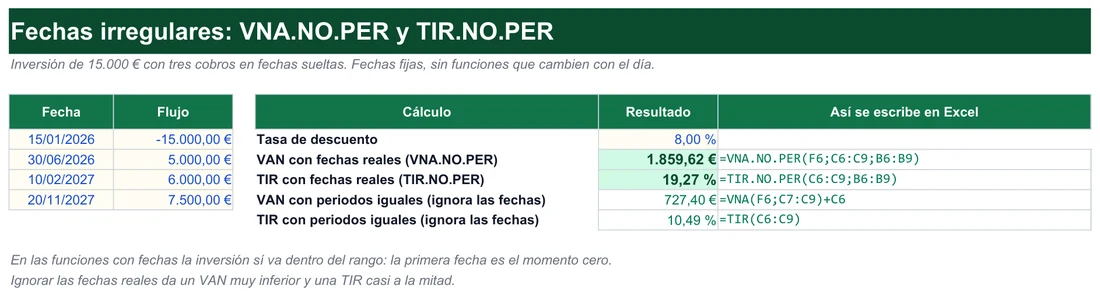
Cuando los cobros no llegan cada año exacto, VNA y TIR se equivocan, porque dan por hecho periodos iguales. Imagina una inversión de 15.000 € el 15/01/2026, con cobros de 5.000 € el 30/06/2026, 6.000 € el 10/02/2027 y 7.500 € el 20/11/2027. Con =VNA.NO.PER(8%;B2:B5;A2:A5) el resultado es 1.859,62 € y con =TIR.NO.PER(B2:B5;A2:A5) sale un 19,27 %. Si usaras las funciones de periodos iguales con los mismos datos, obtendrías 727,40 € y un 10,49 %: un VAN muy inferior y una TIR casi a la mitad, solo por ignorar las fechas reales.
Cuando la TIR devuelve dos respuestas posibles
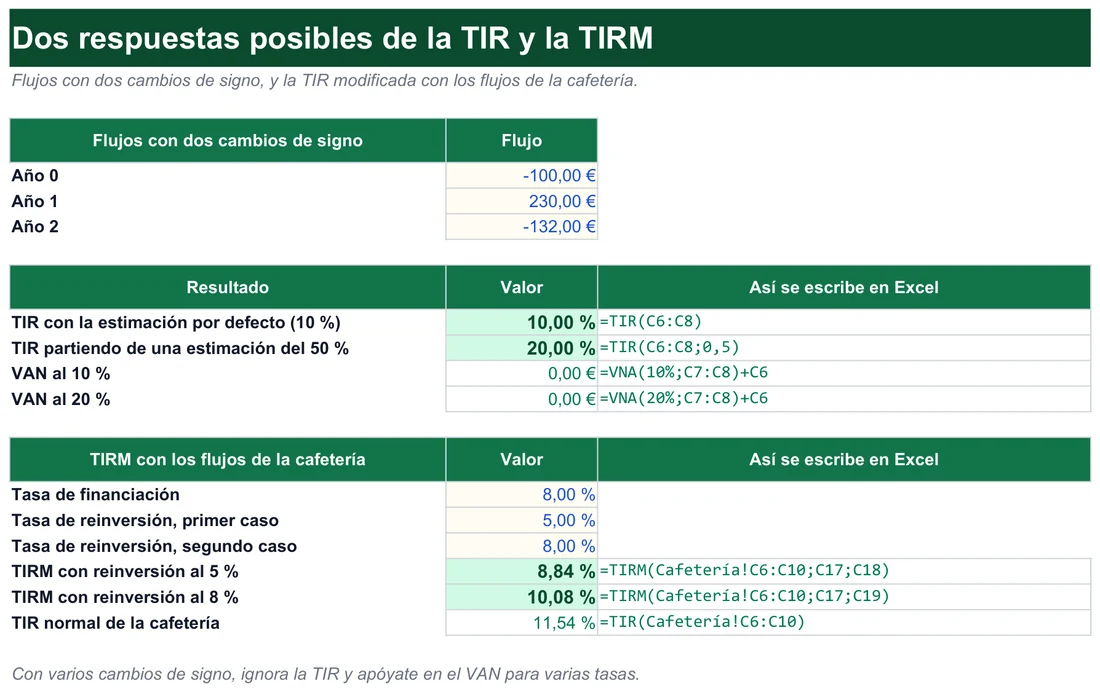
Si los flujos cambian de signo más de una vez (por ejemplo, una inversión, un cobro y un coste de cierre al final), pueden existir varias TIR matemáticamente válidas. Con los flujos -100, 230 y -132, el VAN se anula tanto al 10 % como al 20 %. Excel devuelve una u otra según la estimación inicial: =TIR(B2:B4) parte de un 10 % y da 10 %; =TIR(B2:B4;0,5) parte de 50 % y da 20 %. En esos casos, ignora la TIR y apóyate en el VAN para varias tasas.
Dudas que aparecen la primera vez que calculas un VAN
¿Por qué Excel no tiene una función VAN?
=VAN( aparecerá el error de nombre.¿Por qué mi VAN sale más pequeño de lo que calculo a mano?
VNA. Esa función descuenta el primer valor un periodo completo. Sepárala: =VNA(tasa;flujos_futuros)+inversión. En el ejemplo de la cafetería, ese error convertía 1.582,73 € en 1.465,49 €.¿Qué tasa de descuento debo usar?
La TIR me devuelve #NUM!. ¿Qué hago?
=TIR(B2:B6;0,2).¿Los flujos deben ser anuales?
¿Cuándo debo usar TIRM en vez de TIR?
TIRM te deja fijar una tasa de financiación y otra de reinversión. Con los flujos de la cafetería, =TIRM(B2:B6;8%;5%) da 8,84 % y, con el 8 % de reinversión, 10,08 %, frente al 11,54 % de la TIR.¿Sirven el VAN y la TIR para decisiones personales, como comprar una vivienda?
¿Cómo hago el VAN si la inversión se reparte en varios años?
VNA; el resto, dentro.Si necesitas rematar el análisis con otros cálculos, tienes una hoja para registrar el día a día en la plantilla de seguimiento de inversiones. Recuerda: son herramientas para ordenar los números, no para sustituir tu criterio ni el de un asesor profesional.
Excel® es una marca registrada de Microsoft Corporation. Este sitio no está afiliado a Microsoft.