
Plantilla Excel de Planificador de Compra de Vivienda (Gratis)
Descarga una plantilla Excel de compra de vivienda gratis: calcula entrada, gastos, cuota hipotecaria y el ahorro mensual para comparar dos ofertas.
Actualizado: octubre de 2026 · Autor: Alejandro. Plantilla gratuita para descargar y personalizar.
Comprar una vivienda es probablemente la mayor operación económica de tu vida, y casi siempre se decide con cifras sueltas: el precio del anuncio, la cuota que te dijo el banco y poco más. Una plantilla Excel de compra de vivienda junta todo en un solo libro: entrada, impuestos y gastos iniciales, cuota hipotecaria, ratio sobre tus ingresos y ahorro mensual que necesitas hasta la fecha en que quieres comprar.
El archivo trae cuatro hojas de trabajo y una de instrucciones: Panel (8 indicadores, comparación de las dos ofertas y un gráfico), Datos (ofertas, otros gastos iniciales, parámetros y cálculos), Hipoteca (simulador de cuota y cuadro de amortización anual) y Ahorro (plan de 40 meses con gráfico de línea). Es una simulación educativa: los impuestos y gastos son parámetros que tú editas, no cifras oficiales.
Qué es el planificador y para quién sirve
Este planificador de compra de vivienda responde a tres preguntas que conviene resolver antes de firmar nada: cuánto dinero en efectivo necesitas (entrada más gastos), qué cuota pagarías cada mes y cuánto tendrías que ahorrar al mes para llegar a la fecha que te has marcado. Lo hace con dos ofertas a la vez, para que compares un piso de segunda mano con una obra nueva, o dos barrios, con los mismos criterios.
Te sirve si estás pensando en comprar tu primera vivienda, si dudas entre dos pisos concretos o si quieres saber si tu ahorro actual es suficiente o te faltan años. No es una oferta de ningún banco ni sustituye al asesoramiento de un profesional: es una calculadora transparente donde ves cada fórmula.
Qué contiene cada hoja del libro
El libro tiene cinco hojas visibles y una oculta (Listas, que alimenta los desplegables). Así se reparte el trabajo:
| Hoja | Para qué sirve | Qué editas |
|---|---|---|
| Panel | Resumen de la oferta de referencia, comparación A frente a B y gráfico de barras apiladas | Nada: todo se calcula solo |
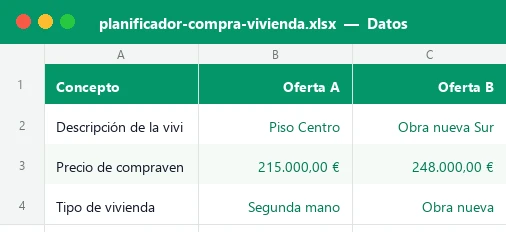
| Datos | Ofertas (filas 6 a 13), otros gastos iniciales (17 a 24), parámetros (29 a 43) y cálculos (47 a 65) | Las celdas crema de las columnas C y D |
| Hipoteca | Cuota de la oferta elegida, tabla de cuotas por plazo y tipo, cuadro de amortización anual | Oferta (C5), variaciones de tipo (C14:G14) y plazos (B17:B21) |
| Ahorro | Proyección mes a mes durante 40 meses frente al efectivo necesario | Pagas extra en la columna E |
| Instrucciones | Pasos de uso, consejos y aviso | Nada |
Todas las hojas están protegidas sin contraseña: solo se pueden modificar las celdas con fondo crema y texto azul, así que no estropeas una fórmula por accidente.
Cómo usarla paso a paso
- En la hoja Datos, filas 6 a 13, rellena las dos ofertas (columnas C y D): descripción, precio, tipo de vivienda (desplegable «Segunda mano» u «Obra nueva»), % a financiar, tipo de interés, plazo en años, comunidad e IBI anual.
- En las filas 17 a 24 apunta los otros gastos iniciales de cada oferta (reforma, mudanza, mobiliario, alta de suministros, seguro). Hay ocho filas; borra los ejemplos y escribe los tuyos.
- En las filas 29 a 35 revisa los parámetros de impuestos y gastos: ITP, IVA, AJD, notaría, registro, gestoría y tasación. Son valores de ejemplo: sustitúyelos por los que correspondan a tu caso.
- En las filas 36 a 43 introduce tus ingresos netos mensuales, el ahorro actual, el ahorro mensual previsto, la rentabilidad, la fecha de hoy (C40), la fecha objetivo (C41), el ratio máximo (C42) y la oferta de referencia (C43).
- Baja a las filas 47 a 65 de Datos y comprueba los resultados: impuesto, total de gastos, entrada, efectivo necesario, cuota, intereses, ratios y ahorro mensual necesario.
- Pasa a Hipoteca: elige la oferta en C5, cambia las variaciones de tipo de la fila 14 y los plazos de B17 a B21 para ver cómo se mueve la cuota.
- En Ahorro revisa la proyección y añade en la columna E las pagas extra o ingresos puntuales que esperas recibir.
- Termina en el Panel: mira los 8 indicadores, la comparación de las ofertas y el gráfico. Si quieres analizar la otra oferta a fondo, cambia C43 a «B».
Cómo se calculan los resultados clave
Las fórmulas son sencillas y están a la vista. Las celdas verdes son cálculos; las crema, datos tuyos. Estas son las más importantes (en la columna C de la hoja Datos; la D es idéntica para la oferta B). Las fórmulas se muestran abreviadas, sin los controles que dejan la celda vacía o en 0 cuando faltan datos:
| Resultado | Celda | Fórmula (en Excel en español) |
|---|---|---|
| Impuesto aplicable | C47 | =SI(C8=»Obra nueva»;$C$30+$C$31;$C$29) |
| Impuesto de la compra | C48 | =C7*C47 |
| Efectivo necesario | C54 | =C53+C51 (entrada más gastos iniciales) |
| Cuota hipotecaria mensual | C55 | =PAGO(C10/12;C11*12;-C52) |
| Intereses totales | C56 | =C55*C11*12-C52 |
| Gasto mensual de vivienda | C58 | =C55+C12+C13/12 |
| Valoración de la cuota | C61 | =SI(C59<=$C$42;»Dentro del límite»;»Por encima del límite») |
| Ahorro mensual necesario | C64 | =-PAGO($C$39/12;C63;-$C$37;C54) |
La función PAGO recibe el tipo mensual (el anual dividido entre 12), el número de cuotas (años por 12) y el capital con signo negativo para que la cuota salga positiva. En el cálculo del ahorro mensual necesario se usa también PAGO, pero al revés: pregunta qué aportación mensual, con la rentabilidad indicada, convierte tu ahorro actual en el efectivo necesario en los meses que faltan.
En Hipoteca, el capital pendiente de cada año usa la función VF: =MAX(0;REDONDEAR(-VF($C$7/12;B26*12;-$C$9;$C$6);2)). Los intereses del año son la cuota anual menos el capital amortizado. Si quieres entender por qué se fijan algunas referencias con el signo del dólar, repasa la guía de referencias absolutas y relativas en Excel.
Ejemplo con números: Piso Centro frente a Obra nueva Sur
Los datos de ejemplo del archivo comparan un Piso Centro de segunda mano de 215.000 € con una Obra nueva Sur de 248.000 €. Ambas financian el 80 % del precio a 30 años; la primera al 3,00 % y la segunda al 2,90 %. Los ingresos netos del hogar son 3.200 € al mes y el ahorro actual, 38.000 €. Todo es ficticio. Estos son los resultados que calcula el libro:
| Concepto | Oferta A (Piso Centro) | Oferta B (Obra nueva Sur) |
|---|---|---|
| Impuesto aplicable | 6,00 % (ITP) | 11,50 % (IVA + AJD) |
| Total gastos iniciales | 22.230,00 € | 36.330,00 € |
| Hipoteca (80 %) | 172.000,00 € | 198.400,00 € |
| Entrada | 43.000,00 € | 49.600,00 € |
| Efectivo necesario | 65.230,00 € | 85.930,00 € |
| Cuota mensual | 725,16 € | 825,80 € |
| Intereses totales | 89.057,22 € | 98.888,10 € |
| Coste total de la compra | 326.287,22 € | 383.218,10 € |
| Ratio cuota/ingresos | 22,7 % | 25,8 % |
| Ahorro mensual necesario | 2.185,11 € | 3.894,35 € |
Con el límite de ratio que trae la plantilla (35 %, editable en C42) la cuota máxima es 1.120 €, así que las dos cuotas quedan «Dentro del límite». Sin embargo, el plan de ahorro cuenta otra historia: para reunir 65.230 € en 12 meses (de octubre de 2026 a octubre de 2027) hacen falta unos 2.185 € al mes, y con los 900 € previstos solo llegarías a 52.392,19 € en la fecha objetivo, es decir, 12.837,81 € menos. La hoja Ahorro marca noviembre de 2028 como el mes en que se alcanza el objetivo con ese ritmo, contando dos ingresos extra de ejemplo (1.200 € y 1.500 €).
Cuánto cambia la cuota con el plazo y el tipo de interés
La tabla de la hoja Hipoteca (filas 14 a 21) cruza cinco plazos (15, 20, 25, 30 y 35 años, editables) con cinco variaciones del tipo (de -1 punto a +1 punto sobre el de tu oferta). Con la hipoteca de 172.000 € de la oferta A, estas son algunas cuotas mensuales:
| Plazo | Tipo 2,00 % | Tipo 3,00 % | Tipo 4,00 % |
|---|---|---|---|
| 15 años | 1.106,83 € | 1.187,80 € | 1.272,26 € |
| 20 años | 870,12 € | 953,91 € | 1.042,29 € |
| 30 años | 635,75 € | 725,16 € | 821,15 € |
| 35 años | 569,77 € | 661,94 € | 761,57 € |
Las celdas se colorean con formato condicional: en verde, las cuotas que no superan tu cuota máxima (C10); en rojo, las que la superan. Con los datos de ejemplo, la cuota a 15 años al 3 % (1.187,80 €) sale en rojo porque pasa de 1.120 €. Alargar el plazo baja la cuota, pero ten presente que también sube el total de intereses: míralo en el cuadro anual, donde en el primer año se pagan 5.110,89 € de intereses y 3.591,02 € de capital.
Errores frecuentes al planificar la compra
Estas son las equivocaciones más habituales cuando se calcula una compra y cómo ayuda la plantilla a evitarlas:
- Contar solo la entrada. Falta dinero para impuestos y gastos: mira «Efectivo necesario» (Datos C54 y D54).
- Olvidar reformas y mudanza. El presupuesto se desborda tras comprar: rellena las filas 17 a 24 de Datos.
- Mirar solo la cuota. Se ignoran comunidad e IBI: usa «Gasto mensual de vivienda» (fila 58).
- Dar por buenos los impuestos de ejemplo. Pueden no corresponder a tu caso: edita los parámetros de las filas 29 a 31.
- Fijar una fecha objetivo irreal. El ahorro mensual sale imposible de sostener: compara la fila 64 con tu ahorro previsto (C38).
Otro fallo clásico es no actualizar la fecha de hoy (Datos C40). La plantilla no usa la fecha del sistema: parte de la que tú escribes, de modo que si abres el archivo meses después, cámbiala para que el plan de ahorro empiece en el mes correcto.
Personalización y trucos para ir más allá
La plantilla está pensada para que la adaptes. Algunas ideas, todas dentro de las celdas editables:
- Más conceptos de gasto: usa las filas libres de «Otros gastos iniciales» para añadir cosas como una cocina nueva o una cerradura.
- Otra rentabilidad: pon 0 % en C39 si tu ahorro está en una cuenta sin intereses y verás cómo sube el ahorro mensual necesario.
- Plazos propios: cambia los cinco plazos de la tabla de Hipoteca (B17:B21) por los que te ofrezca tu banco.
- Escenario de entrada mayor: baja el % a financiar en C9 y D9 (por ejemplo del 80 % al 70 %) para ver el efecto en cuota y efectivo necesario.
- Pagas extra: la columna E de Ahorro acepta cualquier ingreso puntual; las pagas de ejemplo (1.200 € en el mes 3 y 1.500 € en el mes 9) puedes borrarlas.
Los campos de tipo de vivienda y oferta usan validación de datos, y el plazo solo admite números enteros de 1 a 40. Si quieres modificar fórmulas o ampliar tablas, quita primero la protección de la hoja (no tiene contraseña) y repasa cómo proteger celdas en Excel para volver a dejarla bloqueada al terminar.
Cómo funciona por dentro
El libro tiene cinco hojas visibles y una oculta. Datos reúne las dos ofertas, ocho filas de otros gastos iniciales, 15 parámetros editables y los cálculos: impuesto con SI, cuota con PAGO, ratios, ahorro necesario y valoración. Hipoteca simula la cuota de la oferta elegida, cruza cinco plazos con cinco tipos y genera un cuadro de amortización anual de hasta 40 años con VF y un gráfico apilado. Ahorro proyecta 40 meses con rentabilidad y pagas extra. Panel muestra 8 KPI, la comparación A frente a B y un gráfico de costes.
Preguntas habituales
¿Esta plantilla da asesoramiento hipotecario o fiscal?
¿Los porcentajes de ITP, IVA y AJD son los oficiales?
¿Cómo cambio entre segunda mano y obra nueva?
¿Qué significa «Efectivo necesario»?
¿Puedo comparar más de dos ofertas?
¿Por qué el plan de ahorro llega solo a 40 meses?
¿Se actualiza sola la fecha de hoy?
¿Funciona en LibreOffice o en Google Sheets?
Otras plantillas útiles
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.