
Plantilla Excel de Libro Diario Contable (Gratis)
Registra tus asientos contables por fecha en Excel, con Debe, Haber y el descuadre que te avisa si algo no cuadra. Libro diario gratis para descargar.
Antes: las compras y los cobros del mes viven en facturas sueltas, en una libreta y en la cabeza de quien se acuerde. Cuando alguien pregunta cuánto debes a proveedores, toca rebuscar. Y si los números no cuadran, nadie sabe en qué apunte falló.
Después: una plantilla de libro diario en Excel donde cada operación se anota por fecha en dos columnas, Debe y Haber, y una fila de totales te avisa de inmediato si hay diferencia. Es la lógica de la partida doble sin software contable. Ojo, no es un libro oficial: es una herramienta de gestión interna, y la contabilidad oficial y las obligaciones fiscales siguen siendo cosa de tu asesor o gestoría.
Descárgala antes de seguir leyendo. Archivo .xlsx con 3 hojas y 36 fórmulas ya hechas. Sin macros ni registro.
⬇️ Descargar la plantilla (gratis)Registra tu primer asiento en el Diario sin que salga ningún descuadre
El libro tiene tres hojas visibles: Diario, donde anotas; Sumas y saldos, que totaliza por cuenta, e Instrucciones. Un asiento es una operación económica expresada en al menos dos apuntes que se compensan, y cada apunte es una línea del Diario.
Empieza leyendo Instrucciones, una sola vez
Son cuatro pasos y una nota final sobre lo que la plantilla no es. Léela completa antes de escribir tu primer asiento; no te llevará un minuto y evita las dudas más típicas.
Escribe cada línea con sus cinco datos
La hoja Diario tiene seis columnas: número de asiento, fecha, cuenta, concepto, Debe y Haber. Cada línea afecta a una sola cuenta, y el importe va en Debe o en Haber, nunca en las dos a la vez. La cuenta se elige en un desplegable con diez opciones: Caja, Bancos, Clientes, Proveedores, Ventas, Compras, Gastos varios, IVA soportado, IVA repercutido y Capital. El concepto debe ser tan claro que dentro de seis meses lo entiendas sin pensar, por ejemplo «Compra de material de oficina» o «Cobro factura nº 25».
Cuadra el asiento antes de pasar al siguiente
El Debe recoge lo que aumenta un activo o un gasto, y el Haber, el origen de esos fondos. Imagina que compras material de oficina por 150 € y lo pagas desde el banco el 3 de septiembre de 2026. El gasto va al Debe y la salida de dinero del banco, al Haber:
| Fecha | Cuenta y concepto | Debe | Haber |
|---|---|---|---|
| 03/09/2026 | Gastos varios (material de oficina) | 150,00 € | |
| 03/09/2026 | Bancos (pago) | 150,00 € | |
| Total del asiento | 150,00 € | 150,00 € |
Añade más líneas cuando el asiento lo pida
Una compra con IVA lleva tres líneas, como el primer asiento que trae el archivo de ejemplo: Compras en el Debe por 300 €, IVA soportado en el Debe por 63 € (el 21 %) y Proveedores en el Haber por 363 €. Tantas líneas como haga falta, pero siempre el mismo total a ambos lados.
La venta funciona al revés. Imagina que facturas 1.000 € a un cliente más el 21 % de IVA, y todavía no te ha pagado. El asiento tiene también tres líneas:
| Cuenta | Concepto | Debe | Haber |
|---|---|---|---|
| Clientes | Factura emitida | 1.210,00 € | |
| Ventas | Servicio facturado | 1.000,00 € | |
| IVA repercutido | IVA 21 % | 210,00 € |
Cuando el cliente pague, harás un segundo asiento: Bancos en el Debe y Clientes en el Haber por 1.210 €. Es el mismo patrón que el segundo asiento del ejemplo precargado, el cobro de la «Factura 001». Con estos tres modelos (gasto pagado, compra con IVA y venta con cobro posterior) cubres la mayoría de operaciones cotidianas de un autónomo.
Reúne estos datos antes de abrir la hoja Diario
Llevar el diario es más rápido y limpio cuando tienes a mano lo que cada apunte necesita. Esta lista evita volver atrás a mitad de un asiento. Sirve igual para autónomos que quieren su propio control al margen del asesor, para estudiantes de contabilidad que practican sin miedo a romper nada y para pequeños negocios con un registro paralelo.
- El documento que origina el apunte. Factura, ticket, extracto del banco. Sin soporte, el asiento queda sin respaldo.
- La fecha real de la operación. Es la que debes escribir, respetando el formato de fecha de la plantilla.
- Las cuentas que intervienen. Piensa qué se mueve: ¿entra o sale dinero del banco?, ¿se genera una deuda con un proveedor?, ¿hay IVA?
- El importe de cada línea. Calcula antes el IVA para no dejar sin apuntar una línea del asiento.
- Un concepto con nombre y apellidos. «Cobro factura nº 25» te servirá meses después; «varios», no.
- La conciencia de lo que es. Un registro de gestión con lógica de partida doble, no un libro legalizado ni tu contabilidad oficial.
Qué tecleas en el Diario y qué reparte Excel entre las cuentas
Celdas para ti: la hoja Diario
Cada línea del libro lleva seis datos: número de asiento, fecha, cuenta, concepto, importe al Debe e importe al Haber. Todos van en celdas de fondo crema y letra azul, y la cuenta se elige de una lista desplegable que apunta a la hoja Cuentas. La captura muestra dos asientos de ejemplo (datos ficticios):
- Asiento 1, 01/09/2026: Compras 300,00 al Debe («Compra de mercadería»), IVA soportado 63,00 al Debe («IVA 21%») y Proveedores 363,00 al Haber («A pagar»).
- Asiento 2, 03/09/2026: Bancos 500,00 al Debe («Cobro cliente») y Clientes 500,00 al Haber («Factura 001»).
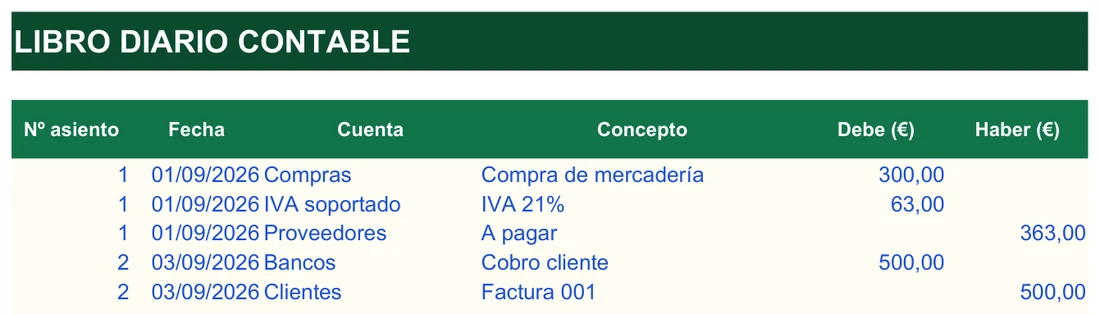
Lo que se ve es la partida doble tal cual: en el primer asiento, 300 + 63 = 363 a un lado y 363 al otro. En el segundo, 500 contra 500. El libro admite hasta 300 líneas, de la fila 5 a la 304.
Celdas que se calculan solas: Sumas y saldos
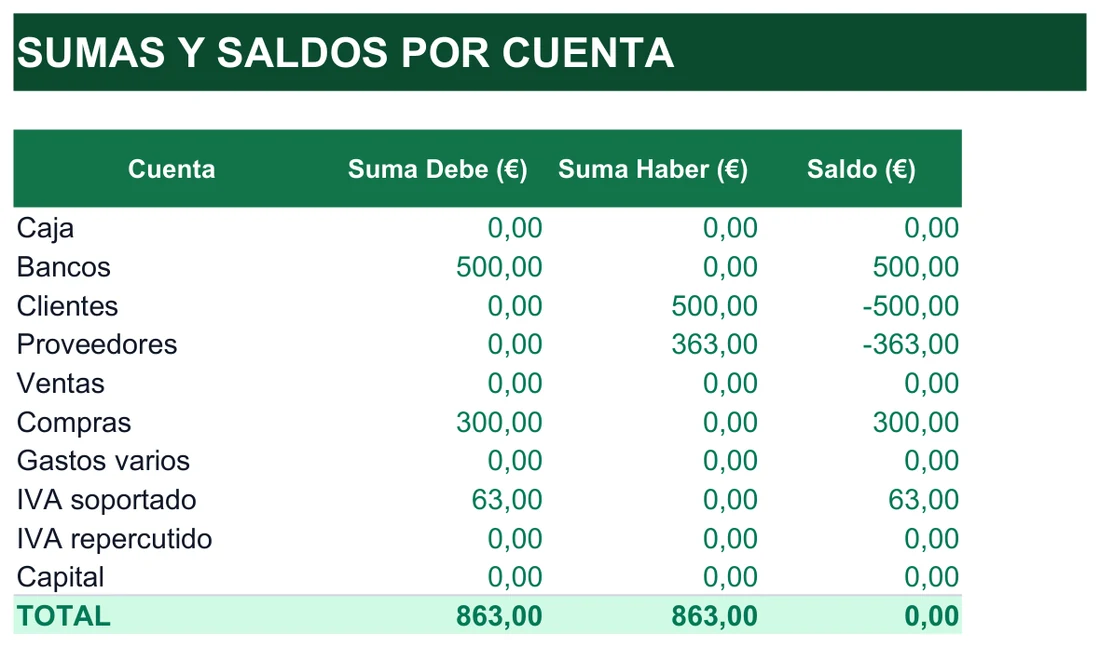
En esta otra hoja no escribes nada. Hay una fila por cada cuenta de la lista (Caja, Bancos, Clientes, Proveedores, Ventas, Compras, Gastos varios, IVA soportado, IVA repercutido y Capital) y tres columnas de cifras. La suma del Debe se obtiene así:
=SUMAR.SI(Diario!$D$5:$D$304;B5;Diario!$F$5:$F$304)Traducido: busca en la columna de cuentas del Diario todas las filas cuyo nombre sea el de la cuenta de esta fila (B5) y suma sus importes del Debe. Con eso, Bancos queda en 500,00 de Suma Debe, Compras en 300,00 e IVA soportado en 63,00; en Suma Haber aparecen Clientes con 500,00 y Proveedores con 363,00. El saldo recoge la diferencia entre ambas sumas: Bancos 500,00, Clientes −500,00, Proveedores −363,00.
=SUMA(C5:C14)Esa es la fila TOTAL: 863,00 en Suma Debe y 863,00 en Suma Haber, con saldo 0,00. Si ambas columnas coinciden, el libro está en equilibrio.
El control final está al pie de la hoja Diario, tras la línea 304. Hay una celda que suma el Debe de todas las filas y otra que compara Debe y Haber:
=SI(REDONDEAR(F305-G305;2)=0;"CUADRA";F305-G305)Redondea la diferencia a dos decimales; si es cero muestra la palabra CUADRA y, si no, enseña el importe que falta. Esa parte inferior no sale en la captura, pero la fórmula está en el archivo.
Resuelve los errores típicos de Debe y Haber con estas respuestas
¿Qué hago si el descuadre marca un importe distinto de cero?
No lo ignores ni lo dejes «para más adelante»: el error se acumula y cuesta más encontrarlo cuanto más se retrasa. Revisa primero los últimos asientos, que suelen ser el origen. Busca un importe en la columna equivocada, una línea olvidada o un número mal tecleado.
¿Puedo poner el mismo importe en Debe y en Haber de la misma línea?
No. Cada línea representa una sola cuenta, así que el importe va en una de las dos columnas. Si lo repites, la línea parece cuadrar sola y escondes el error.
¿Qué pasa si se me olvida el IVA de una factura?
Aparece un descuadre inmediato: falta una línea. Es el fallo más frecuente en compras y ventas, por eso conviene calcular el IVA antes de empezar el asiento.
¿Por qué no sirve un concepto como «varios» o «gasto»?
Porque dentro de unos meses no sabrás a qué corresponde ese apunte. Un concepto concreto te permite filtrar y buscar en segundos.
¿Y si el descuadre sale a cero pero sospecho que hay un error?
El aviso compara los totales de todo el libro, así que dos errores que se compensan entre sí no se ven. Por eso conviene comprobar que cada asiento cuadra por su cuenta mientras lo escribes.
¿Qué ocurre si las fechas no tienen orden?
Se complica la comparación con los extractos y las facturas. El diario es un registro cronológico: respeta la cronología y usa fechas reales.
Mantén tu libro diario al día con esta rutina
- En el momento de la operaciónLo ideal es anotar cada operación cuando ocurre. El aviso de descuadre te permite detectar errores mientras el asiento está «fresco».
- Una vez por semanaSi no llegas al día a día, haz al menos una revisión semanal: comprueba que el descuadre está en cero y que no queda ningún asiento a medias.
- A final de mesAbre Sumas y saldos y mira el saldo de cada cuenta. Compara Bancos con el extracto y Clientes y Proveedores con las facturas pendientes.
- Antes de pasar información al asesorRevisa conceptos, fechas y que no haya líneas sin cuenta. Un diario limpio le ahorra tiempo y te ahorra consultas.
Si te cuesta mantener la costumbre, asócialo a algo que ya haces. Por ejemplo, anota las operaciones del día mientras revisas el correo de la tarde, o reserva un hueco fijo cada viernes. La constancia pesa más que la duración: diez minutos semanales mantienen el libro más sano que una maratón trimestral en la que ya nadie recuerda qué era cada pago.
El Diario admite 300 líneas y el aviso de descuadre funciona sobre todas ellas. Cuando se llene, empieza un archivo nuevo para el siguiente periodo y conserva el anterior como respaldo.
Despeja las dudas de quien se estrena con la partida doble
¿Esta plantilla sustituye a mi programa de contabilidad o a mi asesor?
No. Es un registro de gestión para tu control interno. La contabilidad oficial, los libros mercantiles y la presentación de impuestos siguen en manos de tu asesor o gestoría.
¿Sirve para presentar el libro diario ante Hacienda?
No está pensada para eso. Los libros contables obligatorios deben cumplir el Código de Comercio y legalizarse electrónicamente en el Registro Mercantil si estás obligado a llevar contabilidad. Pregunta a tu asesor qué libros te corresponden.
¿Qué es lo que hace la hoja Sumas y saldos?
Totaliza, para cada una de las diez cuentas, la suma del Debe, la suma del Haber y el saldo, calculados solos a partir del Diario. Con los dos asientos de ejemplo, Bancos queda en 500 € y Proveedores en -363 €.
¿Puedo usarla sin conocimientos de contabilidad?
Sí, empezando con operaciones sencillas: una venta, un gasto. Con unas semanas ganas soltura con la lógica del Debe y del Haber.
¿Puedo añadir más cuentas?
La lista de cuentas vive en una hoja auxiliar oculta, y Sumas y saldos recoge las diez actuales. Para añadir una, tendrás que ampliar la lista y añadir también su fila en Sumas y saldos, y las hojas están protegidas (sin contraseña).
¿Cuál es la diferencia entre el libro diario y el libro mayor?
El diario ordena las operaciones por fecha, según ocurren. El mayor agrupa esos mismos apuntes por cuenta, para ver el saldo acumulado de cada una.
Da el siguiente paso: del diario al mayor y a tus resúmenes
En la práctica se anota primero cada operación en el diario y luego se traslada, o se resume, en un mayor por cuentas. Tener ambos te da el orden temporal por un lado y el saldo por cuenta por otro. Estas plantillas y guías te ayudan a construirlo:
- Plantilla de libro mayor: agrupa los apuntes por cuenta para ver cuánto ha entrado y salido en Bancos o Proveedores a lo largo del ejercicio.
- Contabilidad para pyme: un paso más si tu volumen de operaciones crece.
- Libro registro de facturas: un complemento para ordenar las facturas emitidas y recibidas.
- Cómo hacer una tabla dinámica en Excel: sirve para sacar un resumen mensual de tus asientos.
- Cómo hacer un desplegable en Excel: es la técnica que usa el Diario para elegir la cuenta, por si quieres adaptarla.
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.