
Plantilla Excel de Escandallo de Cocina: Coste de Recetas y Precio de Venta (Gratis)
Plantilla excel de escandallo de cocina: coste real con merma, food cost, PVP sugerido, margen por plato y ranking de carta. Plantilla gratis.
Antes de descargar nada, una advertencia: esta plantilla de escandallo en Excel no es para ti si buscas la rentabilidad completa de un negocio, un tipo de IVA «oficial» o un sustituto de tu gestoría. Mide una sola cosa, la materia prima de cada ración, y la mide bien. No incluye personal, energía ni alquiler, y el IVA y el food cost objetivo son parámetros que fijas tú: ninguno va dado por válido.
Si lo que quieres es saber cuánto cuesta de verdad cada plato que sale de tu cocina, cuánto cobrarlo y cuál de ellos se está comiendo tu margen, sigue leyendo. El libro trae un bar-restaurante de ejemplo con precios ficticios: 30 ingredientes, 10 platos y una carta lista para revisar.
Un clic y la tienes. Libro .xlsx de 5 hojas, con 2 gráficos. Gratis, sin macros.
⬇️ Descargar la plantilla (gratis)Requisitos antes de abrir la hoja
Un escandallo es la ficha de coste de un plato: cada ingrediente, la cantidad que lleva una ración y lo que cuesta esa cantidad. Para que el resultado sirva de algo, tienes que llegar a la hoja con estos datos en la mano:
- Precios de tus albaranes, por kilo, litro o unidad. Los 30 ingredientes del ejemplo son ficticios y los vas a sustituir.
- La merma de cada producto, es decir, el porcentaje que se pierde al limpiar, deshuesar o cocinar. Pesa una vez el producto bruto y el aprovechable.
- Las cantidades por ración, en gramos o mililitros si compras por kilo o litro, y en unidades si compras por unidad.
- Tu food cost objetivo. El 30 % del ejemplo es un supuesto, no una cifra oficial ni una recomendación.
- El IVA que aplicas a tu precio de venta. El 10 % del ejemplo es solo un valor de muestra: confirma el tipo vigente para tu actividad con tu gestoría.
- El PVP actual con IVA y las raciones vendidas al mes de cada plato, para que la carta calcule margen y food cost reales.
De los ingredientes al precio de carta en cinco pasos
Sigue el recorrido de una tortilla de patatas con datos de ejemplo ficticios. Primero, la hoja Platos:
- Escribe el nombre del plato en la celda crema que hay junto a «PLATO 1». Ese nombre viaja solo a la hoja Carta.
- En cada línea, elige el ingrediente de la lista desplegable (sale de la hoja Ingredientes): Patata, Huevo, Cebolla y Aceite de oliva.
- Escribe la cantidad por ración: 220, 3, 40 y 60. La columna Unidad te dice sola si es g, ud o ml, según cómo compres ese ingrediente.
- Lee el coste por ración en la fila de abajo: 1,36 €. La columna «% del coste» indica quién pesa más: el huevo se lleva el 48,5 %.
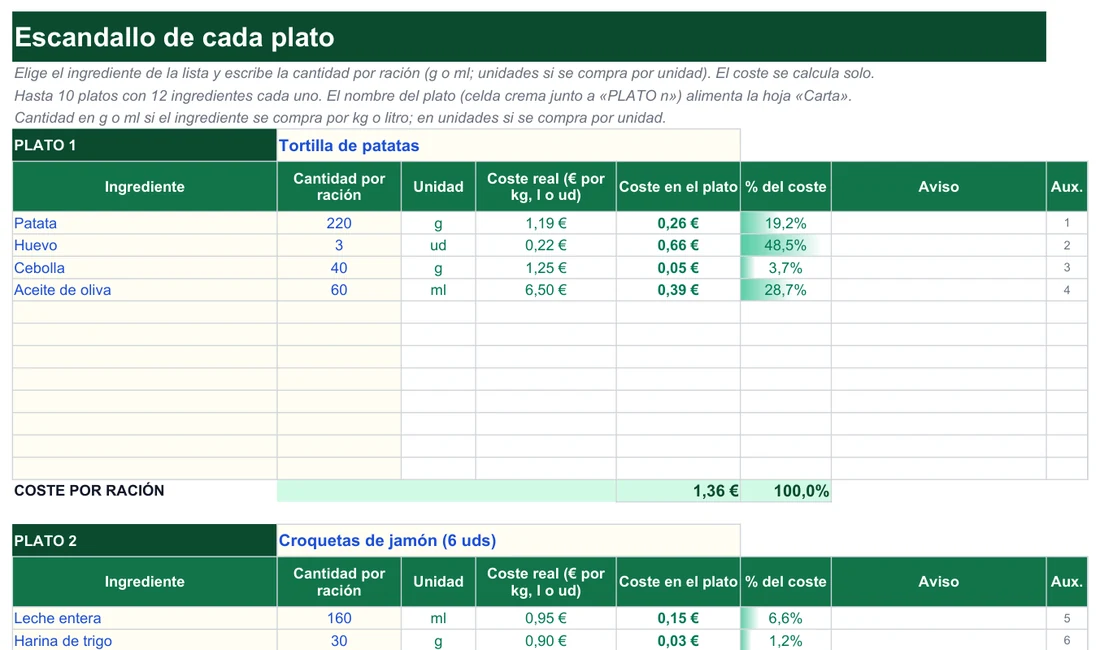
La cuenta de cada línea es corta: si la unidad es «ud», multiplica cantidad por precio; si no, pasa los gramos o mililitros a kilos o litros y los multiplica por el coste real.
=SI(O(I8="";C8="");"";SI(E8="";"";SI(D8="ud";C8*E8;C8/1000*E8)))Con la patata: 220 / 1000 × 1,19 €/kg = 0,26 €. Con el huevo: 3 × 0,22 = 0,66 €. Sumando las cuatro líneas (0,26 + 0,66 + 0,05 + 0,39) sale la ración de 1,36 €.
- Pasa a la hoja Carta: elige la categoría (Entrantes, Principales, Postres, Bebidas u Otros), anota tu PVP actual con IVA y las raciones vendidas al mes. Las celdas en azul son las tuyas; el resto se calcula.
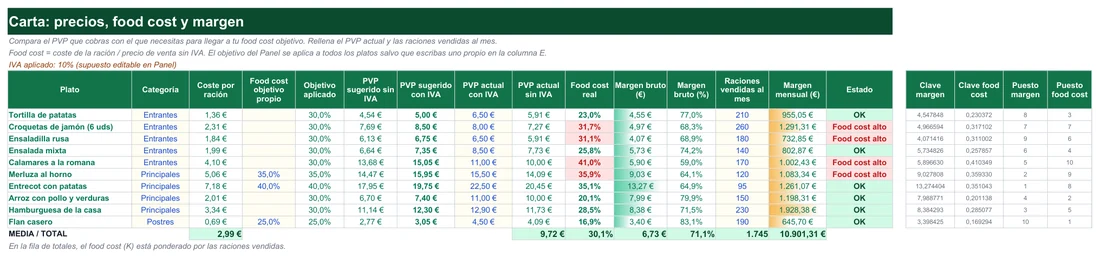
En la fila de la tortilla, la Carta toma 1,36 € y lo divide entre el food cost objetivo aplicado, 30 %, para obtener el PVP sugerido sin IVA (4,54 €). Con el 10 % de IVA del ejemplo, redondea hacia arriba de cinco en cinco céntimos y sugiere 5,00 €:
=SI(O(B7="";G7="");"";REDONDEAR.MAS(G7*(1+Panel!$C$10)*20;0)/20)Si en la carta cobras 6,50 €, quitando el IVA quedan 5,91 €, el food cost real es 1,36 / 5,91 = 23,0 % y el margen bruto, 4,55 €. A 210 raciones al mes, son 955,05 € de margen mensual y el estado sale en verde, OK. Las croquetas, en cambio, marcan 31,7 % frente a un objetivo del 30 % y aparecen como «Food cost alto».
Si te equivocas, la columna Aviso de Platos lo dice con palabras: «No está en Ingredientes» si escribes un nombre que no existe en la lista, «Falta la cantidad» si dejas la celda en blanco y «Revisa precio o merma» si el ingrediente no tiene coste real. Mientras salga un aviso, ese plato no está completo y su coste por ración queda corto.
Cuatro palancas para un plato que se pasa
Con los datos del ejemplo, el menú tiene 10 platos y un coste medio de 2,99 € por ración. El food cost medio, ponderado por las 1.745 raciones vendidas al mes, es del 30,1 %; el margen bruto medio, del 71,1 %, y el margen mensual estimado, de 10.901,31 €. Cuatro platos superan su objetivo. Estos son los más destacados:
| Plato | Coste | PVP sin IVA | Food cost real | Objetivo | Estado |
|---|---|---|---|---|---|
| Calamares a la romana | 4,10 € | 10,00 € | 41,0 % | 30 % | Food cost alto |
| Merluza al horno | 5,06 € | 14,09 € | 35,9 % | 35 % | Food cost alto |
| Croquetas de jamón (6 uds) | 2,31 € | 7,27 € | 31,7 % | 30 % | Food cost alto |
| Entrecot con patatas | 7,18 € | 20,45 € | 35,1 % | 40 % | OK |
| Flan casero | 0,69 € | 4,09 € | 16,9 % | 25 % | OK |
Fíjate en el entrecot: su food cost del 35,1 % supera el 30 % general, y aun así está en «OK» porque tiene un objetivo propio del 40 %. Por eso la columna E de Carta admite un objetivo distinto para cada plato. Cuando uno aparece en rojo, tienes cuatro maneras de atacarlo:
La columna de PVP sugerido te dice cuánto necesitarías cobrar para cumplir tu objetivo. Es la palanca más rápida, pero la que más nota el cliente.
Unos gramos menos de ingrediente caro, repetidos en cientos de raciones, mueven el coste. Mira la columna «% del coste» del plato para saber qué recortar.
Sustituye el que más pesa por otro más barato y comprueba el efecto antes de tocar la carta; la hoja recalcula al momento.
Si el culpable es una tarifa, cambia el precio en Ingredientes: todos los platos que lo usan se actualizan a la vez.
Una diferencia que ayuda a decidir qué destacar: por margen en euros por ración, el entrecot lidera con 13,27 €, seguido de la merluza (9,03 €) y la hamburguesa (8,38 €). Pero por margen mensual gana la hamburguesa de la casa, con 1.928 €, porque se vende mucho más. Margen unitario y margen total cuentan historias distintas.
Léxico de la hoja de costes
- Merma
- Porcentaje de producto que no llega al plato. La hoja admite entre 0 y 90 % y pinta en ámbar las mermas del 25 % o más, para que recuerdes dónde se escapa dinero. Si necesitas repasar cómo se trabaja con porcentajes, tienes la guía de cómo calcular porcentajes en Excel.
- Coste real por unidad
- Lo que te cuesta lo que realmente aprovechas: precio de compra / (1 − merma). Es la columna que evita el error más común, multiplicar la receta por el precio de la factura.
- Coste en el plato
- Cantidad / 1.000 × coste real si compras por kilo o litro y escribes gramos o mililitros; cantidad × coste real si es por unidades. Al pie de cada bloque de 12 líneas aparece el coste por ración.
- PVP sugerido
- El precio que necesitarías cobrar. Sin IVA:
=D7/F7. Con IVA, redondeado hacia arriba a múltiplos de 0,05 €:=REDONDEAR.MAS(G7*(1+Panel!$C$10)*20;0)/20. - PVP actual sin IVA
- Tu precio de carta sin el impuesto:
=I7/(1+Panel!$C$10). Es la base correcta para el food cost, porque el IVA no es ingreso tuyo. - Food cost real y margen
- Food cost real:
=D7/J7. Margen bruto en euros:=J7-D7. Margen mensual, el unitario por las raciones vendidas:=L7*N7. - Estado
- Etiqueta que compara el food cost real con el objetivo:
=SI(K7>F7;"Food cost alto";"OK"). - Objetivo propio
- Food cost distinto para un plato concreto, que se escribe en la columna E de Carta. Una carne cara y una ensalada no deberían compartir objetivo.
Así actúa la merma en cuatro ingredientes del ejemplo. Fíjate en cuánto se encarece la merluza:
| Ingrediente | Precio de compra | Merma | Coste real | Cálculo |
|---|---|---|---|---|
| Patata | 0,95 €/kg | 20 % | 1,19 €/kg | 0,95 / (1 − 0,20) |
| Merluza | 13,50 €/kg | 35 % | 20,77 €/kg | 13,50 / (1 − 0,35) |
| Entrecot de ternera | 21,00 €/kg | 15 % | 24,71 €/kg | 21,00 / (1 − 0,15) |
| Huevo | 0,22 €/ud | 0 % | 0,22 €/ud | 0,22 / (1 − 0) |
Rutina mensual para tener la carta controlada
El escandallo no se hace una vez. Los precios cambian, los proveedores también, y una hoja desfasada es peor que ninguna. Esta lista te lleva unos 15 minutos al mes:
- Actualiza los 10 ingredientes que más pesan en tus compras. Todos los escandallos y la carta se recalculan solos.
- Repasa las mermas si has cambiado de proveedor o de formato (pieza entera, filetes, congelado). Cambian con el producto, el cuchillo y el origen.
- Revisa el Panel: los seis indicadores, los cinco platos que más margen dejan y los cinco con mayor food cost.
- Mira qué platos están en «Food cost alto» y decide si tocas el precio, la ración, el ingrediente o el proveedor.
- No olvides los ingredientes «pequeños»: el aceite de freír, la sal, las especias o el pan suman céntimos que, multiplicados por cientos de raciones, importan.
- Compara siempre contra el PVP sin IVA, nunca con el precio de carta.
Si lo que gestionas son eventos o stock, mira también la calculadora de catering, el inventario de despensa y el control de ventas.
Del primer albarán a la carta revisada
- Primera sesión: IngredientesEscribe cada materia prima con su unidad de compra, su precio y su merma. Puedes ampliar la lista hasta 50 ingredientes y sustituir los 30 de ejemplo por los de tus albaranes.
- Segunda sesión: PlatosEscribe el nombre de cada plato en la celda crema junto a «PLATO n» y completa las líneas: ingrediente del desplegable y cantidad por ración. Los desplegables se crean con validación de datos; si te interesa cómo, está la guía de cómo hacer un desplegable en Excel. Admite 10 platos con 12 líneas cada uno.
- Tercera sesión: PanelFija el food cost objetivo en C9 y el IVA en C10 con los valores que uses tú.
- Cuarta sesión: CartaElige la categoría de cada plato, escribe el PVP actual con IVA y las raciones vendidas al mes. Si un plato necesita otro objetivo, rellena la columna E.
- Después, cada mesActualiza precios, repasa el Panel y decide si algún plato pide ajuste. Si tu carta pasa de 10 platos, duplica el libro y gestiona una carta por archivo: menú del día, carta de verano, catering.
Para que veas una ficha completa, esta es la tortilla de patatas del ejemplo, con una ración:
| Tortilla de patatas (1 ración) | Cantidad | Coste real | Coste en el plato |
|---|---|---|---|
| Patata | 220 g | 1,19 €/kg | 0,26 € |
| Huevo | 3 ud | 0,22 €/ud | 0,66 € |
| Cebolla | 40 g | 1,25 €/kg | 0,05 € |
| Aceite de oliva | 60 ml | 6,50 €/l | 0,39 € |
| Coste por ración | 1,36 € |
La columna «% del coste» muestra dónde está el dinero: los huevos pesan el 48,5 % y el aceite el 28,7 %. Con un objetivo del 30 %, el PVP sin IVA necesario es 1,36 / 0,30 = 4,54 €; con el 10 % de IVA de ejemplo, 4,99 €, que la hoja redondea a 5,00 €. En la carta está a 6,50 € (5,91 € sin IVA), así que su food cost real es del 23,0 % y deja 4,55 € de margen bruto por ración. La columna Aviso te avisa si falta la cantidad o el ingrediente no existe en Ingredientes. Además, el food cost se pone en rojo con formato condicional cuando supera el objetivo, y las hojas se enlazan con COINCIDIR e INDICE, que explica la guía de INDICE y COINCIDIR.
Lo que suelen preguntar en cocina
¿Por qué no basta con multiplicar la receta por el precio de la factura?
Porque lo que compras no es lo que sirves. Con una merma del 35 %, un kilo de merluza a 13,50 € te cuesta 20,77 € por kilo aprovechable. Ignorarla hace que subestimes el coste real de pescados, carnes con hueso y verduras que hay que limpiar.
¿Qué food cost objetivo debería poner?
El que decidas tú. Depende de tu tipo de negocio, de tu estructura de costes y de tu estrategia. El 30 % del ejemplo es un supuesto editable, no una recomendación.
¿Qué IVA aplica la plantilla?
Ninguno como dato oficial. Hay una celda editable en el Panel con un valor de ejemplo. Comprueba el tipo vigente de tu actividad y de cada producto con tu gestoría.
¿Cuántos platos e ingredientes admite?
Hasta 10 platos con 12 ingredientes cada uno y hasta 50 ingredientes en la lista. Para más, crea una copia del archivo para otra carta.
¿Sirve para un catering o un obrador?
Sí. Define las raciones como unidades de producto y ajusta las cantidades. Los objetivos propios por plato te permiten manejar estructuras de coste distintas.
¿Los precios del ejemplo son reales?
No. Son ficticios, solo para ilustrar el funcionamiento. Sustitúyelos por los de tus facturas.
¿Puedo reutilizar un bloque de Platos para un plato nuevo?
Sí: borra el nombre y las líneas (solo las celdas crema) y empieza de nuevo. Las celdas verdes, con fórmulas, están protegidas sin contraseña.
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.