
Plantilla Excel de Plan de Pago de Deudas (Gratis)
Descarga la plantilla Excel de plan de pago de deudas: método bola de nieve o avalancha, calendario mes a mes e intereses ahorrados. Plantilla gratis.
Si tienes varias deudas a la vez (tarjetas, un préstamo del coche, una compra a plazos), lo difícil no es pagar: es saber en qué orden pagarlas y cuándo vas a quedar libre. Esta plantilla Excel de plan de pago de deudas te lo calcula con los dos métodos más conocidos, la bola de nieve y la avalancha, y te enseña el resultado mes a mes.
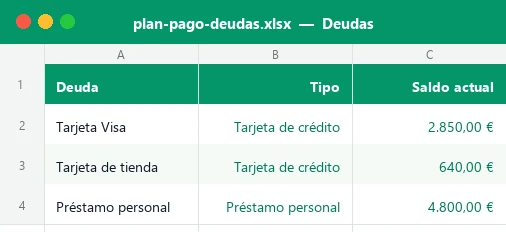
El archivo incluye cuatro hojas: Panel con seis indicadores (deuda total, meses hasta libre, fecha de fin, intereses del plan, intereses ahorrados y presupuesto mensual) y un gráfico de evolución; Deudas para introducir tus datos; Calendario con la amortización de cada deuda durante hasta 120 meses; e Instrucciones. Viene con un ejemplo ficticio ya rellenado de 8 deudas por 23.460 €.
Para quién es y qué problema resuelve
Un plan de pago de deudas convierte una lista de recibos en una estrategia con fecha final. Esta plantilla está pensada para personas y familias con entre 2 y 10 deudas y una cantidad mensual fija para pagarlas. No necesitas saber de finanzas: introduces el saldo pendiente, el interés anual y la cuota mínima de cada una y la hoja hace el resto.
Su valor está en que reproduce el efecto bola de nieve: cuando una deuda se salda, su cuota no vuelve a tu bolsillo, sino que se suma al pago de la siguiente. Eso acorta el plazo total y reduce los intereses, algo que no se ve si solo pagas el mínimo de cada una por separado.
Bola de nieve o avalancha: qué cambia
Ambos métodos usan el mismo dinero: las cuotas mínimas de todas tus deudas más un pago extra fijo. La diferencia es hacia qué deuda se dirige ese extra. Basta con cambiar el desplegable de la celda D5 de la hoja Deudas para ver el otro resultado.
| Método | Empiezas por | Ventaja principal | Pega |
|---|---|---|---|
| Bola de nieve | La deuda de menor saldo | Motivación: saldas deudas pronto | Puede pagar más intereses |
| Avalancha | La deuda de mayor interés | Menos intereses totales | La primera victoria tarda más |
Con los datos de ejemplo, los dos métodos terminan en 27 meses, pero la bola de nieve paga unos 2.422,85 € de intereses y la avalancha unos 2.172,97 €. Una diferencia de casi 250 €: poco frente a una deuda de 23.460 €, pero real. El mejor método es el que te permita no abandonar el plan.
Cómo rellenarla paso a paso
- Abre la hoja Deudas y elige el método en la celda D5 (Bola de nieve o Avalancha).
- Escribe en D6 el pago extra mensual que puedes añadir a las cuotas mínimas. Si no puedes, pon 0.
- En D7 pon la fecha a la que corresponden tus saldos (hoy). El mes 1 del plan será el siguiente.
- En la tabla de las filas 11 a 20, rellena Deuda, Tipo (desplegable), Saldo actual, Interés anual y Cuota mínima. Borra antes los ejemplos.
- Comprueba la columna Estado: si pone «Revisar cuota», esa cuota no cubre ni los intereses del mes.
- Mira la columna Prioridad para confirmar el orden en que se atacarán las deudas.
- Ve a Panel para leer los meses hasta quedar libre, la fecha y los intereses ahorrados.
- Consulta Calendario si quieres ver el saldo de cada deuda en un mes concreto.
Cómo calcula la plantilla los resultados
Cada mes, para cada deuda, el calendario aplica la misma secuencia: calcula el interés del mes, paga la cuota mínima y reparte el dinero que sobra entre las deudas por orden de prioridad. Las deudas ya saldadas dejan de consumir presupuesto, y ese dinero pasa a la siguiente.
| Concepto | Cómo se calcula | Dónde |
|---|---|---|
| Interés mensual | TAE ÷ 12 | Deudas, columna G |
| Prioridad | Orden por saldo (bola de nieve) o por interés (avalancha) | Deudas, columna J |
| Presupuesto mensual | Suma de cuotas mínimas + pago extra | Deudas, celda D8 |
| Interés del mes | Saldo anterior × interés mensual | Calendario, bloque Intereses |
| Pago extra aplicado | Presupuesto − mínimos pagados, hacia la deuda prioritaria | Calendario, bloque Extra |
| Interés solo mínimos | Estimación con NPER: cuota × nº de pagos − saldo | Deudas, columna I |
Para calcular la prioridad se usan SUMPRODUCT y COUNTIF sobre una columna auxiliar, y el calendario recupera cada deuda en su orden con INDICE y COINCIDIR (puedes aprender a manejarlas en nuestra guía de la función INDICE y COINCIDIR).
Un ejemplo con números: 8 deudas, 27 meses
El ejemplo incluido suma 23.460 € de deuda, 765 € de cuotas mínimas y 200 € de pago extra, es decir, un presupuesto fijo de 965 € al mes. Con el método bola de nieve el orden y los plazos son estos:
| Prioridad | Deuda | Saldo inicial | Se salda en el mes |
|---|---|---|---|
| 1 | Descubierto cuenta | 350 € | 2 |
| 2 | Móvil a plazos | 520 € | 4 |
| 3 | Tarjeta de tienda | 640 € | 5 |
| 4 | Préstamo familiar | 1.500 € | 9 |
| 5 | Tarjeta Visa | 2.850 € | 15 |
| 6 | Crédito reforma cocina | 3.600 € | 19 |
| 7 | Préstamo personal | 4.800 € | 22 |
| 8 | Préstamo del coche | 9.200 € | 27 |
Pagando solo los mínimos, la tarjeta Visa tardaría 53 meses y el conjunto de deudas costaría unos 4.066 € de intereses. Con el plan se quedan en 2.423 €: unos 1.643 € ahorrados y fin de las deudas en el mes 27, febrero de 2029 con la fecha de ejemplo.
Errores frecuentes al planificar el pago de deudas
Casi siempre que el resultado parece raro, el problema está en los datos de entrada y no en las fórmulas. Estos son los fallos más habituales:
- Poner el interés mensual en vez del anual. La columna E espera el interés anual (TAE o TIN); la plantilla ya lo divide entre 12.
- Dejar la cuota por debajo de los intereses. Si la columna Estado marca «Revisar cuota», esa deuda crece salvo que el extra la alcance.
- Olvidar deudas pequeñas (descubiertos, aplazamientos). Cuentan en el presupuesto y en los intereses.
- Cambiar el pago extra cada mes. El modelo asume un presupuesto fijo; si varía, actualiza D6 y compara escenarios.
- Escribir texto en celdas numéricas, como «2.000 euros». Introduce solo el número.
Personalízala y aprovéchala mejor
Aunque viene lista para usar, hay varias formas de sacarle más partido sin tocar las fórmulas:
- Simula escenarios: sube el pago extra de 50 € en 50 € y observa cuántos meses ganas en el Panel.
- Prueba una prima o la paga extra: si añades un ingreso puntual, réstalo del saldo de la deuda prioritaria en la hoja Deudas y compara.
- Usa el gráfico del Panel para enseñar a tu pareja cómo baja la deuda total cada 3 meses. Si quieres cambiar su aspecto, mira cómo hacer un gráfico en Excel.
- Cambia los avisos de color con las reglas de formato condicional si prefieres otros umbrales.
- Ajusta las listas de tipos de deuda en la hoja oculta Listas, siguiendo la guía de desplegables en Excel.
Si además quieres entender cuánto cuesta el interés con el paso del tiempo, te ayudará nuestra guía de interés compuesto en Excel.
Ventajas frente a apuntarlo en papel
Apuntar las deudas en una libreta sirve para no olvidarlas, pero no calcula nada. Con la plantilla Excel ganas varias cosas:
| Papel | Plantilla Excel |
|---|---|
| Sumas y restas a mano cada mes | El calendario se recalcula solo al cambiar un dato |
| Difícil comparar estrategias | Cambias de método con un desplegable |
| No ves el efecto de pagar más | Cambias el extra y el Panel lo refleja |
| Sin fecha final clara | Tienes mes y fecha en que quedas libre de deudas |
Cómo funciona por dentro
El libro tiene cuatro hojas visibles y una oculta. En Deudas introduces método, pago extra, fecha y hasta 10 deudas; calcula el interés mensual (TAE/12), una estimación del coste pagando solo mínimos con NPER, la prioridad con SUMPRODUCT y COUNTIF, y un aviso de estado. Calendario simula hasta 120 meses con bloques de saldo, intereses, cuota mínima y pago extra, usando INDICE y COINCIDIR para ordenar las deudas. Panel resume meses hasta libre, fecha, intereses y ahorro, y muestra un gráfico de línea. Instrucciones explica el uso. Las hojas están protegidas sin contraseña.
Dudas frecuentes
¿Qué diferencia hay entre el método bola de nieve y el de avalancha?
¿Cuántas deudas admite la plantilla?
¿Qué interés tengo que poner, TAE o TIN?
¿Qué pasa si una cuota mínima es menor que los intereses?
¿Puedo cambiar el pago extra a mitad del plan?
¿Incluye comisiones o seguros?
¿Funciona en LibreOffice o Google Sheets?
¿Es un consejo financiero?
Otras plantillas útiles
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.