
Plantilla Excel de Rentabilidad de Alquiler: Calcula si te Compensa (Gratis)
Plantilla excel rentabilidad alquiler: rentabilidad bruta y neta, cash flow, ROE, años de recuperación y tabla de sensibilidad. Plantilla gratis.
Imagina que ves un anuncio: un piso a 140.000 € que se alquila por 900 al mes. Haces la cuenta de cabeza, 10.800 € al año entre 140.000, y te sale un 7,7 % que parece una ganga. Pero esa cuenta no sabe nada de la notaría, del impuesto de la compra, del mes entre inquilinos, del IBI ni, sobre todo, de la cuota de la hipoteca que pagarás cada mes.
Esta plantilla Excel de rentabilidad de alquiler separa cada concepto en su celda para responder a la pregunta de verdad: ¿me compensa? Calcula la rentabilidad bruta y la neta, el cash flow mensual y anual, el ROE sobre el dinero que pones tú y los años para recuperarlo. Es una simulación educativa, no asesoramiento financiero. Trae un piso ficticio ya rellenado y funciona sin macros.
Haz la cuenta completa antes de comprar. Descarga el libro, cambia los datos del piso de ejemplo por los tuyos y compara escenarios.
⬇️ Descargar la plantilla (gratis)Evita las cinco trampas que inflan la rentabilidad de un piso
Casi todos los errores al calcular una rentabilidad empujan el número hacia arriba. Esta es la lista de los más repetidos y cómo los cierra la plantilla.
Cómo se infla la cifra
- Ignorar los gastos de compra: divides entre un número menor y la rentabilidad sube.
- Contar 12 meses de alquiler: entre inquilinos hay semanas sin cobrar.
- Olvidar el mantenimiento: una avería o un repintado se llevan meses de beneficio.
- Comparar solo la rentabilidad bruta: no incluye ni gastos ni financiación.
- Fiarte de un solo escenario: un pequeño cambio de alquiler o de tipo cambia el signo del resultado.
Cómo lo evita el libro
- Pide impuesto, notaría, registro, gestoría y reforma en celdas aparte, y los suma a la inversión total.
- Te pide los meses vacíos al año y un porcentaje de impago (el ejemplo usa un mes y un 2 %), y calcula los ingresos efectivos.
- Te deja reservar una partida anual de mantenimiento dentro de los gastos.
- Te enseña neta, cash flow y ROE al lado de la bruta, para que no te quedes con una sola cifra.
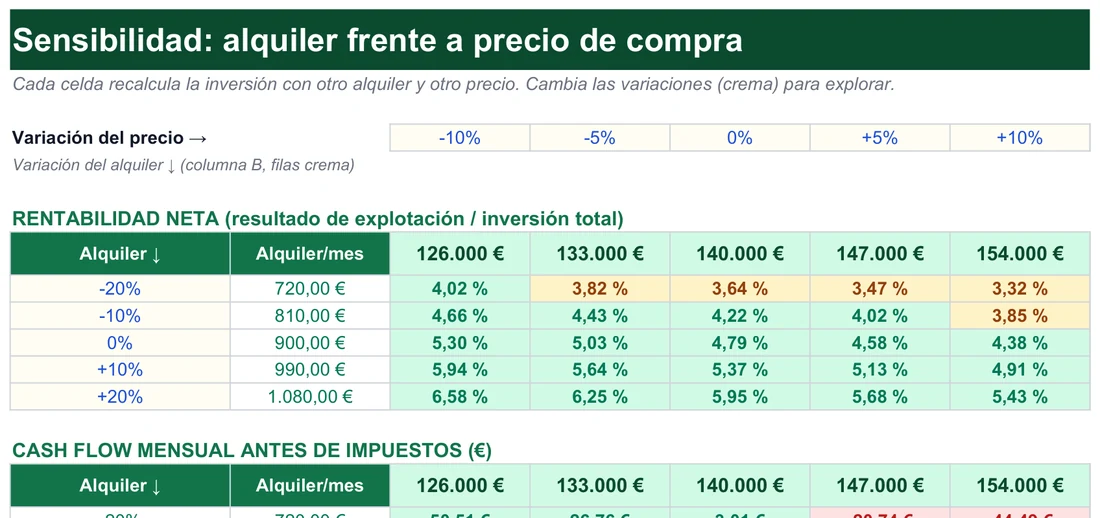
- Incluye la hoja «Sensibilidad», con tres tablas de 5×5 que cruzan alquiler y precio.
La rentabilidad bruta se calcula sobre el precio de compra y la neta sobre la inversión total, gastos de compra incluidos; por eso la neta siempre sale más baja. Si te preguntas por qué en las fórmulas aparecen los símbolos del dólar, repasa las referencias absolutas.
Un piso de 140.000 € que parece rentable y no lo es tanto
El caso del archivo: precio de 140.000 €, impuesto de compra del 7 %, 7.900 € entre notaría, registro, gestoría y reforma, y una hipoteca del 70 % al 3,2 % a 25 años. Alquiler de 900 € al mes, con un mes vacío al año y un 2 % de impago. Tras recalcular, las cifras clave son estas.
| Indicador | Valor del ejemplo |
|---|---|
| Gastos de compra / inversión total | 17.700 € / 157.700 € |
| Capital aportado por ti | 59.700 € |
| Cuota mensual del préstamo | 474,99 € |
| Ingresos efectivos / gastos anuales | 9.702 € / 2.142,12 € |
| Rentabilidad bruta / neta | 7,71 % / 4,79 % |
| Cash flow mensual antes / después de impuestos | 155,00 € / 80,64 € |
| ROE | 1,62 % |
| Año en que se recupera el capital (proyección) | Año 19 |
La lectura es matizada. Con un objetivo del 4 %, la rentabilidad neta pasa el corte y el cash flow es positivo. Pero el ROE de solo el 1,62 % y los 19 años de recuperación muestran que el dinero que has puesto tú rinde poco. Ese plazo sale de la proyección, antes de impuestos y con subidas anuales del 2 %; con el cash flow después de impuestos y constante, la hoja «Datos» lo alarga a unos 62 años. Es la conclusión que se pierde con la cuenta rápida de la rentabilidad bruta.
Rellena el análisis en ocho pasos y descubre tu cash flow
- Compra del inmuebleEn «Datos», filas 7 a 12: precio, porcentaje de impuesto de la compra y gastos de notaría, registro, gestoría y reforma.
- FinanciaciónFilas 14 a 16: porcentaje del precio que financia el banco, tipo de interés anual y plazo en años, un número entero de 1 a 40.
- IngresosFilas 18 a 20: alquiler mensual, meses sin inquilino al año y porcentaje de impago esperado.
- Gastos anualesFilas 22 a 26: IBI, comunidad, seguro, mantenimiento y porcentaje de gestión si te lo cobra una agencia (0 % si lo llevas tú).
- SupuestosFilas 28 a 31: impuestos sobre el beneficio, tu rentabilidad neta objetivo y las subidas anuales de alquiler y gastos.
- Lee los cálculosBaja por «Datos» y mira inversión total, capital aportado, cuota, rentabilidades, cash flow, ROE y la «Lectura rápida» de la fila 62.
- Explora la sensibilidadEn «Sensibilidad» cambia las variaciones de precio (D5:H5) y de alquiler (B10:B14) y mira qué cambios te devuelven al verde.
- Termina en el ResumenTienes la foto completa y los gráficos para llevar a un informe o a una conversación con tu banco.
Consejos de prudencia antes de fiarte del resultado
No hay una rentabilidad neta «buena» universal: depende de la zona, del riesgo y de tus alternativas. Por eso el libro te deja fijar tu propio objetivo y colorea lo que lo alcanza. Y si quieres llevar el análisis más lejos, hay cinco variaciones sencillas:
- Compara dos inmuebles duplicando el archivo y pegando los ocho indicadores del Resumen en una tabla común.
- Simula una compra sin hipoteca con 0 % de financiación: la cuota desaparece y el ROE se acerca a la rentabilidad neta.
- Sube el tipo de interés para ver si el cash flow aguanta; el formato condicional te avisa en rojo.
- Pon las subidas anuales a 0 % (filas 30 y 31 de «Datos») y comprueba cuánto se alarga la recuperación.
- Amplía las tablas copiando filas de «Sensibilidad» si quieres más pasos de precio o de alquiler; los porcentajes se calculan como en calcular porcentajes en Excel.
Qué tocas y qué se recalcula en Sensibilidad y Proyección
Dos hojas del libro hacen de laboratorio: una cruza alquiler y precio de compra, la otra alarga el estudio a 30 años. Las dos beben de la hoja Datos, así que casi todo lo que ves se mueve solo cuando cambias allí tu inmueble.
Celdas para ti
En Sensibilidad solo escribes en las casillas de fondo crema: cinco variaciones del precio en la fila superior (de -10 % a +10 %) y cinco del alquiler en la columna de la izquierda (de -20 % a +20 %). Si quieres explorar otro rango, cambias esos porcentajes y la tabla entera se reajusta.
Celdas que se calculan solas
Los precios de cabecera (126.000 €, 133.000 €, 140.000 €, 147.000 € y 154.000 €) y los alquileres mensuales (720 €, 810 €, 900 €, 990 € y 1.080 €) salen de aplicar cada variación a lo que hay en Datos. Por ejemplo, el precio de la primera columna:
=Datos!$C$7*(1+D$5)Y cada casilla de rentabilidad neta combina el alquiler de su fila con el precio de su columna:
=SI.ERROR(($C10*Datos!$C$53*(1-Datos!$C$26)-Datos!$C$47)/(D$9*(1+Datos!$C$8)+Datos!$C$33);0)El numerador convierte el alquiler de la fila en resultado de explotación con tres referencias a Datos; el denominador es la inversión total: el precio de la columna más un porcentaje y un importe que también salen de Datos. Con datos de ejemplo ficticios: alquiler de 900 € y precio de 140.000 € dan un 4,79 %. Si el alquiler baja a 810 € con el mismo precio, la cifra cae a 4,22 %; si en cambio el precio sube a 154.000 € con 900 €, queda en 4,38 %. Un diez por ciento menos de alquiler pesa más que un diez por ciento más de precio.
Más abajo hay un segundo bloque, el cash flow mensual antes de impuestos. Resta del resultado anual la cuota del préstamo, calculada con PAGO sobre el importe financiado de cada precio, y divide entre 12. Si el importe financiado es cero, la cuota se queda en cero.
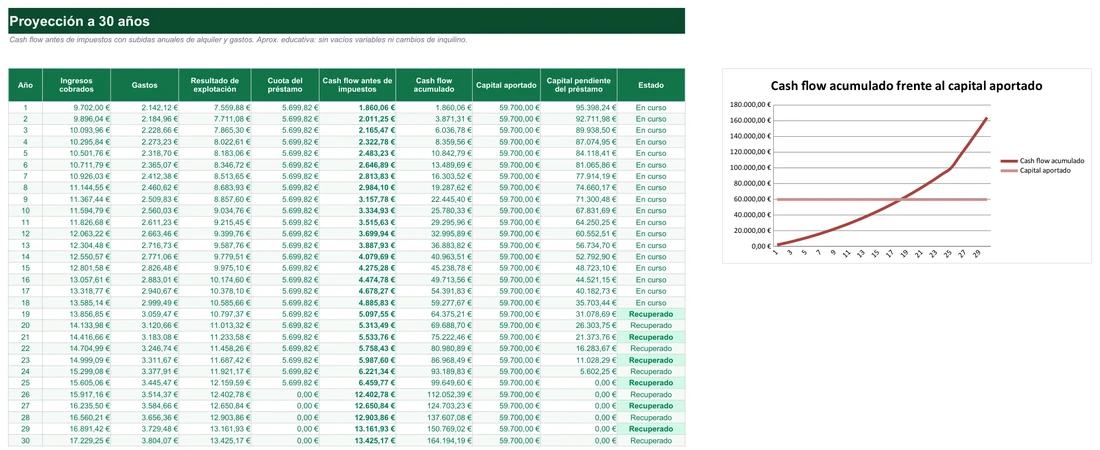
La hoja Proyección se alimenta de Datos: es una tabla de 30 filas, una por año, con ingresos cobrados, gastos, resultado de explotación, cuota del préstamo, cash flow, capital aportado y capital pendiente. En el año 1, con cifras de ejemplo, 9.702,00 € de ingresos menos 2.142,12 € de gastos dejan 7.559,88 €, y al restar la cuota de 5.699,82 € queda un cash flow de 1.860,06 €. La cuota solo existe mientras dure el préstamo:
=SI(B7<=Datos!$C$16;Datos!$C$40;0)Por eso, a partir del año 26 la columna marca 0,00 €. La última columna compara el cash flow acumulado con el capital aportado:
=SI(H7>=I7;"Recuperado";"En curso")En la captura, el año 18 acumula 59.277,67 € frente a 59.700,00 € aportados y sigue «En curso»; el 19 llega a 64.375,21 € y pasa a «Recuperado». El gráfico lateral dibuja ese cruce. Ojo con el propio subtítulo de la hoja: es una aproximación educativa, sin vacíos variables ni cambios de inquilino.
Glosario de la rentabilidad: bruta, neta, cash flow y ROE
Las fórmulas están a la vista en las celdas verdes de «Datos», con funciones básicas que puedes auditar con la herramienta de rastrear precedentes.
- Gastos de compra (C34)
=C7*C8+C33. Precio × impuesto + notaría, registro, gestoría y reforma.- Capital aportado (C38)
=C37+C34. Entrada + gastos de compra: lo que sale de tu bolsillo.- Cuota mensual (C39)
=PAGO(C15/12;C16*12;-C36). La cuota de un préstamo con tipo mensual y plazo en meses.- Ingresos efectivos (C46)
=C43-C44-C45. Alquiler de 12 meses − vacíos − impagos.- Resultado de explotación (C50)
=C46-C49. Ingresos efectivos − gastos anuales, antes de la hipoteca.- Rentabilidad neta (C52)
=C50/C35. Resultado de explotación / inversión total: cuánto rinde toda la inversión una vez descontados los gastos.- Cash flow antes de impuestos (C55)
=C50-C40. Resultado de explotación − cuota anual: el dinero que sobra o falta tras pagar la hipoteca.- ROE (C60)
=C58/C38. Cash flow después de impuestos / capital aportado: cuánto rinde el dinero que has puesto tú, no el banco.
Recorrido por las cinco hojas del libro
Datos: parámetros y cálculos en un solo sitio
Reúne los parámetros en celdas crema y los cálculos automáticos debajo: PAGO para la cuota, VF para los intereses del primer año y fórmulas de suma y producto para ingresos, gastos, rentabilidades, cash flow, ROE y años de recuperación.
Sensibilidad: qué pasa si cambia el alquiler o el precio
Tres tablas de 5×5. Las filas varían el alquiler (−20 %, −10 %, 0, +10 %, +20 % por defecto) y las columnas el precio de compra (−10 % a +10 %). Cada celda es una fórmula completa, no un valor pegado. Las tablas son la rentabilidad neta (verde si llega a tu objetivo, ámbar si no), el cash flow mensual (verde positivo, rojo negativo) y la rentabilidad bruta (barras de datos).
En el ejemplo, la celda con alquiler −20 % (720 €) y precio +5 % da un cash flow de −20,74 € al mes: ahí la cuota ya se come todo. Negociar el precio un 10 % a la baja suma unos 48 € mensuales. Para guardar variantes de forma manual, mira los escenarios en Excel; y si prefieres partir de un resultado deseado, la guía de Buscar objetivo.
Proyección: 30 años con subidas anuales
Recorre 30 años con subidas anuales de alquiler y gastos y el saldo pendiente del préstamo. Para mantenerla sencilla, el cash flow acumulado se calcula antes de impuestos y sin revalorización: sirve para ver cuándo recuperas el dinero aportado, no para predecir un patrimonio. En el ejemplo, el acumulado supera los 59.700 € aportados en el año 19.
Resumen e Instrucciones
«Resumen» muestra ocho indicadores, la cuenta anual de la inversión y dos gráficos. «Instrucciones» explica cada paso. El libro funciona en Excel 2016 o posterior y en LibreOffice; en el móvil se puede consultar y editar, aunque las tablas de sensibilidad se ven mejor en pantalla grande.
Guías y plantillas para completar tu estudio de compra
Para calcular cuánto ahorrar y cuánto financiar antes de empezar a visitar pisos.
Para ver cuánto de cada cuota es capital y cuánto intereses, mes a mes.
Para comparar el rendimiento del inmueble con el resto de tus alternativas.
Para averiguar qué alquiler o qué precio necesitas para alcanzar tu rentabilidad.
La cuenta completa, en un archivo. Descárgala gratis y compara tus propios escenarios antes de decidir.
⬇️ Descargar la plantilla (gratis)No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.