
Plantilla Excel de Control de Tarjetas de Crédito (Gratis)
Descarga la plantilla Excel de control de tarjetas de crédito: límite, saldo, utilización, fechas de pago, compras a plazos y avisos. Plantilla gratis.
Cuando tienes tres o cuatro tarjetas (la del banco, la de la tienda de ropa, la de los electrodomésticos), lo difícil no es usarlas: es saber cuánto llevas gastado, qué día se cobra cada recibo y cuánto crédito te queda. Esta plantilla Excel de control de tarjetas de crédito reúne todo en una sola pantalla y te avisa antes de que llegue cada vencimiento.
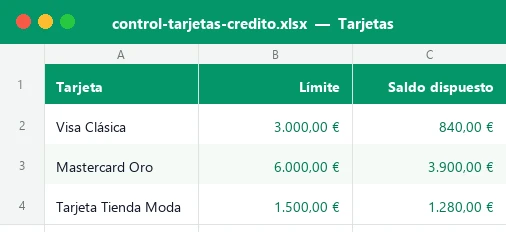
El archivo tiene cuatro hojas: Panel con nueve indicadores, una tabla de próximos pagos ordenada por fecha y dos gráficos; Tarjetas con el límite, el saldo, la TAE y los días de cierre y pago de cada una; Plazos para las compras a plazos; e Instrucciones. Incluye un ejemplo ficticio de 8 tarjetas y 12 compras fraccionadas.
Para quién es y qué problema resuelve
Un control de tarjetas de crédito sirve para no llevarte sorpresas a final de mes. Está pensado para personas y parejas con entre 2 y 20 tarjetas y, sobre todo, para quien fracciona compras: cada compra a plazos es un compromiso de pago que se acumula con las demás sin que lo notes hasta que llega el cargo.
La plantilla responde a cuatro preguntas: ¿cuánto crédito disponible me queda?, ¿qué porcentaje del límite estoy usando?, ¿qué tarjeta vence primero? y ¿cuánto me falta por pagar de lo que compré a plazos? Las cuatro se calculan solas a partir de unos pocos datos que ya tienes en el extracto.
Qué hay dentro del archivo
Cada hoja tiene una función clara. Solo rellenas las celdas con fondo crema y texto azul; el resto son cálculos protegidos (sin contraseña) para que no los borres sin querer.
| Hoja | Para qué sirve | Qué escribes tú |
|---|---|---|
| Panel | Resumen: límite total, saldo, utilización global, próximos pagos y gráficos | Nada: se calcula solo |
| Tarjetas | Ficha de cada tarjeta con estado y avisos | Nombre, límite, saldo, TAE, días y pago mensual |
| Plazos | Compras fraccionadas con cuota y cuotas pendientes | Concepto, tarjeta, fecha, importe y nº de plazos |
| Instrucciones | Guía de uso y avisos | Nada |
Cómo rellenarla paso a paso
- Abre la hoja Tarjetas y borra los ejemplos de las filas 11 a 30 (hasta 20 tarjetas).
- Escribe el nombre, el límite y el saldo dispuesto: lo que llevas gastado y todavía no has pagado, según tu extracto.
- Elige la modalidad en el desplegable: «Pago total» si pagas todo el recibo cada mes o «Aplazado» si pagas una cuota y el resto genera intereses.
- Indica la TAE, el día de cierre y el día de pago (de 1 a 28) y el pago mensual previsto.
- En las celdas D6 y D7 decide con cuántos días de antelación quieres el aviso y a partir de qué porcentaje consideras alta la utilización.
- Ve a la hoja Plazos y apunta cada compra fraccionada: concepto, tarjeta (desplegable), fecha de compra, importe, número de plazos y recargo total si lo hay.
- Vuelve a Tarjetas y mira la columna Estado: rojo si vence pronto, ámbar si la utilización es alta y verde si está al día.
- Abre el Panel para ver el resumen y actualiza el saldo de cada tarjeta cuando recibas el nuevo extracto.
Cómo calcula la plantilla cada dato
Todo parte de dos referencias: el límite y el saldo dispuesto, más la fecha de hoy que toma la celda D5 con la función HOY() (puedes ver cómo funciona en la guía de la función HOY en Excel). A partir de ahí se obtienen estos resultados:
| Dato | Cálculo | Qué significa |
|---|---|---|
| Disponible | Límite − saldo dispuesto | Crédito que aún puedes usar |
| Utilización | Saldo ÷ límite | Porcentaje del límite que estás usando |
| Próximo pago | Fecha del día de pago más cercano a hoy | Siguiente cargo de la tarjeta |
| Días hasta el pago | Próximo pago − hoy | Margen para tener saldo en la cuenta |
| Interés mensual | Saldo × TAE ÷ 12 (solo en «Aplazado») | Coste aproximado de aplazar el pago un mes |
| Meses para liquidar | NPER(TAE/12; −pago; saldo) | Cuántos meses tardarías pagando la cuota prevista |
| Cuota a plazos | (Importe + recargo) ÷ nº de plazos | Lo que se te cobra cada mes por esa compra |
| Cuotas pagadas | Meses completos desde la compra | Cuotas ya cargadas hasta hoy |
El Estado usa la función SI con tres condiciones en este orden: primero «Vence pronto» (pago dentro del aviso), después «Utilización alta» (por encima de tu umbral) y, si no, «Al día». Las sumas por tarjeta de lo pendiente a plazos usan SUMAR.SI, que repasa la guía de SUMAR.SI.
Ejemplo con números: 8 tarjetas y 12 compras a plazos
El archivo viene relleno con datos ficticios. Entre las 8 tarjetas suman un límite de 23.000 € y un saldo dispuesto de 12.570 €, es decir, una utilización global del 54,7 % y 10.430 € de crédito disponible. Las tarjetas «Aplazado» generan unos 164,82 € de intereses al mes.
| Tarjeta | Límite | Saldo | Utilización | Modalidad |
|---|---|---|---|---|
| Mastercard Oro | 6.000 € | 3.900 € | 65,0 % | Aplazado |
| Tarjeta Tienda Moda | 1.500 € | 1.280 € | 85,3 % | Aplazado |
| Revolving Banco B | 3.000 € | 2.450 € | 81,7 % | Aplazado |
| Visa Viajes | 4.000 € | 1.250 € | 31,3 % | Pago total |
En la hoja Plazos hay 12 compras: la deuda pendiente a plazos es de unos 5.232 € y las cuotas que se cobran cada mes suman 934,20 €. El Panel te enseña cómo baja esa carga mes a mes: 934,20 € el primer mes, 734,20 € el segundo y 574,20 € el tercero, a medida que se liquidan compras pequeñas.
Fíjate en la «Revolving Banco B»: debe 2.450 € con una TAE del 23,9 % y paga 120 € al mes. Solo de intereses son unos 48,80 € mensuales y la plantilla calcula 27 meses para liquidarla. Subir la cuota prevista de 120 € a 200 € es el tipo de simulación que puedes hacer en segundos.
Avisos de vencimiento y utilización alta
La plantilla usa formato condicional para que lo importante salte a la vista sin leer cifras. Si quieres crear reglas propias, la guía de formato condicional en Excel explica el procedimiento. Estos son los colores que verás:
| Color | Estado | Cuándo aparece |
|---|---|---|
| Rojo | Vence pronto | El próximo pago cae dentro de los días de aviso (por defecto 7) |
| Ámbar | Utilización alta | El saldo supera el porcentaje que fijas en D7 (por defecto 70 %) |
| Verde | Al día | No hay vencimiento cercano ni utilización por encima del umbral |
El umbral de utilización es tuyo: se suele recomendar mantener el uso del crédito bastante por debajo del límite, pero no hay una cifra oficial única. Pon el que te resulte cómodo y la hoja te avisará cuando lo superes.
Errores frecuentes al controlar tarjetas
Casi todos los problemas vienen de datos mal introducidos o de confundir conceptos. Estos son los más habituales:
Otro error es poner días 29, 30 o 31 como día de pago: la hoja solo admite del 1 al 28 para que exista en todos los meses. Y recuerda borrar los ejemplos antes de empezar con tus datos reales.
Personalízala y saca más partido
Con la hoja desprotegida (Revisar > Desproteger hoja, sin contraseña) puedes adaptarla. Algunas ideas útiles:
- Añade una columna de comisión anual para ver cuánto te cuesta mantener cada tarjeta.
- Duplica la hoja Tarjetas para llevar el control de la tarjeta de tu pareja o del negocio por separado.
- Cambia el umbral de utilización a un valor más exigente si quieres cuidar tu porcentaje de uso del crédito.
- Usa el aviso de «Vence pronto» como recordatorio mensual: abre el archivo el día 1 y mira el Panel.
Frente a la app del banco, esta plantilla te da una visión conjunta de todas tus tarjetas, aunque sean de entidades distintas, y es tuya: sin cuentas, sin conexión a tu banco y con tus datos solo en tu ordenador.
Qué incluye el archivo
La plantilla tiene cuatro hojas. Tarjetas calcula el disponible (límite menos saldo), la utilización (saldo entre límite), el próximo cierre y pago con DATE y DAY, los días que faltan, el interés mensual (saldo × TAE / 12), los meses para liquidar con NPER y el estado con IF. Plazos obtiene la cuota, las cuotas pagadas y pendientes y la próxima fecha con EDATE. Panel resume todo con SUMIF, COUNTIF, INDEX y MATCH, y añade dos gráficos. La hoja Instrucciones explica cada celda.
Preguntas y respuestas
¿Qué es la utilización del crédito?
¿Qué diferencia hay entre «Pago total» y «Aplazado»?
¿Cómo avisa la plantilla de los vencimientos?
¿Puedo llevar las compras a plazos de cada tarjeta?
¿Se actualiza sola cada día?
¿Los intereses calculados son exactos?
¿Cuántas tarjetas y compras admite?
¿Funciona en LibreOffice y Google Sheets?
Plantillas relacionadas
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.