
Plantilla Excel de Comparador de Hipotecas (Gratis)
Plantilla excel comparador de hipotecas: 4 ofertas fija, variable o mixta con vinculaciones, cuota, coste total, TAE aproximada y ranking. Plantilla gratis.
26.748 €. Es lo que separa la oferta más barata de la más cara cuando las cuatro se miden con la misma vara, sobre un préstamo de 200.000 €. Esta plantilla Excel comparador de hipotecas hace esa medición por ti: pone hasta cuatro ofertas en paralelo y calcula cuota, intereses, coste total con comisiones y vinculaciones, una TAE aproximada y un ranking.
Un detalle que sorprende: la oferta con la cuota inicial más baja (764,49 €) no es la más barata del conjunto. Todos los datos del archivo son supuestos ficticios y editables; es una herramienta educativa, no asesoramiento.
Cuatro ofertas, una sola vara de medir. Tres hojas de trabajo y una de instrucciones, listas para tus cifras.
⬇️ Descargar la plantilla (gratis)Descubre quién gana de verdad con cuatro ofertas
Imagina que quieres comprar una vivienda de 250.000 € y dispones de 50.000 € de entrada. Tienes que financiar 200.000 € (el 80 %) a 30 años y supones un Euríbor del 2,50 %. Cuatro bancos te pasan su propuesta, y cada uno destaca una cifra distinta.
Ejemplo ficticio, con los datos que trae el archivo
| Oferta | Tipo inicial | Cuota inicial | Intereses | Coste total | TAE aprox. | Ranking |
|---|---|---|---|---|---|---|
| Banco Alfa (fija) | 2,40 % | 779,88 € | 80.758 € | 95.058 € | 2,83 % | 1 |
| Banco Beta (variable) | 3,09 % | 852,95 € | 107.061 € | 112.361 € | 3,28 % | 2 |
| Banco Gamma (mixta) | 2,25 % (10 años) | 764,49 € | 85.603 € | 114.053 € | 3,33 % | 3 |
| Banco Delta (fija) | 3,45 % | 892,52 € | 121.306 € | 121.806 € | 3,53 % | 4 |
Mira la columna de la cuota: Gamma parece la ganadora. Mira la del coste total: queda tercera, por detrás de Alfa y Beta. La cuota solo te dice cuánto sale de la cuenta cada mes; el coste total suma los intereses de todo el plazo, la comisión de apertura, los gastos de formalización y los productos que el banco exige para bonificar el tipo.
Banco Alfa parte de un 3,15 % y lo rebaja 0,75 puntos a cambio de cuatro vinculaciones que cuestan 440 € al año (13.200 € en 30 años). Banco Gamma es mixta: 2,25 % durante diez años y después Euríbor + 1,05 % menos la bonificación, es decir, un 2,85 %, con una cuota de 807,77 € y 147.640 € de capital pendiente en el momento del cambio. Banco Delta no pide nada a cambio y por eso es la más cara de las cuatro. Con unos ingresos de 3.400 € netos al mes, la tasa de esfuerzo de la oferta ganadora es del 22,9 %.
Aprende lo necesario antes de firmar nada
El comparador funciona con piezas de Excel que conviene entender si quieres modificarlo con soltura. Estas guías cubren las que más se usan dentro del archivo.
Por qué las fórmulas apuntan a los parámetros del Panel sin moverse al copiarlas.
La parte financiera de fondo: cómo crece (o pesa) una deuda con el tiempo.
Lo que pinta de verde, rojo o gris el veredicto de cada vinculación.
Para estudiar a fondo un solo préstamo, cuota a cuota.
Para ordenar entrada, gastos y ahorro antes de comparar bancos.
Si ya arrastras otras deudas y quieres verlas junto a la cuota.
Compara tus ofertas en ocho pasos y ahorra horas
Primero, el mapa. Las celdas con fondo crema y texto azul son para escribir; las de texto verde se calculan solas. Las hojas están protegidas sin contraseña.
| Hoja | Qué contiene | Qué rellenas tú |
|---|---|---|
| Panel | Parámetros (C6 a C12), seis KPI, comparativa (filas 23 a 26), conclusión, sensibilidad al Euríbor, desglose del coste y dos gráficos | Precio, ahorro aportado, Euríbor supuesto, ingresos y umbral de esfuerzo |
| Ofertas | Cuatro columnas (D a G) con bloques A (datos), B (vinculaciones), C (resultados) y D (¿compensan las vinculaciones?) | Entidad, tipo, plazo, tipos, comisiones, gastos y los cuatro productos vinculados |
| Amortización | Cuadro anual de 40 años con capital, intereses y capital pendiente, y dos gráficos | La oferta a analizar (celda C5, lista desplegable) |
| Instrucciones | Pasos, consejos y aviso | Nada |
- Fija los datos de la viviendaEn «Panel» escribe el precio (C6) y el ahorro que aportas (C7). El importe a financiar (C8) y el porcentaje financiado (C12) salen solos.
- Añade tu situaciónAnota el Euríbor supuesto (C9), tus ingresos netos mensuales (C10) y el umbral de tasa de esfuerzo (C11), que viene al 35 %.
- Rellena cada ofertaEn «Ofertas», bloque A: entidad, tipo, plazo, TIN sin bonificar, diferencial sobre Euríbor, años a tipo fijo (solo en la mixta), comisión de apertura, gastos y comisión de amortización anticipada (esta es informativa).
- Anota las vinculacionesEn el bloque B (filas 17 a 28) hay cuatro productos: si lo contratas («Sí» o «No»), su coste anual y los puntos que bonifican el tipo. Cambiar «Sí» por «No» te enseña la oferta sin ese producto.
- Lee los resultadosEl bloque C da tipo inicial con bonificación, cuota inicial, cuota tras el periodo fijo, intereses, comisiones, vinculaciones, coste total, TAE aproximada, ranking y diferencia con la más barata.
- Pasa al veredictoEl bloque D compara cada oferta con y sin bonificar y responde «Compensan», «No compensan» o «Sin vinculaciones».
- Vuelve al PanelLa tabla comparativa, la conclusión automática, la sensibilidad al Euríbor y los dos gráficos ya están al día. Cambia los deltas del Euríbor (B35:B38) para probar otros escenarios.
- Baja al detalle anualEn «Amortización» elige una oferta en C5 y comprueba año a año cuánto de la cuota es capital y cuánto interés. La celda F58 pone «Cuadra» si los intereses coinciden con los de «Ofertas».
Si dejas vacía la entidad de una columna (fila 7), esa oferta se excluye: sus resultados quedan en blanco y no entra en el ranking. Hay listas desplegables para el tipo (Fija, Variable, Mixta) y para «Sí»/«No» en las vinculaciones, y el plazo solo admite entre 5 y 40 años.
Qué datos metes de cada oferta y qué calcula la plantilla por su cuenta
Celdas para ti: la ficha de cada oferta
La hoja Ofertas tiene una columna por oferta (hasta cuatro) y las celdas en letra azul sobre fondo crema son las tuyas. La sección A pide entidad, tipo de hipoteca (Fija, Variable o Mixta), plazo, TIN sin bonificar, diferencial sobre Euríbor, años a tipo fijo, comisión de apertura, gastos de formalización y comisión de amortización anticipada. La sección B recoge las vinculaciones: para cada producto, si lo tienes contratado (Sí/No), su coste anual y los puntos que rebaja del tipo.
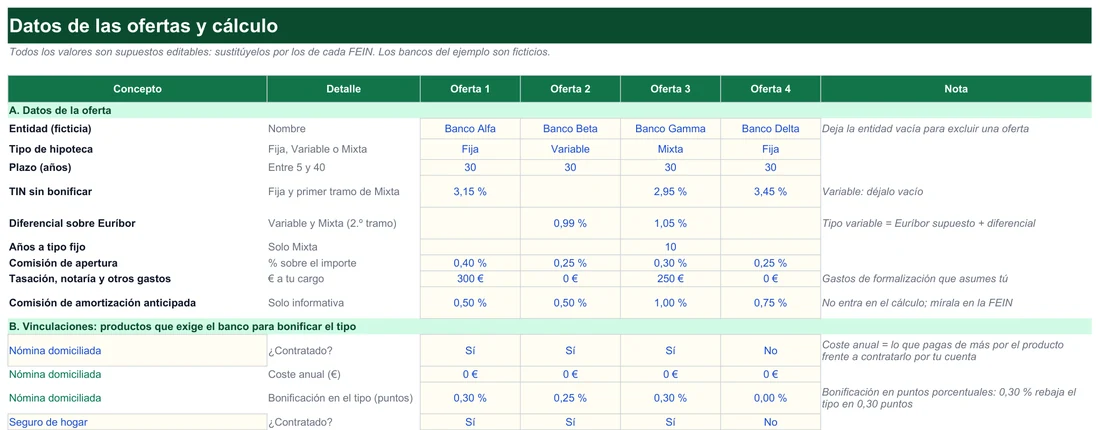
Todo son supuestos editables y los bancos (Alfa, Beta, Gamma y Delta) son ficticios: sustituye los datos por los de cada FEIN. Si dejas la entidad vacía, esa oferta queda fuera de los cálculos.
Celdas que se calculan solas
Bajo la ficha, cada columna calcula importe, bonificaciones, tipo aplicado, cuota y capital pendiente al acabar el tramo fijo. El tipo final es el tipo de partida menos la suma de bonificaciones de los productos que marcaste con «Sí»:
=MAX(0;SI(D8="Variable";Panel!$C$9+D11;D10)-D31)MAX(0;…) evita que una bonificación excesiva deje un tipo negativo. Con ese tipo, la cuota mensual sale de PAGO:
=PAGO(D32/12;D34;-D30)Es el tipo dividido entre 12, el número de cuotas (plazo por 12) y el importe con signo negativo para que la cuota salga positiva. La comisión de amortización anticipada es solo informativa y no entra en estos números, como avisa su nota.
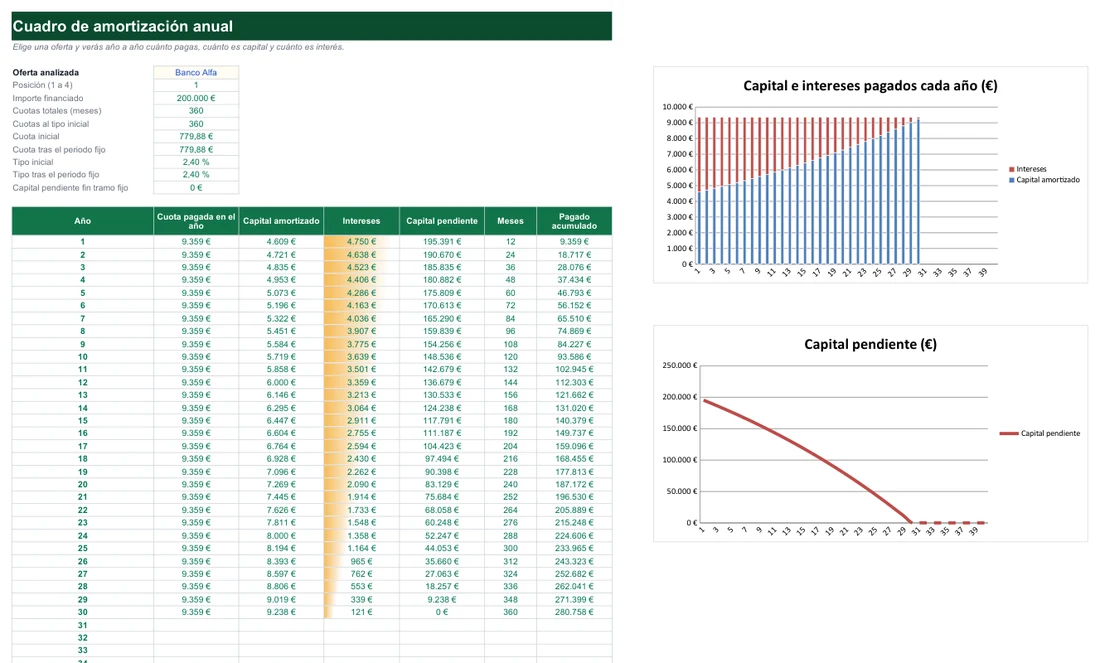
La hoja Amortización toma una oferta del desplegable y la despliega año a año. Con Banco Alfa (200.000 € a 360 cuotas y 2,40 %) la cuota es de 779,88 €, que sumada durante el primer año da 9.359 €: 4.609 € de capital y 4.750 € de intereses, de modo que el capital pendiente baja a 195.391 €. En el año 30 los intereses ya son solo 121 € y el pendiente llega a 0 €. El pagado acumulado final, 280.758 €, son los 200.000 € prestados más unos 80.758 € de intereses.
Gana claridad: cuota baja frente a coste total
Mirar solo la cuota
- Premia a la mixta de Banco Gamma (764,49 €) aunque su coste total sea 114.053 €.
- Ignora que una bonificación se paga con productos durante todo el plazo.
- Confunde TIN y TAE: la plantilla pide el TIN sin bonificar y la bonificación aparte.
Mirar el coste total
- Suma intereses, comisión, gastos y vinculaciones en euros: de 95.058 € a 121.806 €.
- Usa una TAE aproximada con el mismo método para todas las ofertas.
- Lleva el ranking y la diferencia con la más barata (26.748 € en el ejemplo).
El corazón de la comparación es el bloque D. Una bonificación en el tipo solo merece la pena si los intereses que te ahorra superan lo que cuestan los productos. Por eso la plantilla recalcula cada oferta sin bonificar y resta el coste de las vinculaciones. Este es el balance neto del ejemplo:
| Oferta | Intereses ahorrados | Coste vinculaciones | Balance neto | Veredicto |
|---|---|---|---|---|
| Banco Alfa | 28.653 € | 13.200 € | +15.453 € | Compensan |
| Banco Beta | 15.850 € | 4.800 € | +11.050 € | Compensan |
| Banco Gamma | 27.098 € | 27.600 € | −502 € | No compensan |
| Banco Delta | 0 € | 0 € | 0 € | Sin vinculaciones |
Las fórmulas están a la vista. Estas son las principales, tal como se escriben en Excel en español (ejemplo de la columna D):
| Resultado | Dónde está | Fórmula resumida |
|---|---|---|
| Importe a financiar | Panel, C8 | =MAX(0;C6-C7) |
| Bonificación total | Ofertas, fila 31 | Suma de los puntos de los productos con «Sí» |
| Tipo inicial | Ofertas, fila 32 | =MAX(0;SI(D8="Variable";Panel!$C$9+D11;D10)-D31) |
| Cuota inicial | Ofertas, fila 36 | =PAGO(D32/12;D34;-D30) |
| Capital pendiente al acabar el tramo fijo | Ofertas, fila 37 | Saldo tras D35 pagos: C·(1+i)^n − cuota·((1+i)^n − 1)/i |
| Cuota tras el periodo fijo | Ofertas, fila 38 | =PAGO(D33/12;D34-D35;-D37) |
| Intereses totales | Ofertas, fila 40 | Total pagado en cuotas menos importe (D39−D30) |
| Coste total | Ofertas, fila 44 | Intereses + comisión + gastos + vinculaciones (D40+D41+D42+D43) |
| TAE aproximada | Ofertas, fila 46 | =(1+TASA(D34;-D45;D30-D41-D42;0;0;0,003))^12-1 |
| Ranking | Ofertas, fila 47 | =JERARQUIA(D44;$D$44:$G$44;1) |
Sobre la TAE aproximada: es una estimación propia. Busca el tipo que iguala lo que recibes (importe menos comisión y gastos) con lo que pagas (cuota media más las vinculaciones prorrateadas). No es la TAE oficial de la FEIN, pero sirve para comparar ofertas con el mismo método. En la oferta mixta, el tramo posterior se calcula con Euríbor supuesto + diferencial − bonificación sobre el capital pendiente.
Personaliza el modelo y exprímelo con tus datos
Cambia el ahorro (C7) y las cuatro ofertas se recalculan a la vez. Con Buscar objetivo puedes localizar la entrada que deja la cuota por debajo de un importe que fijes.
Guarda copias del archivo con Euríbor distintos o usa escenarios para comparar hipótesis. Para otro cuadro anual, cambia C5 en «Amortización».
El apilado del Panel separa intereses, comisiones y vinculaciones; si quieres retocarlo, mira cómo hacer un gráfico en Excel. El de «Amortización» muestra que al principio pagas más interés que capital.
Rellena la plantilla con las cifras exactas de la FEIN de cada oferta: tipo, plazo, comisiones, gastos y vinculaciones. Así tus cuentas serán comparables con lo que te ofrece el banco.
Antes de fiarte de cualquier resultado, repasa los límites. El modelo supone que mantienes los productos durante todo el plazo y que su coste no cambia, aunque en la práctica las condiciones de bonificación pueden revisarse. No incluye los impuestos de la compra ni la comisión por amortización anticipada (solo informativa): añade en «Gastos de formalización» lo que vayas a asumir tú. Y no olvides poner los años a tipo fijo en la mixta, porque sin ellos se calcula como fija.
Por dentro, el libro tiene tres hojas de trabajo, una de instrucciones y una oculta con las listas. «Ofertas» usa PAGO para la cuota, TASA para la TAE y JERARQUIA para el ranking; «Amortización» genera el cuadro con SI, MIN y MAX para cualquier oferta. Si algo no te cuadra, recuerda que es una herramienta educativa: contrasta siempre con la FEIN y con un profesional.
No afiliado a Microsoft. Excel® es una marca registrada de Microsoft Corporation.